नेपालको बैंकिङ क्षेत्रमा अहिले एउटा निकै संवेदनशील विषयमा बहस भइरहेको छ। हालै सर्वोच्च अदालतको संयुक्त इजलासबाट आएको ऐतिहासिक फैसलाले बैंकिङ क्षेत्रमा ठुलो बहस छेडिदिएको हो।
अदालतले राष्ट्रिय परिचयपत्र वा यसको नम्बर नभएका नागरिकलाई पनि नागरिकता प्रमाणपत्र वा अन्य वैकल्पिक पहिचानका आधारमा बैंकिङ सेवा, खाता सञ्चालन तथा केवाइसी अद्यावधिक गर्न दिनुपर्ने र ‘टू–च्यानल टेस्ट’ को व्यवस्था गर्नुपर्ने आदेश दिएको छ।
यसको अर्थ कसैले पनि झुटा, किर्ते वा अद्यावधिक नगरिएका कागजात पेस गरेर बैंकलाई छल्न पाइन्छ भन्ने होइन। सर्वोच्चको यो आदेश नागरिकको संवैधानिक हक, वित्तीय पहुँच र समानताको दृष्टिकोणबाट अत्यन्तै स्वागतयोग्य छ। राष्ट्रिय परिचयपत्र लिने प्रक्रियामा भइरहेको ढिलासुस्तीका कारण सामान्य जनताले वित्तीय सेवाबाट वञ्चित हुनुपर्ने बाध्यताको यसले अन्त्य गरेको छ। तर, यस आदेशको अर्को पाटो अझ जटिल छ, तर पनि फैसला मौन छ।
बैंकिङ कसूर तथा सजाय ऐन, २०६४ अनुसारको कसूर गरेमा बिगोको आधारमा १२ वर्षसम्म कैद, करोडौँ रुपैयाँ जरिवाना र सजाय हुन सक्छ। सर्वोच्चको आदेशले राष्ट्रिय परिचय पत्र नभएकालाई पनि सेवा दिनू भन्यो, तर भोलि ती कागजात फर्जी निस्किएमा कर्मचारीलाई बचाउने कुनै कानुनी सुरक्षा कवच आदेशले दिएको छैन।
यही कारणले आज बैंक तथा वित्तीय संस्थाका कर्मचारीहरू कर्तव्य पालना गर्दा कानुनी फन्दामा परिने र सेवा रोक्दा अदालतको अवहेलना हुने अन्योलमा छन्।
सर्वोच्चको यो आदेश पालना गर्ने क्रममा बैंकको साधारण कर्मचारीलाई दर्जनौँ कडा कानुनी धरापहरू तेर्सिन सक्छन्। एकातर्फ अदालतको आदेश छ, अर्कोतर्फ सम्पत्ति शुद्धीकरण निवारण ऐन र बैंकिङ कसूरसम्बन्धी कठोर कानुनी व्यवस्थाहरू छन्। यो फैसलासँगै बैंक तथा वित्तीय संस्थाहरूमा काम गर्ने फ्रन्ट–डेस्क अधिकृत, अपरेसन म्यानेजर र शाखा प्रबन्धकहरू सबैभन्दा ठूलो मानसिक दबाबमा परेको महसुस गरेका छन्।
उनीहरू न त विधिविज्ञान विशेषज्ञ हुन्, न त उनीहरूसँग गृह मन्त्रालयको केन्द्रीय नागरिकता डेटाबेसमा सिधै पहुँच राखेर कागजातको रियल–टाइम जाँच गर्ने प्राविधिक अधिकार वा प्रणाली नै छ। आर्टिफिसियल/सुपर इन्टेलिजेन्स र अत्याधुनिक प्रविधिको सहायताले सक्कल भन्दा पनि दुरुस्त देखिने नक्कली नागरिकता, होलोग्राम र दस्तखतहरू सहजै छाप्ने र बैंकिङ क्षेत्रलाई प्रयोग गरेर वित्तीय अपराधमा संलग्न हुने गिरोह धेरै पहिले देखि सक्रिय छन्।
मानौँ, कुनै व्यक्ति वा गिरोहले अत्यन्तै विश्वसनीय देखिने नक्कली नागरिकता वा नक्कली कागजात पेस गरेर खाता खोल्यो, सोही कार्ड देखाएर चेकबाट अनअधिकृत रकम बुझ्यो, रेमिट्यान्स भुक्तानी लियो, क्रेडिट कार्ड समेत लियो, सोही आधारमा ड्राइभर लाईसेन्स समेत तयार गरेको रहेछ र भोलि त्यो ठगी साबित भयो भने, कागजातको प्रामाणिकता जाँच्ने भरपर्दो प्रविधि नभएका कारण सुरुमा कागजात बुझेर सहीछाप गर्ने कर्मचारी सिधै फस्ने वर्तमान कानूनी व्यवस्था रहेको छ।
आधिकारिक सरकारी अभिलेखमा पहुँच, विश्वसनीय प्रमाणीकरण प्रणाली र स्पष्ट संस्थागत कार्यविधि नभएसम्म कर्मचारीबाट पूर्ण जोखिमरहित निर्णयको अपेक्षा गर्नु सम्भव हुँदैन।
सामान्य आँखाले हेर्दा सक्कली जस्तै देखिने नागरिकता, नक्कली छाप, हस्ताक्षर, होलोग्राम तथा अन्य सुरक्षा चिह्नको दुरुपयोगबाट तयार गरिएका कागजात पहिचान गर्न कठिन हुन सक्छ। डिजिटल सम्पादन र कृत्रिम बुद्धिमत्तामा आधारित प्रविधिले समेत कागजातको बाह्य स्वरूप विश्वसनीय देखाउन सक्ने सम्भावना बढाएको छ।
यस्तो अवस्थामा बैंक कर्मचारीले कागजात हेरेर मात्र त्यसको पूर्ण प्रामाणिकता सुनिश्चित गर्न सक्दैनन्। आधिकारिक सरकारी अभिलेखमा पहुँच, विश्वसनीय प्रमाणीकरण प्रणाली र स्पष्ट संस्थागत कार्यविधि नभएसम्म कर्मचारीबाट पूर्ण जोखिमरहित निर्णयको अपेक्षा गर्नु सम्भव हुँदैन।
छिमेकी देशहरू भारत, बंगलादेश, पाकिस्तान र श्रीलंकाका प्रयोग, डिजिटल पहिचान र बैंकिङको क्षेत्रमा दक्षिण एसियाली देशहरूले अपनाएका अभ्यासहरूबाट नेपालले धेरै कुरा सिक्न सक्छ। नेपालको राष्ट्रिय परिचयपत्र तथा पञ्जीकरण विभाग भए जस्तै भारतमा आधार कार्ड बायोमेट्रिक प्रमाणीकरणलाई बैंक खाता खोल्नका लागि पूर्ण रूपमा डिजिटल र रियल–टाइम बनाइएको छ।
बैंकहरूले ग्राहकको औंठाछाप वा अनुहार स्क्यान गरेर सिधै सरकारी सर्भरबाट सेकेन्डभर मै पहिचान गर्न सक्छन्, जसले गर्दा कर्मचारीको व्यक्तिगत कानुनी जोखिम र नक्कली कागजातको सम्भावना लगभग शून्य हुन्छ।
बंगलादेश बैंकले केन्द्रीय निर्वाचन आयोगको डेटाबेससँग बैंकहरूको प्रणालीलाई जोडेर इ–केवाइसी अनिवार्य गरेको छ। ग्राहकको राष्ट्रिय परिचय पत्र नम्बर हाल्ने बित्तिकै निर्वाचन आयोगको मुख्य सर्भरबाट विवरण म्याच भएपछि मात्र खाता खुल्छ। यसले गर्दा बैंक कर्मचारीलाई कागजात सक्कल हो या नक्कल भनेर छुट्याउने झन्झट हुँदैन।
पाकिस्तानमा नेसनल डेटाबेस एन्ड रजिष्ट्रेसन अथोरिटी र श्रीलंकामा डिजिटल पहिचान फ्रेमवर्क मार्फत बैंकहरूलाई सरकारी डेटाबेसमा सुरक्षित पहुँच दिइएको छ, जसले कम्प्लायन्स र फ्रड म्यानेजमेन्टलाई स्वचालित बनाएको छ।
नेपालले छिमेकी मुलुकका अभ्यासबाट पनि उपयोगी पाठ सिक्न सक्छ। प्रत्येक देशको कानुनी संरचना, गोपनीयता व्यवस्था, डिजिटल पूर्वाधार र नागरिकको पहुँच फरक हुन्छ।
वैकल्पिक कागजात स्वीकार गर्नु भनेको कानुनलाई छल्नु होइन। बैंकले सुरक्षाका लागि थप विवरण वा कागजात मागेमा त्यसलाई झन्झट नमान्न सहयोग गर्नु प्रत्येक नागरिकको कर्तव्य हो। नियामक र व्यवस्थापनका लागि कर्मचारीलाई अप्ठ्यारोमा पारेर सजायको भागीदार बनाउने परिपाटी अन्त्य गर्दै सुरक्षित डिजिटल पूर्वाधार तयार पार्नुपर्छ।
बैंकमा कार्यरत हजारौँ कर्मचारीहरूको व्यावसायिक सुरक्षा र वित्तीय प्रणालीको शुद्धता कायम राख्नु पनि उत्तिकै अपरिहार्य छ। नेपाल राष्ट्र बैंकले समयमै व्यावहारिक लचकता र प्रविधिमैत्री मार्गनिर्देशन नदिएमा बैंकिङ क्षेत्रले ठूलो प्रणालीगत जोखिम र जनशक्ति पलायनको संकट झेल्नुपर्नेछ। तसर्थ, कम्प्लायन्स र जोखिम व्यवस्थापनलाई सन्तुलनमा राख्ने दूरदर्शी नीति नै समाधान हो।
सर्वोच्च अदालतको आदेश र कडा कानुनी प्रावधान बीचको विरोधाभासलाई समाधान गर्न नेपाल राष्ट्र बैंकले बैंकिङ क्षेत्रलाई स्पष्ट निर्देशन जारी गर्दै सम्बन्धित नियकायमा सहजीकरणका लागि आवश्यक पहलकदमी लिन उपयुक्त देखिन्छ।
नेपाल राष्ट्र बैंकको भूमिका निर्देशन जारी गर्नेमा मात्र सीमित रहनु हुँदैन। उसले कार्यान्वयनमा देखिएका समस्या बुझ्न बैंक तथा वित्तीय संस्था, गृह मन्त्रालय, वित्तीय जानकारी इकाइ, अनुसन्धान निकाय र अन्य सरोकारवालासँग नियमित समन्वय गर्नुपर्छ।
नेपाल राष्ट्र बैंकको मौद्रिक नीति २०८२/८३ ले पनि बैंक तथा वित्तीय संस्थालाई राष्ट्रिय परिचयपत्र मार्फत ग्राहक पहिचान विवरण प्राप्त गर्न सहजीकरण गर्ने र ग्राहकले एक बैंकमा विवरण अद्यावधिक गरेपछि सम्बन्धित संस्थाले विद्युतीय माध्यमबाट अद्यावधिक विवरण प्राप्त गर्न सक्ने पूर्वाधार विकास गर्ने विषय समेटेको छ।
यसले डिजिटल प्रमाणीकरण र अन्तरआबद्ध सरकारी तथा वित्तीय प्रणाली विकासको आवश्यकता नीतिगत रूपमा समेत पहिचान भएको देखाउँछ। अब यस्तो नीतिगत लक्ष्यलाई स्पष्ट कार्ययोजना, समयसीमा, जिम्मेवारी र प्राविधिक मापदण्डसहित कार्यान्वयनमा लैजान आवश्यक छ।
सर्वोच्च अदालतको आदेश र कडा कानुनी प्रावधान बीचको विरोधाभासलाई समाधान गर्न नेपाल राष्ट्र बैंकले बैंकिङ क्षेत्रलाई स्पष्ट निर्देशन जारी गर्दै सम्बन्धित नियकायमा सहजीकरणका लागि आवश्यक पहलकदमी लिन उपयुक्त देखिन्छ।
वैकल्पिक कागजातको जोखिम स्तरीकरण गर्ने, जसमा राष्ट्रिय परिचय पत्र नभएका ग्राहकलाई नागरिकताको आधारमा खाता खोल्ने छुट दिँदा सुरुवाती चरणमा कारोबार सीमा र ब्यालेन्स सीमा तोकिदिने जस्तै– सीमित अवधिका लागि कम रकमको रेमिट्यान्स वा बचत खाता सञ्चालन अनुमति दिने, जसले गर्दा ठूलो मात्राको वित्तीय अपराध हुन पाउँदैन।
बैंकहरूलाई नागरिकताको सत्यता जाँच्नका लागि गृह मन्त्रालयको प्रणालीसँग जोडिने सुरक्षित रिड–ओन्ली क्रस–चेकिङ सुविधा वा अस्थायी इन्टरफेस उपलब्ध गराउने व्यवस्था मिलाउन पहल गरिदिने।
बैंक तथा वित्तीय संस्थाहरुले पनि कर्मचारीका लागि आन्तरिक कार्यविधि र प्रचलित निर्देशिका अनुसार सम्पूर्ण सावधानी अपनाएर कागजात रुजु गरेको छ र पछि त्यो कागजात सुक्ष्म प्राविधिक प्रविधिबाट मात्र पत्ता लाग्ने किसिमको नक्कली निस्किएमा, त्यस्तो निर्दोष कर्मचारीलाई बैंकिङ कसूरको फौजदारी दायित्वबाट बचाउने गरी नियामकीय स्पष्टता वा कानुनी सुरक्षा प्रदान गर्ने।
आन्तरिक कम्प्लायन्स र अडिट ट्रेल अनिवार्य गर्ने जस्तै वैकल्पिक कागजात लिँदा अतिरिक्त कागजात (जस्तै चालक अनुमतिपत्र, बायोमेट्रिक, र स्थानीय सिफारिस) अनिवार्य लिने र त्यसको डिजिटल अडिट ट्रेल सुरक्षित राख्ने प्रणाली बसाल्ने।
बैंक तथा वित्तीय संस्थाहरूले आफ्ना ग्राहकको पहिचान सुनिश्चित गर्नुपर्ने दायित्वबाट मुक्त हुन सक्दैनन् । त्यसैगरी, सबै ग्राहकलाई समान स्तरको जोखिम भएको मानेर एउटै प्रक्रिया लागू गर्नु पनि उचित हुँदैन। सामान्य बचत खाता खोल्न चाहने न्यून आय भएको नागरिक, सामाजिक सुरक्षा भत्ता प्राप्त गर्ने व्यक्ति, वैदेशिक रोजगारीमा रहेका परिवारको सदस्य र जटिल अन्तर्राष्ट्रिय कारोबार गर्ने उच्च जोखिमयुक्त ग्राहकका लागि आवश्यक जाँचको प्रकृति फरक हुन सक्छ।
तर यस्तो भिन्नता कानुन, नियामकीय निर्देशन र वस्तुगत जोखिम मूल्यांकनमा आधारित हुनुपर्छ; कर्मचारीको व्यक्तिगत अनुमान वा मनोमानीमा होइन।
अदालतको आदेश एकातिर र विद्यमान कानुनी तथा नियामकीय दायित्व अर्कोतिर राखेर बैंक कर्मचारीलाई निर्णयको जोखिम एक्लै बोक्न लगाउनु दीर्घकालीन समाधान हुन सक्दैन।
सम्पत्ति शुद्धीकरण निवारणको दायित्वलाई पनि यस बहसबाट अलग गर्न सकिँदैन। बैंकहरूले ग्राहकको पहिचान मात्र होइन, आवश्यकताअनुसार कारोबारको उद्देश्य, रकमको स्रोत र कारोबारको प्रकृतिबारे पनि उचित जाँच गर्नुपर्ने हुन्छ।
नेपालले अन्तर्राष्ट्रिय वित्तीय प्रणालीमा आफ्नो विश्वसनीयता कायम राख्न अवैध रकमको कारोबार नियन्त्रण, शंकास्पद गतिविधिको पहिचान र वित्तीय अपराधसम्बन्धी प्रतिवेदन प्रणालीलाई प्रभावकारी बनाउनुपर्छ।
तर सम्पत्ति शुद्धीकरण नियन्त्रणको नाममा राष्ट्रिय परिचयपत्र नपाएका सबै नागरिकलाई उच्च जोखिमयुक्त ग्राहकको रूपमा व्यवहार गर्नु उचित हुँदैन। ग्राहकको जोखिम वास्तविक तथ्य र कारोबारको प्रकृतिका आधारमा मूल्यांकन गरिनुपर्छ। पहिचान प्रमाणीकरणको वैकल्पिक मार्ग खुला राख्दै आवश्यक जोखिम नियन्त्रण गर्नु नै सन्तुलित उपाय हो।
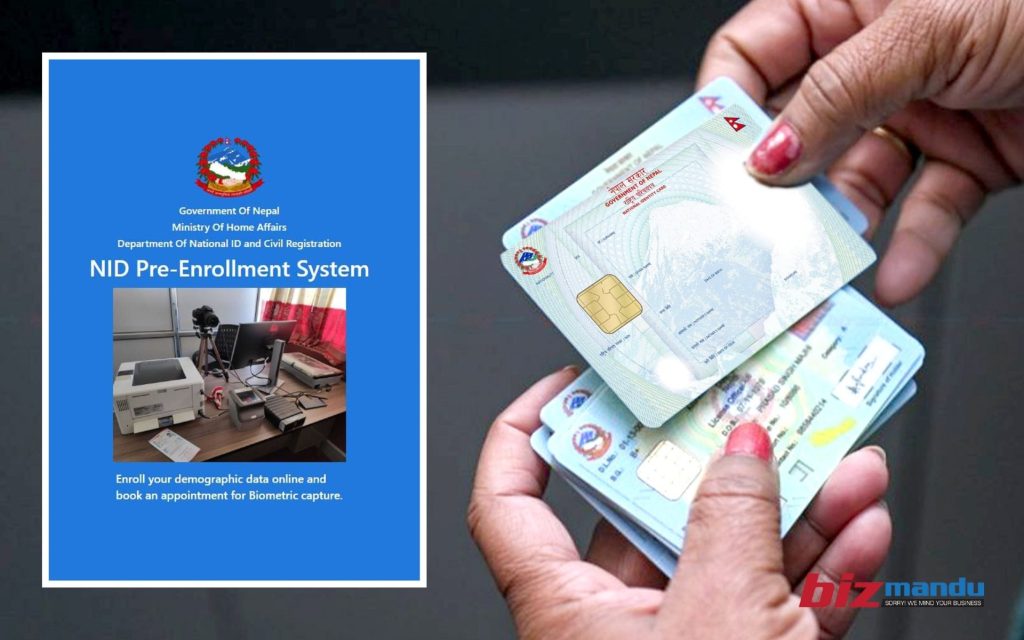
सरकारले पनि राष्ट्रिय परिचयपत्र वितरण प्रक्रियालाई पनि सुधार गर्नुपर्छ। नागरिकलाई परिचयपत्रका लागि आवेदन दिन, विवरण सच्याउन, कार्ड प्राप्त गर्न र आवश्यक प्रमाणीकरण गर्न सहज पहुँच उपलब्ध गराउनु पर्छ। परिचयपत्र वितरणमा ढिलाइ भइरहेको अवस्थामा वैकल्पिक पहिचानको व्यवस्था केवल कागजमा सीमित हुनु हुँदैन।
नागरिकता प्रमाणपत्र तथा अन्य कानुनसम्मत कागजातको प्रमाणीकरण गर्न सकिने प्रणाली विकास गर्नु, दुर्गम क्षेत्रमा सेवा विस्तार गर्नु, डिजिटल साक्षरता बढाउनु र नागरिकलाई आफ्नो विवरण सुरक्षित राख्न सचेत गराउनु आवश्यक छ। यसले दीर्घकालमा बैंकिङ सेवा मात्र होइन, सार्वजनिक सेवा प्रवाहलाई पनि प्रभावकारी बनाउन सक्छ।
अदालतको आदेश एकातिर र विद्यमान कानुनी तथा नियामकीय दायित्व अर्कोतिर राखेर बैंक कर्मचारीलाई निर्णयको जोखिम एक्लै बोक्न लगाउनु दीर्घकालीन समाधान हुन सक्दैन।
नीतिगत अस्पष्टताले कर्मचारीलाई अन्योलमा पार्छ, ग्राहकलाई सेवाबाट वञ्चित गर्न सक्छ र बैंकिङ प्रणालीमा अनावश्यक जोखिम सिर्जना गर्न सक्छ। त्यसैले नेपाल राष्ट्र बैंकले स्पष्ट कार्यविधि जारी गर्ने, गृह मन्त्रालयले सुरक्षित डिजिटल प्रमाणीकरणको सुविधा उपलब्ध गराउने, बैंकहरूले प्रभावकारी आन्तरिक नियन्त्रण लागू गर्ने र सरकारले आवश्यक कानुनी स्पष्टता प्रदान गर्ने दिशामा तत्काल पहल गर्नुपर्छ।
आफ्नो खाता र कारोबार सुरक्षित राख्न सही विवरण दिनु ग्राहकको पनि पहिलो नैतिक तथा कानुनी कर्तव्य हो। सम्पूर्ण समस्याको चुरो कुरा कर्मचारीको कमजोरी वा ग्राहकको बदनियत भन्दा पनि राज्यको प्रणालीगत कमजोरी हो।
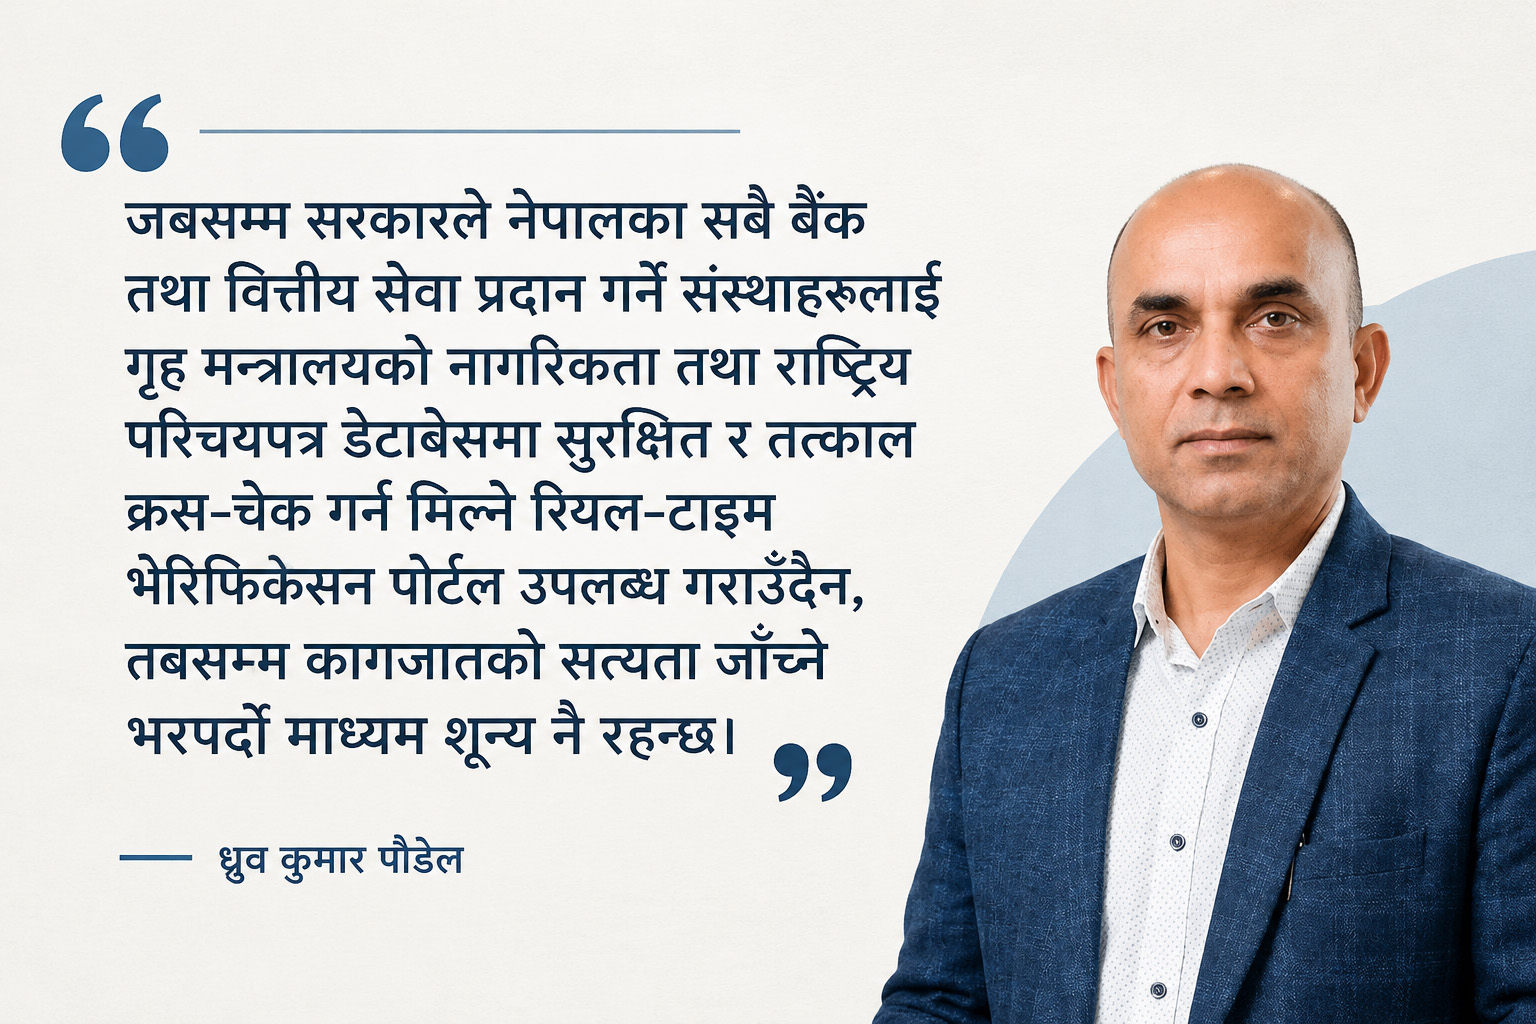
जबसम्म सरकारले नेपालका सबै बैंक तथा वित्तीय सेवा प्रदान गर्ने संस्थाहरूलाई गृह मन्त्रालयको नागरिकता तथा राष्ट्रिय परिचयपत्र डेटाबेसमा सुरक्षित र तत्काल क्रस–चेक गर्न मिल्ने रियल–टाइम भेरिफिकेसन पोर्टल उपलब्ध गराउँदैन, तबसम्म कागजातको सत्यता जाँच्ने भरपर्दो माध्यम शून्य नै रहन्छ।