नेपाली पुँजी बजार पछिल्ला वर्षमा आकार, प्रविधि र सहभागिताका हिसाबले तीव्र गतिमा विस्तार भएको छ। लाखौँ लगानीकर्ताको प्रवेश, प्राथमिक सेयर निष्कासनप्रतिको बढ्दो आकर्षण र दैनिक अर्बौं रुपैयाँको कारोबारले बजारलाई अर्थतन्त्रको महत्त्वपूर्ण अंग बनाइसकेको छ। तर, बजारको आकार विस्तार हुँदै जाँदा त्यसका प्रमुख मध्यस्थकर्ता धितोपत्र दलाल कम्पनीको संस्थागत तथा वित्तीय क्षमता भने अपेक्षित गतिमा विकास हुन सकेको छैन।
अधिकांश ब्रोकरको व्यवसाय अझै पनि लगानीकर्ताको खरिद–बिक्री आदेश कार्यान्वयन गर्ने र त्यसबाट कमिसन आर्जन गर्ने सीमामा केन्द्रित छ। लगानी परामर्श, अनुसन्धान, मार्जिन वित्तीय सुविधा, सेयर सापटी, बजार निर्माण तथा अन्य वित्तीय सेवामा ब्रोकरको भूमिका अझै प्रारम्भिक चरणमै छ।
यही पृष्ठभूमिमा नेपाल धितोपत्र बोर्डले ‘धितोपत्र दलाल व्यवसाय सुदृढीकरण नीति, २०८३’ अघि सारेको छ। यसको मूल उद्देश्य ब्रोकरलाई केवल सेयर कारोबारको आदेश कार्यान्वयन गर्ने संस्थाबाट माथि उठाएर संस्थागत, प्रविधिमैत्री, जोखिम व्यवस्थापनमा सक्षम र बहुआयामिक वित्तीय मध्यस्थकर्ताका रूपमा विकास गर्नु हो।
ब्रोकर व्यवसाय किन पुनर्संरचना आवश्यक भयो?
नेपालको ब्रोकर व्यवसायमा लामो समयदेखि केही संरचनात्मक समस्या रहँदै आएका छन्। सीमित सेवा र कमिसनमा अत्यधिक निर्भरता त्यसको प्रमुख कमजोरी हो। लगानीकर्तालाई अनुसन्धानमा आधारित परामर्श, लगानी व्यवस्थापन वा विविध वित्तीय उत्पादन उपलब्ध गराउने क्षमता अधिकांश संस्थामा विकास हुन सकेको छैन।
त्यसैगरी, धेरै ब्रोकर कम्पनीको स्वामित्व सीमित व्यक्ति, परिवार वा व्यावसायिक समूहमा केन्द्रित छ। यसले व्यावसायिक व्यवस्थापन, पारदर्शी निर्णय प्रक्रिया र प्रभावकारी आन्तरिक नियन्त्रण प्रणाली विकासमा चुनौती सिर्जना गरेको छ।
ब्रोकरको जोखिम वहन क्षमता पनि अर्को महत्वपूर्ण विषय हो। बजारमा तीव्र उतारचढाव आउँदा वा ग्राहकको दायित्व व्यवस्थापनमा समस्या पर्दा त्यसलाई धान्न पर्याप्त जोखिममा आधारित पुँजी संरचना आवश्यक हुन्छ। प्रविधि र साइबर सुरक्षाको पक्ष पनि उत्तिकै संवेदनशील बन्दै गएको छ।
नयाँ नीतिले यी समस्यालाई एउटै ढाँचाबाट सम्बोधन गर्न खोजेको छ।
चार तहमा ब्रोकरको वर्गीकरण
नीतिको महत्वपूर्ण व्यवस्था ब्रोकरलाई क्षमता, पुँजी, जोखिम वहन क्षमता र उपलब्ध गराउन सक्ने सेवाका आधारमा चार श्रेणीमा विभाजन गर्नु हो।
‘क’ श्रेणीका धितोपत्र व्यापारी सबैभन्दा उच्च क्षमता भएका संस्था हुनेछन्। उनीहरूले दलालीसँगै डिलर सेवा, निक्षेप सेवा, मार्जिन लेन्डिङ, बजार निर्माण, प्रोपाइटरी ट्रेडिङ, लगानी परामर्श, अनुसन्धान, लगानी व्यवस्थापन, शर्ट सेलिङ र सेयर सापटीजस्ता विस्तृत सेवा दिन सक्नेछन्। ‘ख’ श्रेणीका पूर्ण सेवा धितोपत्र दलालले दलालीका अतिरिक्त मार्जिन लेन्डिङ, बजार निर्माण, लगानी परामर्श, अनुसन्धान, सेयर सापटी तथा शर्ट सेलिङजस्ता सेवा सञ्चालन गर्न सक्नेछन्।
‘ग’ श्रेणीका कारोबारमुखी ब्रोकर भने मुख्यतः लगानीकर्ताको आदेश कार्यान्वयन, निक्षेप सेवा, मार्जिन लेन्डिङ र प्रोपाइटरी कारोबारमा केन्द्रित हुनेछन्। ‘घ’ श्रेणीका विशिष्टीकृत ब्रोकरलाई निश्चित प्रकृतिका कारोबारमा केन्द्रित हुने गरी अनुमति दिइनेछ। यसले सबै ब्रोकरलाई एउटै प्रकृतिको व्यवसाय गर्नुपर्ने अवस्थाबाट अलग गर्दै क्षमता र सेवाअनुसार बजारमा भूमिका निर्धारण गर्ने आधार तयार गर्नेछ।
पुँजी अब केवल न्यूनतम चुक्ता रकममा सीमित नहुने
नयाँ व्यवस्थाले ब्रोकरको वित्तीय क्षमता मापन गर्ने आधारलाई पनि फराकिलो बनाएको छ। न्यूनतम चुक्ता पुँजी मात्र पर्याप्त हुने पुरानो अवधारणाबाट जोखिममा आधारित पुँजी संरचनातर्फ जाने नीति यसको महत्वपूर्ण पक्ष हो। ब्रोकरले बजार जोखिम, कर्जा जोखिम, सञ्चालन जोखिम, काउन्टरपार्टी जोखिम र साइबर जोखिमलाई समेत ध्यानमा राखेर अतिरिक्त पुँजी कायम गर्नुपर्नेछ। प्राथमिक तथा पूरक पुँजीको संरचना स्पष्ट पार्दै वास्तविक जोखिमअनुसार वित्तीय क्षमता कायम गर्नुपर्ने व्यवस्था गरिनेछ।
ठूलो बजार गिरावट वा प्राविधिक संकटका बेला ब्रोकरको वित्तीय अवस्था कस्तो रहन्छ भन्ने परीक्षण गर्न नियमित ‘स्ट्रेस टेस्ट’ पनि आवश्यक हुनेछ। यसले ब्रोकरको मात्र होइन, समग्र बजारको प्रणालीगत जोखिम घटाउन सहयोग गर्ने अपेक्षा गरिएको छ।
ब्रोकरमा संस्थागत सुशासनको दबाब
नीतिले ब्रोकर कम्पनीलाई व्यक्ति वा सीमित समूह केन्द्रित व्यवसायबाट संस्थागत संरचनातर्फ लैजान खोजेको छ। सञ्चालक समितिमा विषयगत विज्ञ तथा स्वतन्त्र सञ्चालकको भूमिका बढाउने र व्यवस्थापनमा स्पष्ट जिम्मेवारी निर्धारण गर्ने यसको उद्देश्य हो।
‘थ्री लाइन अफ डिफेन्स’ अवधारणाअनुसार पहिलो तहमा व्यवसाय सञ्चालन गर्ने इकाइ, दोस्रो तहमा जोखिम तथा अनुपालन हेर्ने संयन्त्र र तेस्रो तहमा सञ्चालक समितिअन्तर्गत स्वतन्त्र आन्तरिक लेखापरीक्षण रहने व्यवस्था महत्त्वपूर्ण हुनेछ। यसले कारोबार बढाउने दबाबसँगै जोखिम नियन्त्रण र नियामकीय अनुपालनलाई पनि संस्थाको मूल जिम्मेवारीका रूपमा स्थापित गर्नेछ।
लगानीकर्ताको सम्पत्ति सुरक्षामा जोड
ब्रोकर व्यवसायको सबैभन्दा संवेदनशील पक्ष ग्राहकको पैसा र सेयर हो। नीतिले ग्राहकको सम्पत्ति ब्रोकरको आफ्नै सम्पत्तिबाट पूर्ण रूपमा अलग राख्नुपर्ने अवधारणालाई प्राथमिकता दिएको छ।
ग्राहकको रकम ब्रोकरको आफ्नै दायित्व भुक्तानी वा अन्य प्रयोजनमा प्रयोग गर्न नपाइने व्यवस्था हुनेछ। ब्रोकर वित्तीय संकटमा परे पनि ग्राहकको सम्पत्ति सुरक्षित रहोस् भन्ने उद्देश्यले लगानीकर्ता क्षतिपूर्ति संयन्त्रको अवधारणासमेत अघि सारिएको छ।
यसले बजारप्रति लगानीकर्ताको विश्वास बढाउन महत्त्वपूर्ण भूमिका खेल्न सक्छ।

प्रविधि र नयाँ कारोबारको बाटो
ब्रोकरको आधुनिकीकरणमा सूचना प्रविधि र साइबर सुरक्षा अर्को महत्त्वपूर्ण आधार हो। अर्डर व्यवस्थापन प्रणालीलाई अझ सुरक्षित र विश्वसनीय बनाउने, जोखिम पहिचान तथा नियन्त्रणका प्रविधि प्रयोग गर्ने र साइबर आक्रमणबाट कारोबार प्रणाली जोगाउने मापदण्ड लागू गर्ने नीति लिइएको छ।
यससँगै ब्रोकरलाई नयाँ वित्तीय सेवातर्फ लैजाने बाटो पनि खुल्नेछ। मार्जिन कारोबार, सेयर सापटी, कभर्ड शर्ट सेलिङ, इन्ट्राडे कारोबार र बजार निर्माणजस्ता उपकरण क्रमशः विस्तार गर्ने लक्ष्य राखिएको छ। यसले ब्रोकरको आम्दानीलाई केवल कारोबार कमिसनमा निर्भर हुन नदिई अनुसन्धान, लगानी परामर्श, वित्तीय सेवा र अन्य कारोबारबाट विविधीकरण गर्ने अवसर दिनेछ।
तीन चरणमा कार्यान्वयन
नीति एकैपटक पूर्ण रूपमा लागू गर्नेभन्दा तीन चरणमा अघि बढाउने अवधारणा लिइएको छ। पहिलो चरणमा ब्रोकरको वर्गीकरण, पुँजी सुदृढीकरण, ग्राहक सम्पत्ति पृथकीकरण, सुशासन, आन्तरिक नियन्त्रण तथा सूचना प्रविधि र साइबर सुरक्षालाई प्राथमिकता दिइनेछ।
दोस्रो चरणमा मार्जिन ऋण, सेयर सापटी, कभर्ड शर्ट सेलिङ, इन्ट्राडे कारोबार तथा बजार निर्माता सेवा विस्तार गरिनेछ।
तेस्रो चरणमा ब्रोकरबीच रणनीतिक लगानी, मर्जर तथा एक्विजिसन, अनुसन्धान र लगानी परामर्शको व्यावसायिक विकास तथा संस्थागत वित्तीय सेवा विस्तारमा जोड दिइनेछ। दीर्घकालमा अन्तर्राष्ट्रिय बजारसँग जोडिन सक्ने संस्थागत क्षमता निर्माण गर्नु पनि यही चरणको उद्देश्य हुनेछ।
साना ब्रोकरका लागि चुनौती, बजारका लागि अवसर
नीति कार्यान्वयनसँगै ब्रोकर व्यवसायमा मर्जर र एक्विजिसनको सम्भावना बढ्नेछ। उच्च पुँजी, प्रविधि, जनशक्ति र सुशासनका मापदण्ड पूरा गर्न नसक्ने साना संस्थाले एक्लै टिक्न कठिन हुन सक्छ। यसले दीर्घकालमा कम तर बलिया र विविध सेवा दिन सक्ने ब्रोकर संस्था विकास गर्ने सम्भावना छ।
तर, संक्रमणकालीन व्यवस्थापन चुनौतीपूर्ण हुनेछ। साना ब्रोकरलाई पर्याप्त समय, स्पष्ट मार्गदर्शन र क्रमिक अनुकूलनको अवसर दिन आवश्यक छ। जोखिम व्यवस्थापन, साइबर सुरक्षा, अनुसन्धान र विशिष्टीकृत कारोबारमा दक्ष जनशक्तिको अभाव पनि चुनौती बन्न सक्छ।
त्यसैगरी, ब्रोकरको क्षमता बढाउने नियामक धितोपत्र बोर्ड आफैं पनि सोही स्तरको प्राविधिक र विश्लेषणात्मक क्षमतामा पुग्नुपर्नेछ। निरन्तर सुपरिवेक्षण, जोखिम पहिचान र प्रविधिमा आधारित नियमनका लागि बोर्डको संस्थागत क्षमता पनि समानान्तर रूपमा बढाउन आवश्यक हुनेछ।
ब्रोकरभन्दा ठूलो परिवर्तनको अपेक्षा
यो नीति सफल रूपमा कार्यान्वयन भयो भने यसको प्रभाव ब्रोकर कम्पनीमा मात्र सीमित रहने छैन। लगानीकर्ताले बढी सुरक्षित र विविध सेवा पाउनेछन्, बजारमा नयाँ वित्तीय उपकरण थपिनेछन् र कारोबारको गहिराइ तथा तरलता बढ्न सक्छ।
बजार निर्माता, शर्ट सेलिङ र इन्ट्राडे कारोबारजस्ता संयन्त्रले बजारलाई थप परिपक्व बनाउन सहयोग गर्न सक्छन्। अन्तर्राष्ट्रिय स्तरको नियमन, प्रविधि र सम्पत्ति सुरक्षाको संरचना विकास भए गैरआवासीय नेपाली तथा विदेशी संस्थागत लगानीकर्तालाई आकर्षित गर्ने आधारसमेत बलियो बन्न सक्छ।
अन्ततः ‘धितोपत्र दलाल व्यवसाय सुदृढीकरण नीति, २०८३’ को महत्व ब्रोकरको संख्या वा पुँजी बढाउनुमा मात्र छैन। यसको वास्तविक महत्व ब्रोकरको भूमिकालाई पुनर्परिभाषित गर्नुमा छ।
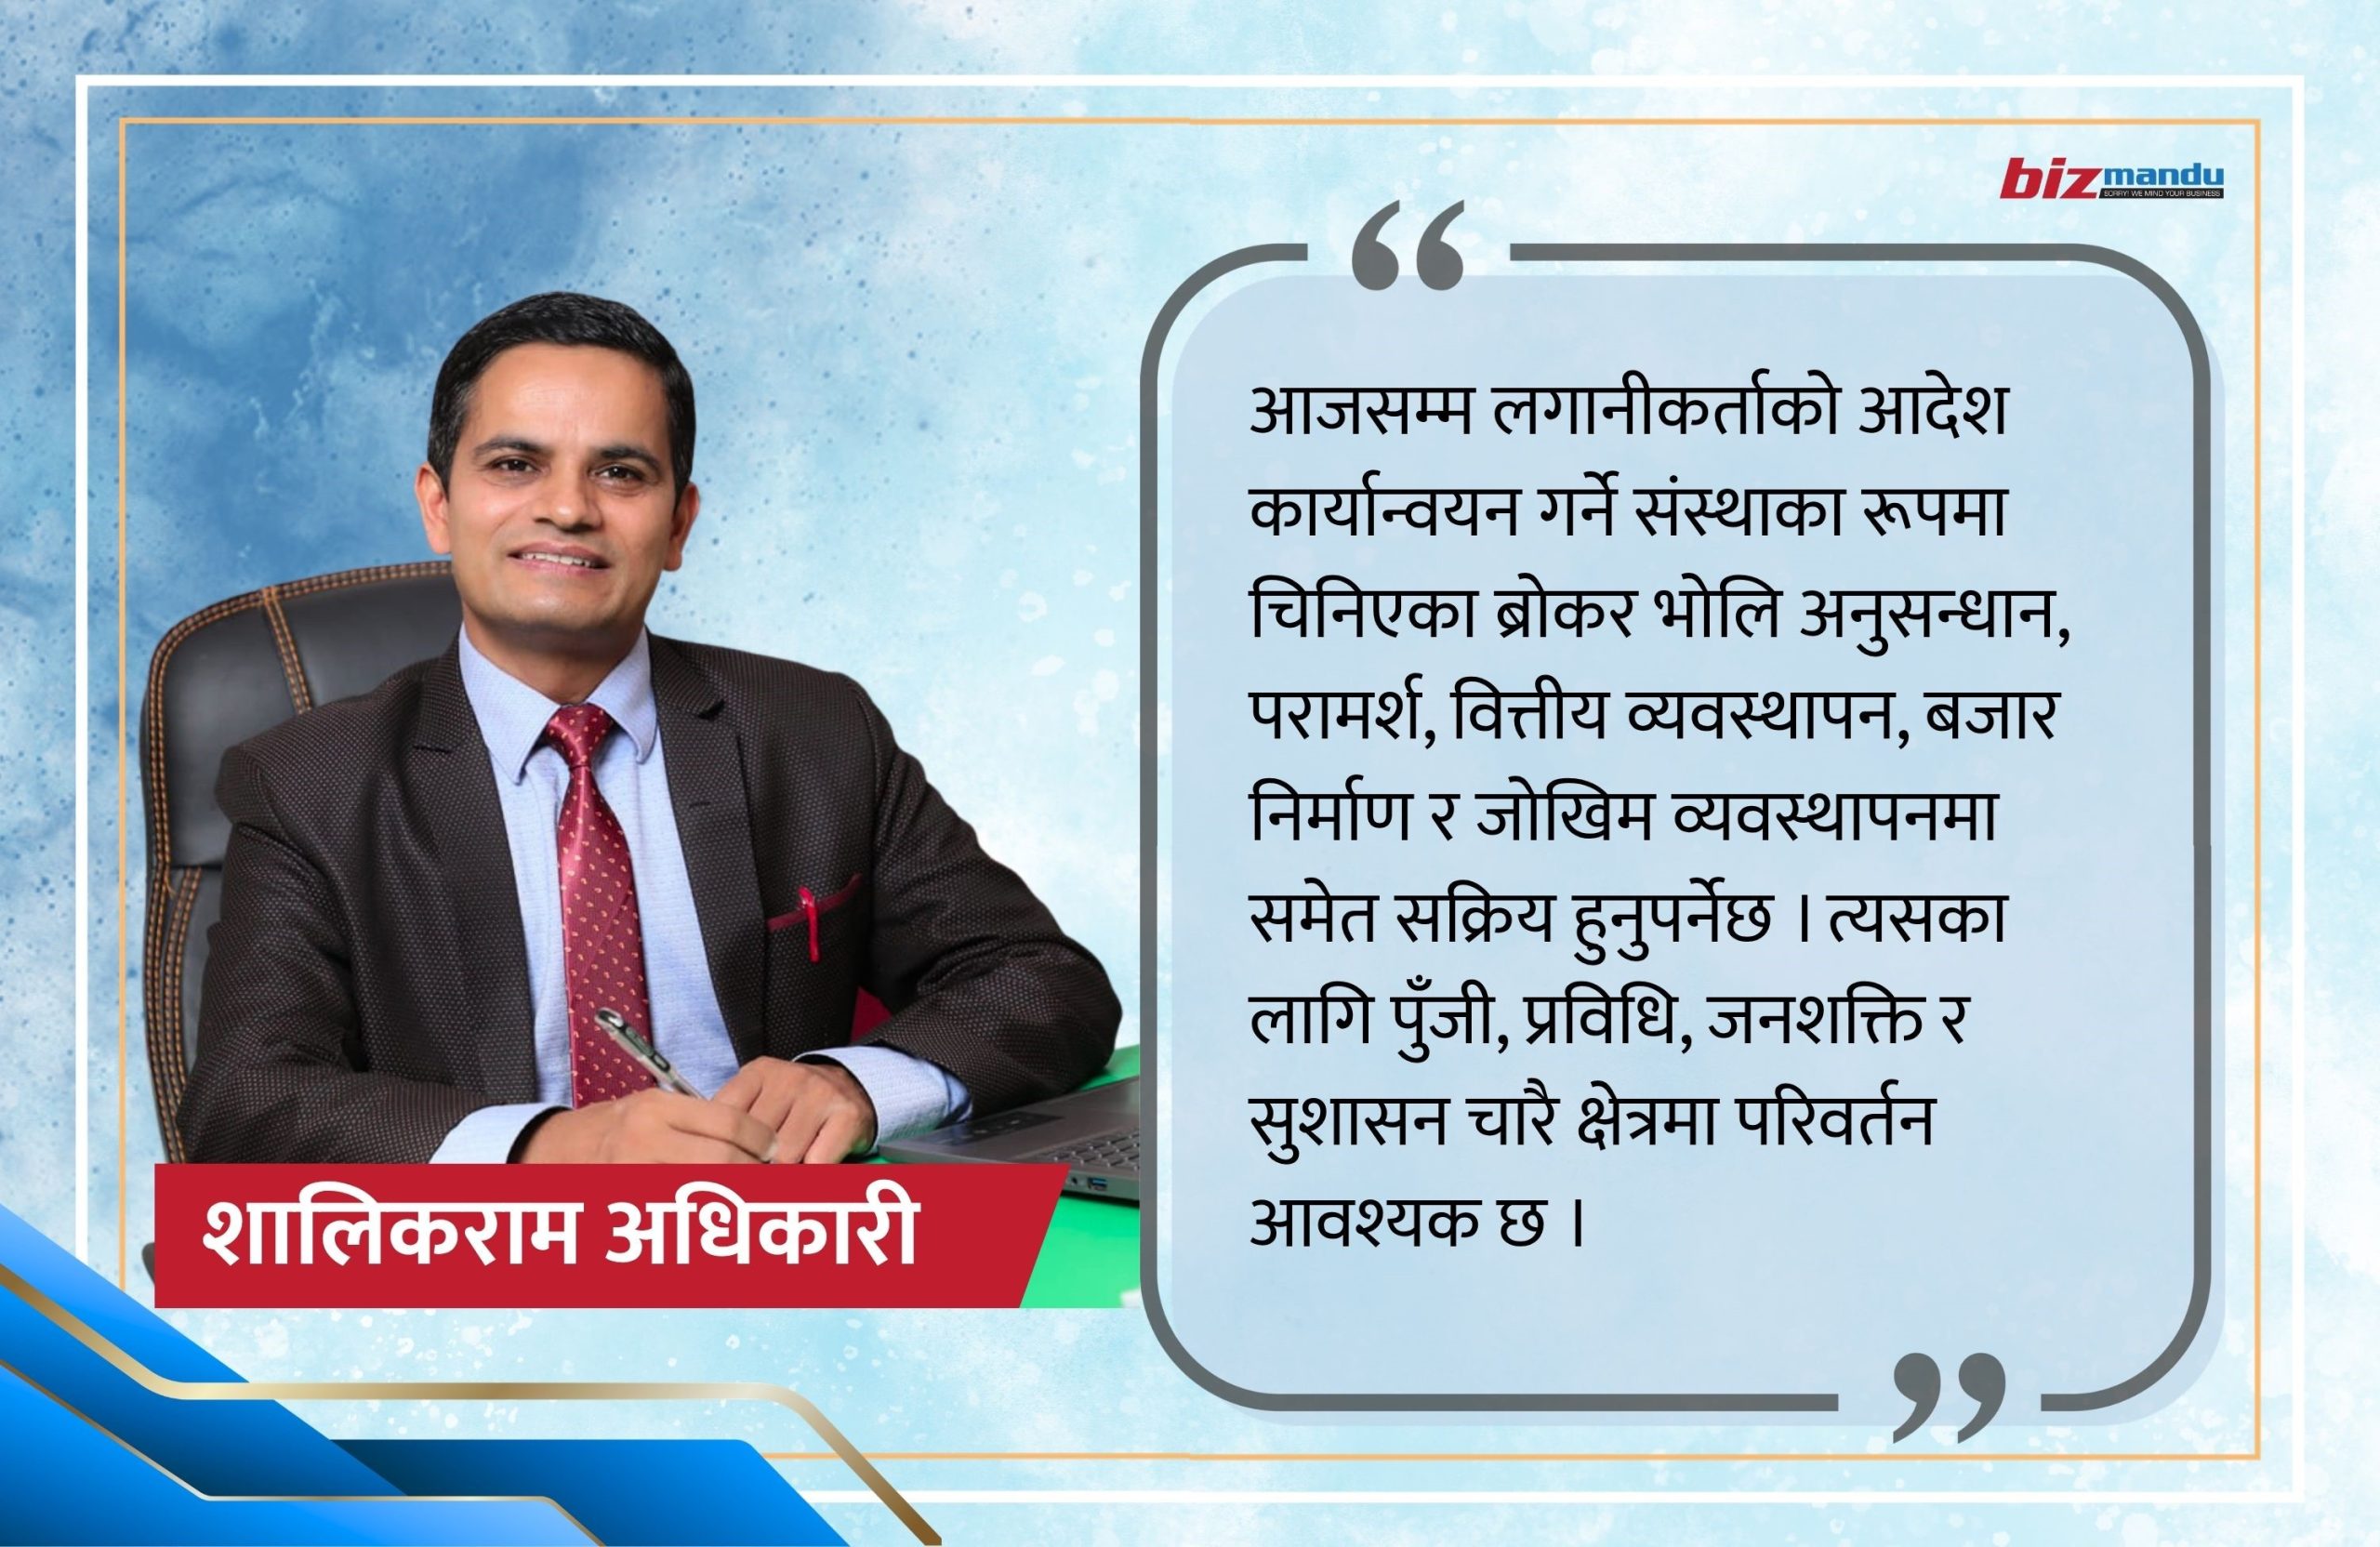
आजसम्म लगानीकर्ताको आदेश कार्यान्वयन गर्ने संस्थाका रूपमा चिनिएका ब्रोकर भोलि अनुसन्धान, परामर्श, वित्तीय व्यवस्थापन, बजार निर्माण र जोखिम व्यवस्थापनमा समेत सक्रिय हुनुपर्नेछ। त्यसका लागि पुँजी, प्रविधि, जनशक्ति र सुशासन चारै क्षेत्रमा परिवर्तन आवश्यक छ।
नीति कागजमा मात्र सीमित नरही प्रभावकारी रूपमा कार्यान्वयन भयो भने नेपाली पुँजी बजारको मध्यस्थता संरचना नै बदलिन सक्छ। तर, यसको सफलता घोषणा वा नियम निर्माणमा होइन, जोखिमअनुसार पुँजी राख्ने, ग्राहकको सम्पत्ति जोगाउने, प्रविधि सुरक्षित बनाउने र ब्रोकरलाई वास्तविक वित्तीय मध्यस्थकर्ताका रूपमा विकास गर्ने कार्यान्वयन क्षमतामा निर्भर हुनेछ।
(अधिकारी ब्रोकर नं. ७४ कलश स्टक मार्केटका प्रबन्ध सञ्चालक हुन्। प्रस्तुत विचार उनका व्यक्तिगत हुन्, संस्थाको प्रतिनिधित्व गर्दैनन्।)