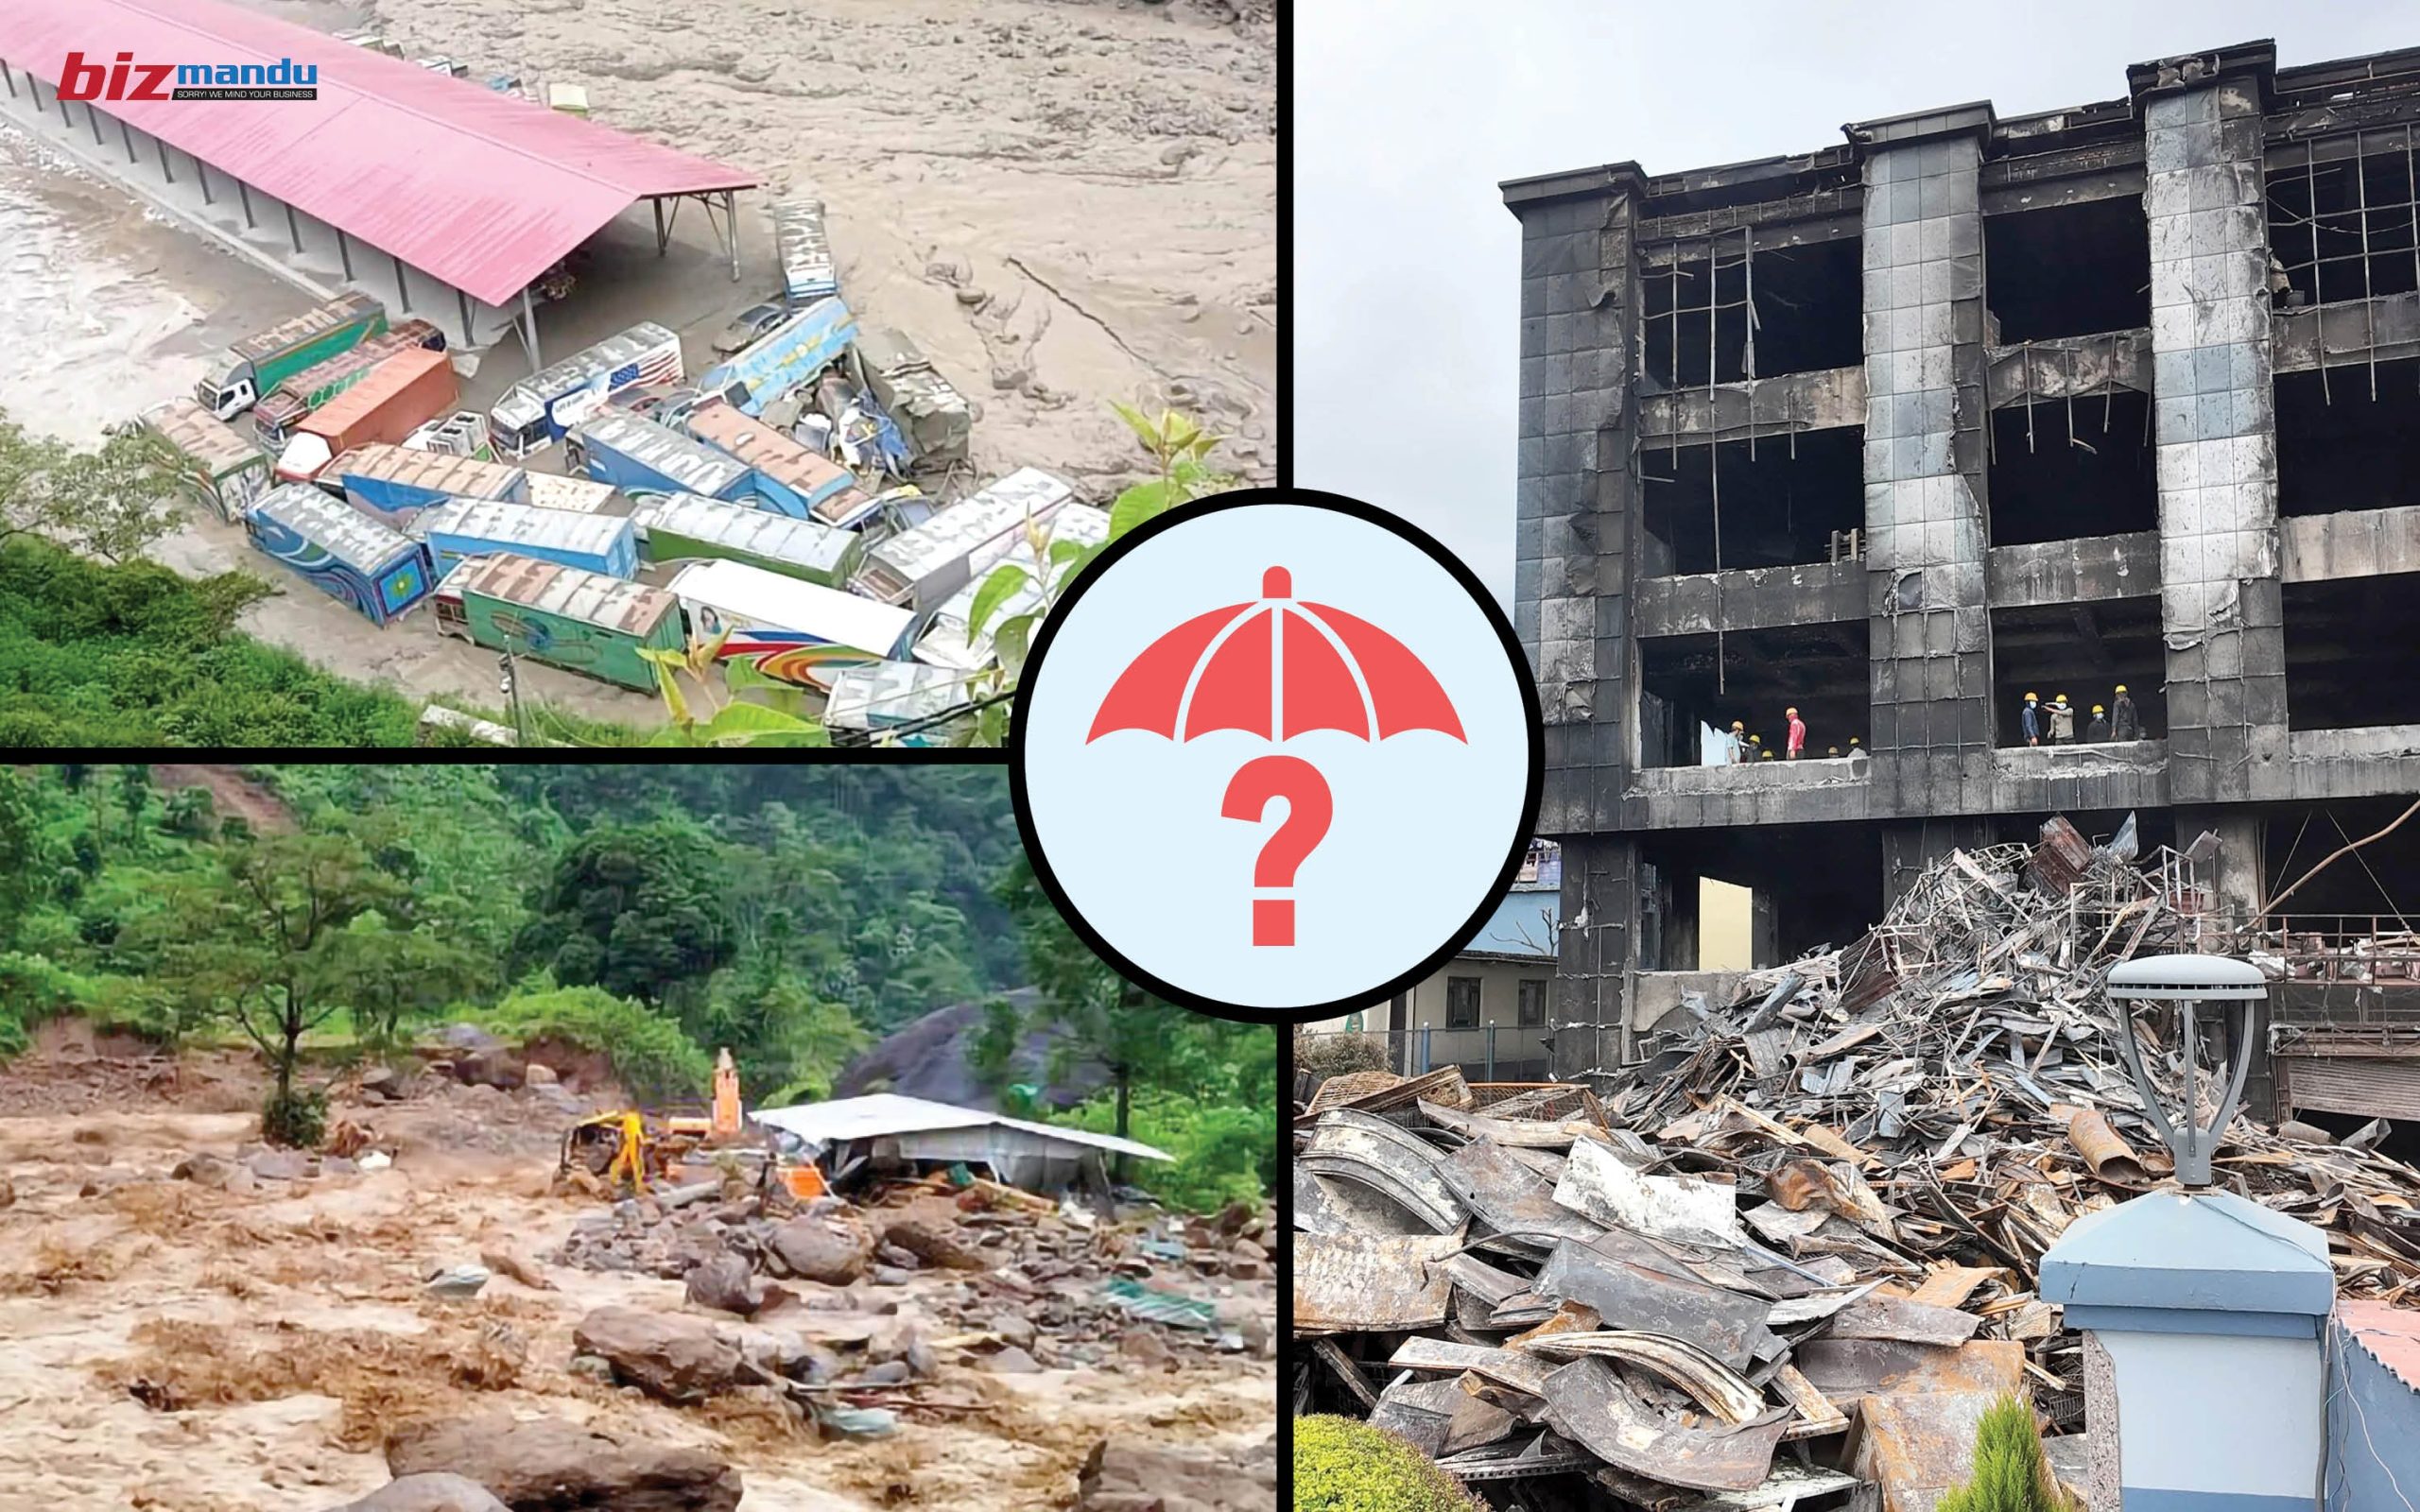
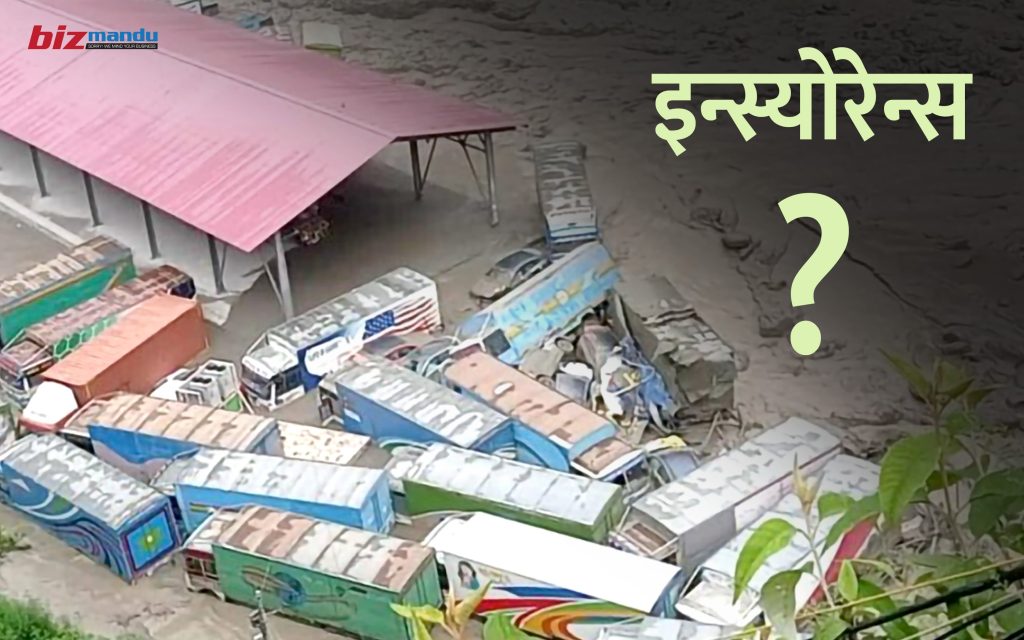
काठमाडौं। बाढीले जलविद्युत् आयोजना बगाउने, प्राकृतिक विपत्तिले सम्पत्तिमा क्षति पुर्याउने र बीमा दाबीको आकार बढाउने क्रम तीव्र बन्दै गएको छ। यसको असर अब बीमा कम्पनीको क्षतिपूर्ति भुक्तानीमा मात्रै सीमित छैन, जोखिम अर्को कम्पनीलाई हस्तान्तरण गर्ने पुनर्बीमाको लागतसमेत बढ्ने दबाब परेको छ।
नेपालमा विपत्तिजन्य जोखिम बढ्दै जाँदा अन्तर्राष्ट्रिय पुनर्बीमा कम्पनीले प्रिमियम बढाउने र दायित्व भुक्तानीमा सीमा तथा सर्त कडा पार्ने सम्भावनाले बीमा क्षेत्रलाई थप चुनौतीमा पारेको छ।
पछिल्लो समय बीमा कम्पनीमा निरन्तर दाबी बढ्दै जाँदा पुनर्बीमा कम्पनीमा जोखिम हस्तान्तरण गर्नसमेत कठिन हुन थालेको छ। यसले पुनर्बीमाको प्रिमियम महँगिने जोखिम बढाएको बीमकहरू बताउँछन्।
पछिल्ला दुई वर्षमा एकपछि अर्को विपत्तिले बीमा कम्पनीको दायित्व बढाएको छ। यसको प्रत्यक्ष असर निर्जीवन बीमाको पुनर्बीमामा परेको छ। दाबी बढ्दै जाँदा पुनर्बीमा कम्पनीले लिने प्रिमियम बढाउन सक्ने र भुक्तानीमा सर्त लागू गर्न सक्ने जोखिम रहेको बीमकहरूको भनाइ छ।
नेपाल बीमक संघका अध्यक्ष वीरेन्द्र वैदवार क्षेत्रीले निरन्तर दाबी बढ्दा पुनर्बीमाको प्रिमियम बढ्ने र भुक्तानीमा सीमा तोकिन सक्ने बताए।
‘यस्तो निरन्तर जोखिम आउँदा पुनर्बीमाले पनि क्लेमको लिमिट लगाउन सक्छन्। पुनर्बीमाले बीमा कम्पनीलाई चार्ज गर्ने मूल्य बढाउने भयो। यसको दायित्व बीमा कम्पनीमा आउँछ,’ उनले भने, ‘नेपाली बीमा कम्पनीले पुनर्बीमा गराउँदा होस् वा यहाँका पुनर्बीमा कम्पनीले विदेशमा रेट्रोसेसन गराउँदा, प्रिमियम बढ्ने देखिएको छ। त्यसको दायित्व बीमा कम्पनीमा आएपछि ग्राहकमा पर्नेछ।’
बीमा कम्पनीले निश्चित अवधिका लागि प्रिमियम लिएर विभिन्न प्रकारका जोखिमको सुरक्षण गर्छन्। निर्जीवन बीमा कम्पनीले आफ्नो जोखिम बहन गर्ने क्षमताअनुसार केही हिस्सा आफैं राख्छन् भने बाँकी जोखिम पुनर्बीमा कम्पनीलाई हस्तान्तरण गर्छन्। यसरी जोखिम हस्तान्तरण गर्दा पुनर्बीमा कम्पनीले लिने दायित्व र त्यसबापतको प्रिमियमले बीमा कम्पनीको लागत निर्धारण गर्छ। पुनर्बीमामा दाबी बढेपछि प्रिमियम महँगिने र त्यसको असर बीमितसम्म पुग्ने जोखिम बढेको बीमकहरूको तर्क छ।
प्रभु इन्स्योरेन्सका प्रमुख कार्यकारी अधिकृत सञ्चित बज्राचार्यले पछिल्लो समय विपत्तिका घटनाले जोखिम बढ्दै गएकाले अन्तर्राष्ट्रिय पुनर्बीमा कम्पनीले दायित्व बहन गर्दा प्रिमियम बढाउने सम्भावना रहेको बताए।
‘रिस्क भनेको स्वाभाविक रूपमा सेयरिङ गर्ने हो। इन्स्योरेन्स कम्पनीहरू अन्तर्राष्ट्रिय रूपमा पनि व्यवसाय गर्न बसेका हुन्। तर, यसको अर्थ जोखिम नै नलिने भन्ने होइन,’ उनले भने, ‘जोखिम बढ्दै गएपछि स्वाभाविक रूपमा रेट बढ्छ। अन्तर्राष्ट्रिय रूपमै प्रिमियम दर बढेपछि यहाँका कम्पनीलाई गाह्रो हुन्छ। त्यसको दायित्व बीमितलाई पर्ने हो।’
निर्जीवन बीमा कम्पनीले ठूलो दायित्व सिर्जना हुन सक्ने सम्भावित जोखिमको विश्लेषण गरी त्यसको केही हिस्सा आफैँ बहन गर्छन् भने ठूलो हिस्सा पुनर्बीमा कम्पनीलाई हस्तान्तरण गर्छन्। मोटर, दुर्घटना तथा सम्पत्ति बीमामा तुलनात्मक रूपमा सानो आकारका दाबी आउने भएकाले यस्ता जोखिमको ठूलो हिस्सा बीमा कम्पनीले आफैँ राख्ने गरेका छन्।
‘कुनैकुनै कम्पनीले आफ्नो व्यवसाय रणनीतिअनुसार मोटर बीमा र दुर्घटना बीमाको रेट्रोसेसन कम गराएका हुन सक्छन्। तर, बीमाले लिएको प्रिमियमको ८० देखि ९० प्रतिशत हिस्सा पुनर्बीमामै जाने गरेको छ,’ बीमक संघका अध्यक्ष क्षेत्रीले भने।
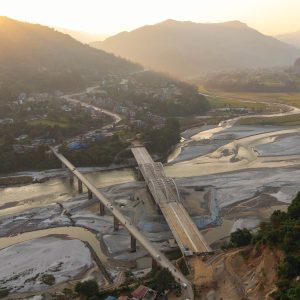
पछिल्लो समय जलविद्युत् आयोजनामा बाढीपहिरोका कारण ठूलो क्षति हुने गरेको छ। बाढीले आयोजना बगाउँदा वा संरचनामा क्षति पुर्याउँदा बीमा कम्पनीमा ठूलो रकमको दाबी पर्ने गरेको छ। यस्ता आयोजनाको पुनर्बीमा नेपालमा सरकारको लगानी रहेको नेपाल रि-इन्स्योरेन्स कम्पनी र हिमालयन रि-इन्स्योरेन्स कम्पनीमार्फत हुँदै आएको छ।
नेपालमा दुईवटा पुनर्बीमा कम्पनी रहे पनि बढ्दो दायित्व थेग्न तिनको क्षमताबारे प्रश्न उठ्न थालेको छ। त्यसैले पुनर्बीमासम्बन्धी नीति परिवर्तन गरी जोखिमको हिस्सा विभिन्न कम्पनी र बजारमा बाँड्नुपर्ने माग बीमकहरूले गरेका छन्। पछिल्ला वर्षमा जलवायु परिवर्तनसँग सम्बन्धित विपत्तिका घटना बढ्दै जाँदा अन्तर्राष्ट्रिय पुनर्बीमा कम्पनीले पनि नेपालमा व्यवसाय गर्दा जोखिमको पुनर्मूल्यांकन गर्न सक्ने उनीहरूको भनाइ छ।
नेपाल बीमक संघका अध्यक्ष क्षेत्रीले नेपालको जोखिमलाई छुट्टै मूल्यांकन गर्दा पुनर्बीमाको प्रिमियम महँगिन सक्ने बताए। तर, दक्षिण एसियाको समग्र जोखिमसँग जोडेर मूल्यांकन गर्दा त्यसको असर कम हुन सक्ने उनको आकलन छ।
‘इन्डियन सबकन्टिनेन्टको हिसाबले नेपालको मात्रै जोखिम हेरियो भने त्यसले प्रिमियममा ठूलो असर पार्छ। तर, दक्षिण एसियाकै समग्र जोखिम हेरियो भने पुनर्बीमाको ठूलो दायित्व नआउन सक्छ,’ उनले भने, ‘पुनरावलोकनचाहिँ हुन्छ। नेपालमा व्यवसायको आकार सानो छ। भारतमा क्षतिको आकार ठूलो भए पनि प्रिमियमको आकार पनि बढी छ। उनीहरूको सबैभन्दा ठूलो व्यवसाय भारतमै छ। त्यस हिसाबले समग्रमा प्रिमियम बढाइयो भने नेपाललाई मात्रै ठूलो असर नपर्न पनि सक्छ।’
स्वदेशी पुनर्बीमा कम्पनीको व्यवसाय सुनिश्चित गर्न सरकारले बाध्यकारी रूपमा पुनर्बीमाको निश्चित हिस्सा नेपालमै गराउनुपर्ने व्यवस्था गरेको छ। तर, यसले जोखिमको ठूलो हिस्सा सीमित कम्पनीमा केन्द्रित गरेको भन्दै बीमकहरूले विविधीकरणको माग गरेका छन्।
बीमकको पुनर्बीमासम्बन्धी निर्देशिका अनुसार बीमा कम्पनीले प्रत्यक्ष हिस्साअन्तर्गत बीमांकको कम्तीमा २० प्रतिशत नेपाल रि-इन्स्योरेन्स कम्पनीमा पुनर्बीमा गराउनुपर्छ। नेपाल रिले यस्तो व्यवसाय अस्वीकार गर्न नपाउने व्यवस्था छ। त्यसपछि बाँकी रहेको हिस्साको ३० प्रतिशत व्यवसाय पनि स्वदेशी पुनर्बीमा कम्पनीलाई दिनुपर्ने बाध्यकारी व्यवस्था छ।
यसरी पुनर्बीमा कम्पनीले पनि आफ्नो जोखिम बहन गर्ने क्षमताअनुसार केही दायित्व आफैं राख्छन् र बाँकी जोखिम अर्को पुनर्बीमा कम्पनीमा हस्तान्तरण गर्छन्। तर, नेपालका पुनर्बीमा कम्पनीको जोखिम बहन गर्ने क्षमता सीमित हुँदा विदेशी कम्पनीमा जोखिम हस्तान्तरण गर्नसमेत कठिन हुन सक्ने जानकारहरू बताउँछन्।
एक निर्जीवन बीमा कम्पनीका प्रमुख कार्यकारी अधिकृतले मुलुकमा अनिश्चित जोखिम बढिरहेका बेला पुनर्बीमाको नीति भने जोखिम केन्द्रित गर्ने दिशामा गएको बताए। ‘नेपालमा जोखिमको अनिश्चितता बढिरहेको छ। तर, हाम्रो ध्यान जोखिमलाई विविधीकरण गर्नुभन्दा केन्द्रित गर्नेतिर गएको छ। बजेटले यसलाई झन् केन्द्रित गर्ने काम गर्यो,’ उनले भने, ‘बढ्दो जोखिमलाई विविधीकरण गर्न पुनर्बीमा सम्बन्धी नीति फेर्नुपर्ने आवश्यकता भइसकेको छ। यसका लागि नियामक निकायले विशेष पहल गर्न जरुरी छ।’