नेपाल राष्ट्र बैंकले सार्वजनिक गरेको गत आर्थिक वर्ष २०८२/८३ को वार्षिक तथ्यांकले पहिलो नजरमा एकदमै उत्साह दिन्छ। विदेशी विनिमय सञ्चिति रु. ३,८९७ अर्ब ६७ करोड भएको छ, जसबाट १९.६ महिनाको वस्तु तथा सेवा आयात धान्न पुग्छ।
शोधनान्तर स्थिति रु. १,०२७.०४ अर्बले बचतमा छ, चालु खाता ९२३.५६ अर्ब रुपैयाँले बचतमा छ। रेमिट्यान्स ३७.१ प्रतिशतले बढेर २,३६३.१३ अर्ब रुपैयाँ पुगेको छ। बैंकको ब्याजदर इतिहासकै न्यून बिन्दुमा झर्दा वाणिज्य बैंकहरूको निक्षेपको औसत ब्याजदर ३.२१ प्रतिशत र कर्जाको भारित औसत ब्याजदर ६.५५ प्रतिशत कायम छ। ९१ दिने ट्रेजरी बिलको भारित औसत ब्याजदर २.३२ प्रतिशतमा कायम भएको छ।
अनि त्यही तथ्यांकको अर्को पानामा आर्थिक वृद्धिदर अघिल्लो वर्ष ४.४३ प्रतिशत रहेकोमा त्यसबाट ओर्लिएर ३.८५ प्रतिशत कायम भएको छ। निजी क्षेत्रतर्फको कर्जा वृद्धि ६.५ प्रतिशत मात्रै देखिन्छ। मौद्रिक क्षेत्रको कुल आन्तरिक दाबी २.१ प्रतिशत हुँदा पुँजीगत खर्च १४.८ प्रतिशतले घटेको छ।
नेप्से सूचकांक २,७९४.७९ बाट घटेर २,५९७.८० कायम भएको आदि जस्ता सूचकहरू समावेश भएका भेटिन्छन्। यी दुई पाना छुट्टाछुट्टै होइनन्, एउटै वाक्यका दुई भागजस्ता हुन्, जसले पैसाको बाढी आयो तर लगानीको खडेरी नसकिएको नियतिलाई प्रस्ट्याउँछन्।
पछिल्लो समयमा सर्वत्र धेरै प्रयोग हुने आँकडामा विदेशी विनिमय सञ्चिति ४५.६ प्रतिशतले बढ्यो भन्ने हो, जसलाई अलि फरक कोणबाट हेरौँ। राष्ट्रिय लेखाअनुसार कुल गार्हस्थ उत्पादनमा कुल राष्ट्रिय बचत ४४.७७ प्रतिशत छ, अनि कुल स्थिर पुँजी निर्माण २६.२६ प्रतिशत मात्रै।
यो १८ प्रतिशत बिन्दुको खाडल कतै त जानुपर्यो, हो, त्यो गयो विदेशी विनिमय सञ्चितिमा। सञ्चिति बढ्नु आफैंमा नराम्रो होइन, तर सञ्चिति बढ्नुको अर्थ देशले आफ्नो बचतलाई आफ्नै अर्थतन्त्रमा काममा लगाउन सकेन र त्यसैले त्यो बचत विदेशी बन्ड र विदेशी बैंकमा राख्न बाध्य भयो।
हामी अर्बौं डलर विदेशमा राखेर सीमित प्रतिफल कमाइरहेका छौँ, जबकि देशभित्र जलविद्युत्, प्रसारण लाइन, सडक र औद्योगिक पूर्वाधारका दर्जनौँ परियोजना वित्तीय स्रोत कुरेर बसेका छन्।
हामी अर्बौं डलर विदेशमा राखेर सीमित प्रतिफल कमाइरहेका छौँ, जबकि देशभित्र जलविद्युत्, प्रसारण लाइन, सडक र औद्योगिक पूर्वाधारका दर्जनौँ परियोजना वित्तीय स्रोत कुरेर बसेका छन्। १९.६ महिनाको आयात धान्ने सञ्चिति अवसर पनि हो र हुन नसकेको लगानीको चुनौती पनि। कुन बढी हो भन्ने प्रश्न नै चालु आर्थिक वर्षको सबैभन्दा महत्त्वपूर्ण नीतिगत प्रश्न हो।
रेमिट्यान्सको अंकगणित नियालेर हेर्दा ३७.१ प्रतिशतको वृद्धि असाधारण देखिन्छ, तर डलरमा त्यही वृद्धि २८.१ प्रतिशत छ। फरक कहाँबाट आयो? नेपाली रुपैयाँ अमेरिकी डलरसँग वर्षभरिमा १०.९ प्रतिशतले अवमूल्यन भएर प्रतिडलर १३७.०० बाट १५३.७२ रुपैयाँ कायम हुँदा भएको वृद्धिको एउटा उल्लेख्य हिस्सा विनिमय दरको योगदान हो, नयाँ श्रम आय होइन।
अझ ध्यान दिनुपर्ने कुरा के छ भने वैदेशिक रोजगारीका लागि पहिलोपटक स्वीकृति लिनेको संख्या ५,०५,९५७ बाट ४,०६,५१९ मा झरेको छ, जसमा करिब २० प्रतिशतको गिरावट देखिन्छ भने पुनः श्रम स्वीकृति ३,३३,३०९ बाट ३,८५,७८३ मा बढेको छ। यसको अर्थ सोझो छ, आजको रेमिट्यान्स मुख्यतः पहिले नै बाहिर रहेको जनशक्तिबाट आइरहेको छ, नयाँ प्रवाहबाट होइन।
नयाँ भर्ती पातलिँदै जाँदा यो आयको आधार पनि क्रमशः पातलो हुन्छ। त्यसैले आउँदो दिनमा रेमिट्यान्सलाई स्थायी संरचनात्मक बल मानेर बनाइएका सबै अनुमान, जस्तै राष्ट्रिय बजेटको, बाह्य क्षेत्रको, बैंकको निक्षेप वृद्धि आदिका अड्कलहरू विस्तृत परीक्षणबिना हतारमा गर्नु अस्थायी लक्षणका आधारमा बिरामीलाई रोग निवारणको औषधि दिएको जस्तै हुन सक्छ।
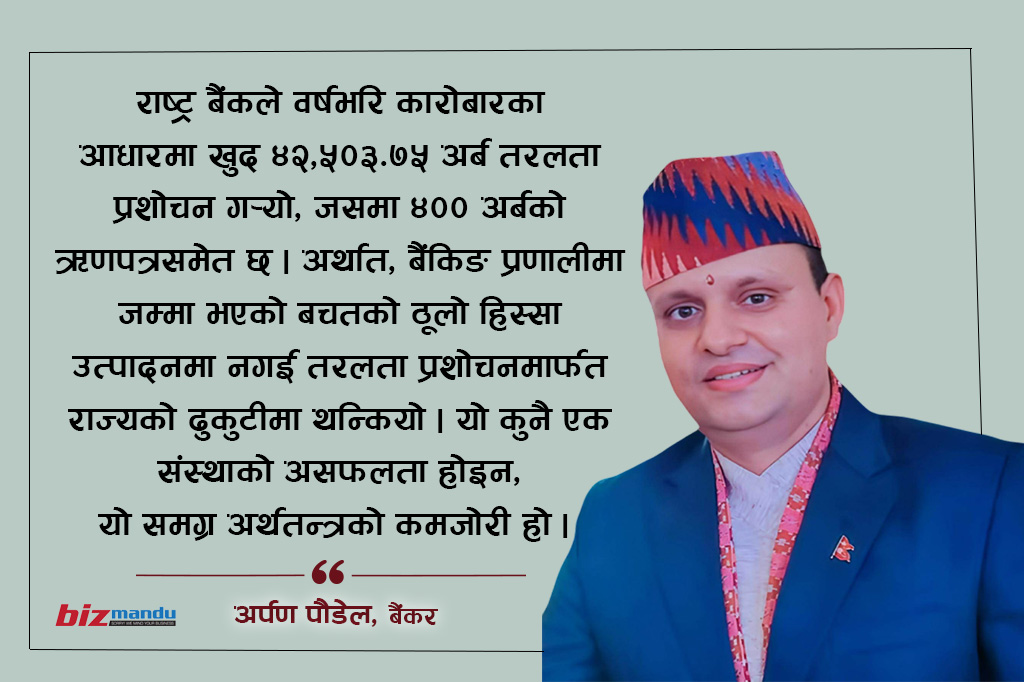
पैसाको मूल्य अत्यधिक घट्यो, तर कर्जा किन बढेन? गत वर्षको सबैभन्दा असहज तथ्यांक यही हो। एक वर्षमा करिब १,०१३ अर्ब थपिँदा कर्जामा ३५९ अर्ब मात्रै परिचालन भएको छ। बाँकी ६५० अर्बभन्दा बढी रकमको गन्तव्य के भयो? उत्तर तरलता व्यवस्थापनको आँकडामा छ। राष्ट्र बैंकले वर्षभरि कारोबारका आधारमा खुद ४२,५०३.७५ अर्ब तरलता प्रशोधन गर्यो, जसमा ४०० अर्बको ऋणपत्रसमेत छ।
अर्थात् बैंकिङ प्रणालीमा जम्मा भएको बचतको ठूलो हिस्सा उत्पादनमा नगई तरलता प्रशोधनमार्फत राज्यको ढुकुटीमा थन्कियो। यो कुनै एक संस्थाको असफलता होइन, यो समग्र अर्थतन्त्रको कमजोरी हो। गत वर्ष परिचालित स्रोतमा पनि बैंकिङबाट प्रवाह भएको कर्जालाई विश्लेषण गरेर हेर्ने हो भने आयात कर्जामा ३२.२ प्रतिशत, सेयरधितो कर्जामा १८.३ प्रतिशत, सवारी कर्जामा ११.१ प्रतिशत, चालु पुँजी कर्जामा ७.३ प्रतिशत र घरजग्गा कर्जामा ६.९ प्रतिशत रहेको देखिन्छ।
यसको अर्थ सस्तो पैसाले आयात र उपभोग धानिरहेको छ, उत्पादन होइन। यसैले आयात १६.२ प्रतिशतले बढेर २,०९६.३८ अर्ब पुग्नु र व्यापार घाटा १,७८१.०९ अर्ब हुनु संयोग होइन। त्यो प्रणालीको तार्किक परिणामका साथै निर्यात–आयात अनुपात १५.४ बाट १५ प्रतिशतमा झर्नुको कथा पनि यही हो।
सरकारको ऋण बढ्ने अनि निर्माण घट्ने जस्तो सबैभन्दा असहज पक्ष पनि गत आर्थिक वर्षको सार्वजनिक वित्तमा देखिएको छ।

गत आर्थिक वर्षमा सबैभन्दा कम चर्चित तर सबैभन्दा गम्भीर परिवर्तन निक्षेप संरचनामा देखिएको छ, जसलाई तलको तालिकाबाट स्पष्ट रूपमा बुझ्न सकिन्छ।
| निक्षेप प्रकार | २०८१ असार | २०८२ असार | २०८३ असार |
| चल्ती | ५.८ | ७.१ | ८.१ |
| मुद्दती | ५६.४ | ४८.३ | ३५.३ |
| बचत | ३०.३ | ३६.८ | ४७ |
| अन्य | ७.५ | ७.८ | ९.५ |
दुई वर्षमा मुद्दती निक्षेपको हिस्सा २१ प्रतिशत बिन्दुले घट्नुको गणित सरल छ। औसत निक्षेप ब्याजदर ३.२१ प्रतिशत र असार २०८३ को वार्षिक बिन्दुगत मुद्रास्फीति ५.१४ प्रतिशत हुँदा वास्तविक प्रतिफल करिब २ प्रतिशत ऋणात्मक भयो। निक्षेपकर्ताले पैसा लामो समयसम्म स्थिर राख्न अस्वीकार गरे, जुन कुनै सर्वेक्षणले नभनेको तर सबैभन्दा स्पष्ट बजार सन्देश हो। बैंकको दृष्टिकोणबाट यसको अर्थ के हो? निक्षेपको आधार आकारमा ठूलो तर व्यवहारमा छोटो र चञ्चल भएको छ।
ब्याजदर चक्र फर्किनासाथ यो रकम तत्कालै पुनर्मूल्यांकन हुन्छ वा सर्छ। सम्पत्ति–दायित्व व्यवस्थापनमा यसलाई स्थिर निक्षेप मानेर व्यवहार गर्दा निश्चित रूपमा आउँदा वर्षहरूमा सबैभन्दा ठूलो जोखिम भित्रने एउटा ठूलो आधार यही हुनेछ। यसैसँग जोडिएको अर्को संकेत अन्तरबैंक कारोबार अघिल्लो आर्थिक वर्षमा १,७२३.५९ अर्ब रहेकोमा गत आर्थिक वर्षमा १,१५३.७१ अर्बमा झरी करिब एक तिहाइको संकुचन देखिनु हो। सबैसँग बढी पैसा हुँदा अन्तरबैंक बजार सुक्छ र बजार सुकेपछि मूल्य निर्धारणको संकेत पनि कमजोर हुने नै भयो।
सरकारको ऋण बढ्ने अनि निर्माण घट्ने जस्तो सबैभन्दा असहज पक्ष पनि गत आर्थिक वर्षको सार्वजनिक वित्तमा देखिएको छ। सरकारको कुल खर्च रु. १,५८२.१७ अर्ब छ, तर पुँजीगत खर्च रु. १९०.८४ अर्ब मात्र देखिन्छ, जुन अघिल्लो आर्थिक वर्षको तुलनामा १४.८ प्रतिशतले घटेको देखिन्छ।
चालु खर्च ९.१ प्रतिशतले बढेर रु. १,०४३.९९ अर्ब पुग्दा कुल खर्चमा पुँजीगत खर्चको हिस्सा करिब १२ प्रतिशत मात्रै छ। त्यसैगरी कुल सार्वजनिक ऋण जीडीपीको ४५.०७ प्रतिशत छ, जुन अघिल्लो वर्ष ४३.०६ प्रतिशत थियो। राष्ट्र बैंकमा रहेको सरकारी नगद मौज्दात रु. १३७.७८ अर्बबाट बढेर रु. २७७.४५ अर्ब पुगेको छ।
एउटै वाक्यमा भन्दा, ऋण बढिरहेको छ भने नगद थन्किएको छ अनि निर्माण घटिरहेको छ। बैंकको ऋणले पूर्वाधार बनाउनमा केन्द्रित नभई उपभोग मात्रै धान्नका लागि प्रयोग भएको देखिन्छ। ४५ प्रतिशतको सरकारी ऋण तथा कुल गार्हस्थ उत्पादन अनुपात अन्तर्राष्ट्रिय मापदण्डमा अझै संकटको तह त होइन, तर त्यो ऋणले उत्पादनशील सम्पत्ति सिर्जना नगर्दा क्रमिक रूपमा समस्या बढ्दै जान सक्छ।
बैंकमा तरलता थुप्रिँदैमा अर्थतन्त्र चलायमान हुँदैन, त्यो उत्पादन, लगानी र रोजगारीमा रूपान्तरण हुनुपर्छ। अहिलेको कमजोर आर्थिक गतिविधिले हाम्रो समस्या पैसाको अभावभन्दा पनि त्यसको प्रभावकारी परिचालन र लगानीको विश्वासमा रहेको देखाउँछ।
कर्जाको माग छैन, ब्याजदर बढ्दैन भन्ने भाष्य पछिल्लो समयमा सबैतिर स्थापितजस्तो छ, जुन आफैंमा जोखिमपूर्ण वाक्यांश बन्न सक्छ। बिन्दुगत उपभोक्ता मुद्रास्फीति २.२० बाट ५.१४ प्रतिशत सर्नु, बिन्दुगत थोक मुद्रास्फीति १.०५ बाट ६.६७ प्रतिशतमा तन्कनु, तलब तथा ज्याला सूचकांक ६.७० प्रतिशतले वृद्धि हुनु, कच्चा तेल १६.६ प्रतिशतले वृद्धि हुनु, सुन २०.२ प्रतिशतले वृद्धि हुनु। अनि नेपाली रुपैयाँ १०.९ प्रतिशतले अवमूल्यन हुनु आदि जस्ता संकेतहरूले केही महत्त्वपूर्ण सुझाव दिएको देखिन्छ।
वार्षिक औसत उपभोक्ता मुद्रास्फीति ३.०८ प्रतिशत देखिए पनि वर्षान्तको गति स्पष्टतः माथितिर छ। यस्तो अवस्थामा २.३२ प्रतिशतको ट्रेजरी बिलको दरलाई आधार मानेर लामो अवधिको लगानी संरचना बनाउनु र त्यही बेला ३५ प्रतिशतमा झरेको मुद्दती निक्षेपमा भर पर्नु दुवैतिरबाट चेपिने अवस्था सिर्जना हुने प्रारम्भिक संकेत हो। यो जोखिम आजको आम्दानीमा नदेखिएता पनि भोलिको पुनर्मूल्यांकनमा अवश्य देखिन्छ।
बजारको आफ्नै फैसला छ, जुन आफैंमा सबैभन्दा तिखो संकेत हो। इतिहासकै सस्तो पैसा, इतिहासकै ठूलो तरलता र इतिहासकै ठूलो सञ्चिति भएको वर्षमा नेप्से सूचकांक २,७९४.७९ बाट २,५९७.८० मा झरेको छ। बजार पुँजीकरण अघिल्लो आर्थिक वर्षमा जीडीपीको ७५.११ प्रतिशत रहेकोमा गत आर्थिक वर्षमा ६७.६३ प्रतिशतमा ओर्लियो, यद्यपि सूचीकृत कम्पनी २७२ बाट ३०२ पुगे। सामान्य अवस्थामा सस्तो पैसाले सम्पत्तिको मूल्य उकास्छ। यहाँ उल्टो भयो। यसको सोझो अर्थ हो, समस्या तरलताको होइन, विश्वासको हो। पैसा छ तर परिचालन गर्ने उत्साह छैन।
वित्तीय क्षेत्रका आफ्नै सीमाहरू पनि छन्। कर्जा नबढ्नुको दोष माग पक्षमा मात्रै थोपर्न मिल्दैन। बैंकहरूको प्राथमिक पुँजी कोष अनुपात ९.९५ प्रतिशत, कुल पुँजी जोखिम भारित कोष १२.७६ प्रतिशत रहँदा सीमान्त कर्जा विस्तारको ठाउँ साँघुरो भएको देखिन्छ।
निष्क्रिय कर्जा अनुपात ५.६६ प्रतिशत छ। शाखा संख्या ११,५२६ बाट ११,३३२ मा विस्तार होइन, संकुचन भएको छ। जम्मा २०.३१ लाख कर्जा खाता, तर ६.३४ करोड निक्षेप खाता छन्, जसका कारण करिब ३१ः१ को अनुपात कायम भएको छ। कुल बक्यौता कर्जाको ६२.९ प्रतिशत अझै घरजग्गा धितोमा केन्द्रित छ।
तरलता प्रचुर छ, सस्तो छ, तर तरलताले आफैं परियोजना बनाउँदैन, आफैं उत्पादन बढाउँदैन, आफैं रोजगारी सिर्जना गर्दैन। त्यसका लागि नीति, संस्थागत क्षमता र विश्वास चाहिन्छ र यो गत वर्षका तथ्यहरूले भन्छन्, तीनवटै कुरा पैसाभन्दा दुर्लभ छन्।
निक्षेपको पहुँच फराकिलो भयो, तर कर्जाको पहुँच अझै धितो भएकाहरूमै सीमित छ। नगद प्रवाहमा आधारित कर्जा मूल्यांकन गर्ने क्षमता नबनुन्जेल तरलता जति नै भए पनि त्यो नयाँ उद्यमसम्म पुग्दैन।
यो विश्लेषणको उल्टो तर्क पनि बलियो छ र त्यसलाई बेवास्ता गर्नु हुँदैन।
- पहिलो, विश्वव्यापी अनिश्चितता, आपूर्ति शृंखलाका झट्का र भूराजनीतिक तनावको युगमा ठूलो सञ्चिति साँच्चिकै बीमा हो। २०७९ मा सञ्चिति घट्दा जुन आयात नियन्त्रण र नीतिगत असहजता भोग्नुपर्यो, त्यो सम्झना ताजै छ।
- दोस्रो, रेमिट्यान्सजन्य बाह्य बचत नीतिगत असफलताको परिणाम होइन, त्यो संरचनात्मक यथार्थ हो र त्यसको व्यवस्थापन नै नीतिको काम हो।
- तेस्रो, मौद्रिक प्रसारणमा समय लाग्छ, आजको सस्तो दरको प्रभाव आगामी वर्षको कर्जा तथ्यांकमा देखिन सक्छ।
- चौथो, ३.८५ प्रतिशतको वृद्धि क्षेत्रीय तुलनामा कमजोर भए पनि ऋणात्मक होइन र उद्योग क्षेत्र ५.६७ प्रतिशतले बढेको छ। तर बीमाको पनि प्रिमियम हुन्छ र यो वर्षको प्रिमियम हो नगरिएको लगानी, नबनेको पूर्वाधार र नखुलेको उत्पादन क्षमता।
आगामी वर्षको नीतिगत बहस ब्याजदर घटाउने कि बढाउने भन्नेमा अल्झिनु हुँदैन। ब्याजदर घटिसक्यो, परिणाम आएन। असली प्रश्न पाँच वटा छन्, जसलाई मूल्यांकनको कसीमा बाँधिनुपर्छ।
- एक, बैंकसम्म आइपुगेको बचतलाई ग्रहण गर्न सक्ने परियोजनाको तयार पाइपलाइन कहाँ छ?
- दुई, समस्या बजेट विनियोजनको होइन, खर्च गर्ने संयन्त्रको हो।
- तीन, ३५ प्रतिशतमा झरेको मुद्दती आधारलाई सम्पत्ति व्यवस्थापनको रणनीतिले व्यवहारगत परिपक्वताका आधारमा पुनर्मूल्यांकन गर्नैपर्छ।
- चार, ६२.९ प्रतिशत घरजग्गा धितोमा अडेको कर्जा संरचनाले नयाँ उद्यमलाई ठाउँ दिँदैन।
- पाँच, पुँजीगत वस्तु आयात, हेजिङ संरचना र गहिरो विदेशी विनिमय बजारमार्फत सञ्चितिलाई निष्क्रिय बीमाबाट सक्रिय स्रोतमा बदल्ने बहस अब सुरु हुनुपर्छ।
नेपालको अर्थतन्त्रले गत वर्ष एउटा दुर्लभ अवस्था हासिल गर्यो, पैसाको अभावको होइन, पैसालाई काम दिने क्षमताको अभाव। धेरै देशले यस्तो समस्या पाउन चाहन्छन्, तर पाएपछि प्रयोग नगर्नु अभाव भोग्नुभन्दा कम महँगो हुँदैन। तरलता प्रचुर छ, सस्तो छ, तर तरलताले आफैं परियोजना बनाउँदैन, आफैं उत्पादन बढाउँदैन, आफैं रोजगारी सिर्जना गर्दैन। त्यसका लागि नीति, संस्थागत क्षमता र विश्वास चाहिन्छ र यो गत वर्षका तथ्यहरूले भन्छन्, तीनवटै कुरा पैसाभन्दा दुर्लभ छन्।
बैंकमा तरलता थुप्रिँदैमा अर्थतन्त्र चलायमान हुँदैन, त्यो उत्पादन, लगानी र रोजगारीमा रूपान्तरण हुनुपर्छ। अहिलेको कमजोर आर्थिक गतिविधिले हाम्रो समस्या पैसाको अभावभन्दा पनि त्यसको प्रभावकारी परिचालन र लगानीको विश्वासमा रहेको देखाउँछ।
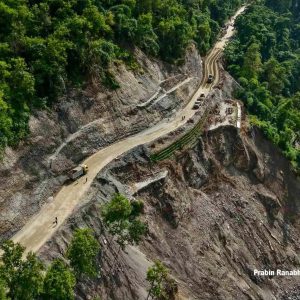
त्यसमाथि रसुवाको विपद्ले पूर्वाधार, व्यापार र स्थानीय जीविकामा ठूलो आर्थिक क्षतिको चेतावनी दिएको छ, जसले जलवायु जोखिमलाई देश विकासको मूलधारमै समेट्नुपर्ने आवश्यकता झन् तीव्र बनाएको छ। अब नीति केवल तरलता बढाउने वा राहत बाँड्नेमा सीमित हुनुहुँदैन। उत्पादनशील कर्जा विस्तार, निजी लगानीको विश्वास पुनर्स्थापना र जलवायु–लचिलो पूर्वाधार निर्माणलाई एउटै आर्थिक रणनीतिमा जोड्दै विश्वमञ्चमा नेपालले जलवायु परिवर्तनबाट उत्पन्न त्रासदीमा सहानुभूति होइन कि क्षतिपूर्ति पाउनुपर्ने माग बुलन्द हुने गरी काम गर्न आवश्यक देखिन्छ।
निष्क्रिय तरलता र कमजोर अर्थतन्त्रको यो चक्र तोड्ने हो भने पैसा बैंकमा होइन, उत्पादनमा बग्नुपर्छ र विकास आजका लागि मात्रै होइन, भोलिको विपद् सामना गर्न सक्ने पनि हुनुपर्छ।
(उल्लिखित विचार लेखकका निजी भएकाले आबद्ध संस्थाको प्रतिनिधित्व गर्दैनन्)