नेपालको पुँजीबजार फेरि एउटा विरोधाभासपूर्ण मोडमा पुगेको छ। बैंकिङ प्रणालीमा पैसा पर्याप्त छ, ब्याजदर केही वर्षअघिको तुलनामा उल्लेख्य रूपमा घटेको छ, विप्रेषण र विदेशी विनिमय सञ्चिति बलियो छन्, तर उत्पादनशील क्षेत्रको कर्जा माग, निजी लगानी, रोजगारी सिर्जना र आर्थिक वृद्धिको गति अपेक्षाकृत कमजोर छ। यहीबीच बाढीबाट जलविद्युत् आयोजना तथा पूर्वाधारमा ठूलो क्षति पुगेपछि लगानीकर्ताको मनोबल र नेप्से सूचकमा थप दबाब परेको सन्दर्भमा अर्थ मन्त्रालयले २१ बुँदे पुँजीबजार सुदृढीकरण तथा पुनरुत्थान कार्ययोजना, २०८३ ल्याएको छ।
यो कार्ययोजना सामान्य राहत प्याकेजभन्दा व्यापक छ। यसमा प्रारम्भिक सार्वजनिक निष्कासन अर्थात् आईपीओ सुधारदेखि ऋणपत्र, डेरिभेटिभ, मार्जिन कारोबार, गैरआवासीय नेपालीको प्रवेश, संस्थागत लगानी, स्टक एक्सचेन्ज पुनर्संरचना, सूचक सुधार, कर समायोजन र निजी इक्विटीसम्मका विषय समेटिएका छन्। तर यसको वास्तविक मूल्यांकन एउटा आधारभूत प्रश्नबाट हुनुपर्छ, यसले नेप्सेको सूचक मात्र बढाउँछ कि नेपाली अर्थतन्त्रमा दीर्घकालीन उत्पादनशील पुँजी निर्माण गर्छ?
छोटोमा भन्नुपर्दा, कार्ययोजनाको दिशा अधिकतर सही छ, तर यसको सफलता घोषणामा होइन, कानुनी समन्वय, नियामकीय क्षमता, संस्थागत स्वार्थसँगको संघर्ष र कार्यान्वयनको गुणस्तरमा निर्भर छ। पूर्ण र समयबद्ध रूपमा लागू भए यसले नेपालको पुँजीबजारको संरचना बदल्न सक्छ। आधा-अधुरो लागू भए यसको प्रभाव केही महिनाको मनोवैज्ञानिक उत्साह, कारोबार वृद्धि र सूचकको अस्थायी सुधारमा सीमित हुन सक्छ।
तरलता छ, लगानी किन छैन?
नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०२५/२६ का प्रारम्भिक वार्षिक तथ्यांकअनुसार विस्तृत मुद्राप्रदाय करिब १३.४ प्रतिशतले बढ्दा निजी क्षेत्रतर्फको कर्जा वृद्धि ६.६ प्रतिशत मात्र रह्यो। वाणिज्य बैंकको औसत कर्जा ब्याजदर करिब ६.५५ प्रतिशतमा झरेको छ। विप्रेषण २३ खर्ब रुपैयाँभन्दा माथि पुगेको र शोधनान्तर बचत पनि अत्यन्त उच्च रहेको अवस्था छ।
अर्थात् समस्या केवल पैसाको अभाव होइन, समस्या लगानीयोग्य परियोजना, व्यावसायिक विश्वास, नीतिगत स्थिरता र जोखिम लिने वातावरणको अभाव हो।
नेपाल राष्ट्र बैंकको म्याक्रोइकोनोमिक्स रिपोर्ट, जुलाई २०२६ को अझ गम्भीर पक्ष के छ भने निजी क्षेत्र कर्जा जीडीपी अनुपात २०२५/२६ मा करिब ९२ प्रतिशत पुगिसकेको प्रतिवेदनले देखाउँछ। वित्तीय क्षेत्रका अन्य संस्थासमेत जोड्दा यो अनुपात जीडीपीभन्दा माथि पुग्छ। यसले नेपालमा ऋण कम भएको होइन, विगतको ऋण उत्पादनशीलताभन्दा सम्पत्ति, आयात, कारोबार र धितोमा बढी केन्द्रित भएको संकेत गर्छ।
विश्व बैंकले पनि नेपालमा निजी लगानी कमजोर रहनुका प्रमुख कारणमा राजनीतिक तथा नीतिगत अनिश्चितता, कमजोर सार्वजनिक लगानी व्यवस्थापन, न्यून उत्पादकत्व र व्यावसायिक अवरोध औँल्याउँदै आएको छ। २०२५/२६ को पहिलो छ महिनामा आर्थिक वृद्धि ३.४ प्रतिशतमा स्थिर रहनुमा कमजोर कृषि, राजनीतिक अनिश्चितता र दबिएको नयाँ लगानीको भूमिका रहेको उसको निष्कर्ष छ।
एडीबीले पनि वित्तीय क्षेत्रका जोखिम, जलवायुजन्य विपद् र कमजोर लगानी वातावरणलाई नेपालको आर्थिक वृद्धिका प्रमुख अवरोध मानेको छ। उसको अप्रिल २०२६ को अनुमानमा आर्थिक वृद्धि आर्थिक वर्ष २०२५ को ४.६ प्रतिशतबाट २०२६ मा २.७ प्रतिशत झर्ने प्रक्षेपण थियो।
यस पृष्ठभूमिमा पुँजीबजार सुधार आवश्यक मात्र होइन, अपरिहार्य छ। किनकि बैंकमाथि अत्यधिक निर्भर अर्थतन्त्रमा उद्योगहरूले दीर्घकालीन जोखिम पुँजी पाउँदैनन्। सबै परियोजनालाई बैंक ऋणबाटै चलाउन खोज्दा कर्जा चक्र, जग्गाको धितो, ब्याजदर र बैंकको सम्पत्ति गुणस्तरमा जोखिम केन्द्रित हुन्छ। विकसित पुँजीबजारले इक्विटी, ऋणपत्र, परियोजना ऋणपत्र, निजी इक्विटी र संस्थागत कोषमार्फत जोखिम बाँड्न सक्छ।
बुक बिल्डिङ निष्पक्ष बनाउन संस्थागत लगानीकर्ताबीचको सम्भावित साँठगाँठ, कृत्रिम मूल्य निर्धारण र कमजोर खुलासामाथि कडा निगरानी चाहिन्छ। अन्यथा अंकित मूल्यको विकृति हटाएर अर्को किसिमको मूल्य विकृति जन्मिन सक्छ।

२१ बुँदे कार्ययोजना सबल पक्ष
१. आईपीओलाई क्षेत्रअनुसार फरक बनाउने प्रस्ताव
हाल एउटै किसिमको नियामकीय ढाँचाले बैंक, जलविद्युत्, होटल, कृषि, उत्पादनमूलक उद्योग र प्रविधि कम्पनीलाई लगभग उस्तै दृष्टिले हेर्छ। तर यी क्षेत्रको सम्पत्ति, आम्दानी, जोखिम, परिपक्वता अवधि र मूल्याङ्कन विधि फरक हुन्छ। कार्ययोजनाले क्षेत्रगत योग्यता, मूल्य अन्वेषण अर्थात् प्राइस डिस्कभरी तथा बुक बिल्डिङ सुधार गर्ने प्रस्ताव गरेको छ।
यो उचित कदम हो। तर बुक बिल्डिङ निष्पक्ष बनाउन संस्थागत लगानीकर्ताबीचको सम्भावित साँठगाँठ, कृत्रिम मूल्य निर्धारण र कमजोर खुलासामाथि कडा निगरानी चाहिन्छ। अन्यथा अंकित मूल्यको विकृति हटाएर अर्को किसिमको मूल्य विकृति जन्मिन सक्छ।
२. ऋणपत्र र मुद्रा बजार विस्तार
नेपालको पुँजीबजार व्यवहारतः सेयरबजारमा सीमित छ। सरकारी ऋणपत्र, कर्पोरेट बन्ड, नगरपालिका ऋणपत्र, हरित ऋणपत्र र परियोजना ऋणपत्रको तरल दोस्रो बजार बनेको छैन। कार्ययोजनाले ऋणपत्र, मुद्रा बजार र ईटीएफजस्ता उपकरण विकास गर्ने प्रस्ताव गर्नु यसको सबैभन्दा महत्त्वपूर्ण पक्ष हो। कर्पोरेट बन्ड बजार विकास भए बैंकमा आधारित वित्तपोषण घट्नेछ।
जलविद्युत्, प्रसारण लाइन, सडक, फोहोर व्यवस्थापन, सहरी पूर्वाधार तथा जलवायु अनुकूलन आयोजनाले दीर्घकालीन रकम उठाउन सक्छन्। तर यसका लागि विश्वसनीय क्रेडिट रेटिङ, ऋणपत्र ट्रस्टी, स्पष्ट दिवालियापन प्रक्रिया, बजार निर्माता, नियमित मूल्य विवरण र संस्थागत खरिदकर्ता आवश्यक हुन्छन्। केवल ऋणपत्र जारी गर्ने अनुमति पर्याप्त हुँदैन।
३. डेरिभेटिभ र सर्ट सेलिङ
फ्युचर्स, अप्सन, सर्ट सेलिङ र अन्तरदिवसीय कारोबारले बजारलाई आधुनिक बनाउँछन्। तिनले जोखिम व्यवस्थापन र मूल्य अन्वेषणमा सहयोग गर्न सक्छन्। तर नेपालको बजारमा निगरानी प्रणाली, धितो व्यवस्थापन, केन्द्रीय प्रतिपक्ष, लगानीकर्ता ज्ञान र बजार अनुशासन अझै कमजोर छन्। त्यसैले यस्ता उपकरण एकैपटक सर्वसाधारणका लागि खोल्नु जोखिमपूर्ण हुन्छ।
पहिलो चरणमा अत्यधिक तरल र सुशासित कम्पनी, सीमित संस्थागत सहभागी, उच्च मार्जिन, दैनिक पोजिसन सीमा र वास्तविक समयको निगरानीसहित परीक्षण गर्नुपर्छ। अन्यथा डेरिभेटिभ जोखिम घटाउने उपकरणभन्दा ऋण लिएर सट्टेबाजी गर्ने माध्यम बन्न सक्छ।
४. नेप्सेको पुनर्संरचना र नयाँ आधारभूत सूचक
नेप्सेलाई पूर्ण सरकारी नियन्त्रणमा राख्दै बजारलाई व्यावसायिक, प्रतिस्पर्धी र प्रविधिमैत्री बनाउने लक्ष्य आफैँमा विरोधाभासी रहँदै आएको छ। कार्ययोजनाले नेप्सेको पुनर्संरचना अगाडि बढाउने र हालको ‘अल इक्विटी इन्डेक्स’ सँगै कारोबारयोग्य सेयर, बजार पुँजीकरण, वित्तीय अवस्था, कारोबार तरलता, संस्थागत सुशासन र सूचना प्रवाहमा आधारित नयाँ बेन्चमार्क सूचक ल्याउने भनेको छ। यो अत्यन्त आवश्यक छ।
वर्तमान नेप्से सूचकले सबै सूचीकृत कम्पनीलाई समेटे पनि स्वतन्त्र रूपमा कारोबार हुन सक्ने सेयरको मात्रा अर्थात् ‘फ्री फ्लोट’ पर्याप्त रूपमा प्रतिबिम्बित गर्दैन। संस्थापक सेयरको ठूलो हिस्सा कारोबार नहुँदा पनि कम्पनीको सम्पूर्ण पुँजीकरण सूचकमा गणना हुन्छ। फलतः सूचक अर्थतन्त्रको अवस्था वा वास्तवमा कारोबारयोग्य बजारको प्रतिनिधि नहुन सक्छ।
फ्री फ्लोटमा आधारित व्यापक सूचक, क्षेत्रगत सूचक र सुशासन सूचक ल्याउन सके लगानी विश्लेषण धेरै यथार्थपरक हुनेछ। तर पुरानो सूचक हटाउनु हुँदैन, ऐतिहासिक तुलना कायम राख्दै नयाँ सूचक समानान्तर चलाउनुपर्छ।
५. गैरआवासीय नेपालीको प्रवेश
गैरआवासीय नेपालीलाई दोस्रो बजारमा प्रवेश गराउने प्रस्तावले नयाँ पुँजी, लगानी संस्कृति र अन्तर्राष्ट्रिय अनुभव भित्र्याउन सक्छ। विप्रेषणको सानो अंशलाई पनि दीर्घकालीन इक्विटी वा ऋणपत्रमा रूपान्तरण गर्न सकियो भने यसको अर्थतान्त्रिक महत्त्व ठूलो हुन्छ।
तर लगानी प्रवेश मात्र होइन, लाभांश फिर्ता लैजाने, पुँजीगत लाभ पुनःप्रेषण गर्ने, विदेशी मुद्रा जोखिम व्यवस्थापन गर्ने र कर तिर्ने प्रक्रिया स्पष्ट हुनुपर्छ। प्रवेश सजिलो तर निकास अस्पष्ट भयो भने गम्भीर विदेशी लगानीकर्ता आउँदैनन्। विदेशी लगानी तथा प्रविधि हस्तान्तरण ऐन र विदेशी विनिमयसम्बन्धी कानुनबीच पूर्ण सामञ्जस्य आवश्यक छ।
६. संस्थागत लगानीकर्ता
कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी र म्युचुअल फन्डलाई पुँजीबजारमा सहज रूपमा लगानी गर्न दिने प्रस्ताव सकारात्मक छ। दीर्घकालीन संस्थागत लगानीकर्ताले बजारको अस्थिरता घटाउन, ऋणपत्र बजार विकास गर्न र दीर्घकालीन परियोजनामा पुँजी पुर्याउन सक्छन्।
तर ‘बजार जोगाउन’ संस्थागत कोषलाई सेयर किन्न लगाउनु हुँदैन। उनीहरूको पहिलो दायित्व योगदानकर्ता र बीमितप्रति हो। लगानी जोखिममा आधारित, स्वतन्त्र, विविधीकृत र व्यावसायिक हुनुपर्छ। राजनीतिक दबाबमा कमजोर कम्पनीको सेयर किनाउने अभ्यास भयो भने आजको बजार राहत भविष्यको पेन्सन जोखिम बन्न सक्छ।
७. निजी इक्विटी र भेन्चर क्यापिटल
कार्ययोजनाको दीर्घकालीन रूपान्तरणकारी पक्ष निजी इक्विटी तथा भेन्चर क्यापिटलसम्बन्धी सुधार हो। नेपालका स्टार्टअप, कृषि प्रविधि, डिजिटल सेवा, पर्यटन, स्वच्छ ऊर्जा र उत्पादनमूलक साना तथा मझौला उद्यम बैंक ऋणका लागि उपयुक्त हुँदैनन्। तिनलाई धितोभन्दा सम्भावना हेर्ने जोखिम पुँजी चाहिन्छ।
तर यस क्षेत्रको सफलता कोष दर्तामा होइन, लगानीबाट बाहिरिने विश्वसनीय बाटोमा निर्भर हुन्छ। आईपीओ, रणनीतिक बिक्री, सेयर पुनर्खरिद र संस्थापकलाई पुनर्बिक्री गर्ने कानुनी प्रक्रिया स्पष्ट नभएसम्म कोषले रकम उठाए पनि लगानी गर्न हिच्किचाउँछन्।
८. सेयर स्प्लिट, बोनस सेयर र बाइब्याक
सेयर विभाजनले उच्च बजार मूल्य भएका सेयरलाई साना लगानीकर्ताका लागि पहुँचयोग्य बनाउन सक्छ। बाइब्याकले अतिरिक्त नगद भएको कम्पनीलाई आफ्नै सेयर खरिद गरेर पुँजी संरचना व्यवस्थापन गर्न मद्दत गर्छ। तर सेयरको अंकित मूल्य घटाउँदा कम्पनीको वास्तविक मूल्य स्वतः घट्दैन, यो मूलतः तरलता र कारोबारयोग्य एकाइको परिवर्तन हो।
बाइब्याकलाई सञ्चालक वा ठूला लगानीकर्ताले बजार मूल्य प्रभावित गर्न प्रयोग गर्न नपाउने गरी मूल्य सीमा, सूचना प्रकाशन, स्रोतको वैधानिकता र सम्बन्धित पक्षको कारोबारमाथि स्पष्ट नियम चाहिन्छ।
९. मार्जिन कर्जामा दलालको भूमिका
ब्रोकरमार्फत बोर्डको अनुमतिभित्र मार्जिन कारोबार गराउने प्रस्तावले बजार वित्तपोषणलाई बैंकबाट छुट्याउन सक्छ। तर यो उच्च जोखिमको क्षेत्र हो। ब्रोकर आफैँ पर्याप्त पुँजीयुक्त नभए वा छोटो अवधिको स्रोतबाट मार्जिनमा ऋण दिए बजार घट्दा ब्रोकर, ग्राहक र बैंकबीच एकैपटक दबाब पर्न सक्छ।
त्यसैले न्यूनतम नेटवर्थ, कर्जा मूल्य अनुपात, स्वचालित मार्जिन कल, एकल ग्राहक सीमा, धितोपत्रगत एकाग्रता सीमा र केन्द्रीय विवरण प्रणाली अनिवार्य हुनुपर्छ।
१०. कर सुधार
दीर्घकालीन लगानीकर्ताको पुँजीगत लाभकर घटाउने प्रस्तावले धारण अवधि बढाउन प्रोत्साहन गर्न सक्छ। तर तीन वर्षपछि मात्र घटाइएको दर पाउने व्यवस्थाले बजारको संरचनागत समस्या समाधान गर्दैन। लाभकर नीति सरल, अनुमानयोग्य र बारम्बार नबदलिने हुनुपर्छ। सूचीकृत कम्पनीबाट प्राप्त बोनस सेयरको लागत गणना र कर समायोजन स्पष्ट पार्नु आवश्यक छ।
कर प्रशासनको अस्पष्टताले लगानीकर्तालाई जोखिम महसुस गराउँछ। तर कर छुट नै बजार विकासको प्रमुख आधार बन्नु हुँदैन, राम्रो कम्पनी, विश्वसनीय वित्तीय विवरण र न्यायपूर्ण बजार नै सबैभन्दा ठूलो प्रोत्साहन हुन्।
संस्थागत कोषको सहज प्रवेश, मार्जिन वित्त, एनआरएन सहभागिता, कर सहुलियत र नयाँ उपकरणले बजारमा माग तथा कारोबार बढाउन सक्छन्। त्यसैले अल्पकालमा नेप्सेमा सकारात्मक मनोवैज्ञानिक प्रभाव पर्नु स्वाभाविक हो।

यसले नेप्से बढाउँछ?
कार्ययोजनाको घोषणाले लगानीकर्ताको अपेक्षा सकारात्मक बनाउन सक्छ। संस्थागत कोषको सहज प्रवेश, मार्जिन वित्त, एनआरएन सहभागिता, कर सहुलियत र नयाँ उपकरणले बजारमा माग तथा कारोबार बढाउन सक्छन्। त्यसैले अल्पकालमा नेप्सेमा सकारात्मक मनोवैज्ञानिक प्रभाव पर्नु स्वाभाविक हो।
नेप्सेको दिगो वृद्धि निम्न पाँच आधारबिना सम्भव हुँदैन।
- सूचीकृत कम्पनीको नाफा र नगद प्रवाह वृद्धि।
- जलविद्युत् तथा अन्य आयोजनाको समयमै निर्माण र ऋण भुक्तानी क्षमता।
- बैंकको निष्क्रिय कर्जा र सम्पत्ति गुणस्तर नियन्त्रण।
- राजनीतिक तथा नियामकीय स्थिरता।
- नयाँ, उत्पादनमूलक र उच्च गुणस्तरका कम्पनीको सूचीकरण।
ब्याजदर घट्यो वा संस्थागत पैसा आयो भन्दैमा कमजोर कम्पनीको आधारभूत मूल्य बलियो हुँदैन। बजार मूल्य आम्दानीभन्दा धेरै छिटो बढ्यो भने सुधार कार्यक्रम स्वयं नयाँ ‘बुलबुला’ निर्माण गर्ने माध्यम बन्न सक्छ।
मौद्रिक नीतिसँग यसको सम्बन्ध
मौद्रिक नीतिले औँल्याएको मुख्य विरोधाभास वित्तीय स्थिरता र तरलताको सतहमुनि कमजोर उत्पादन, कम लगानी र राज्यको कमजोर विकास क्षमता पुँजीबजारमा पनि लागू हुन्छ। मौद्रिक सहजताले ब्याजदर घटाउन र बजारमा तरलता बढाउन सक्छ, तर उसले आफ्नै बलमा सुशासनयुक्त कम्पनी, लाभदायक आयोजना वा सक्षम नियामक बनाउन सक्दैन।
अर्थात् मौद्रिक नीतिले बजारका लागि अनुकूल वित्तीय अवस्था बनाउन सक्छ। धितोपत्र सुधारले बचतलाई वैकल्पिक वित्तीय उपकरण दिन सक्छ। तर उद्योग, ऊर्जा, कृषि, प्रविधि र पूर्वाधार नीतिले मात्र त्यस पुँजीलाई उत्पादनशील लगानी बनाउँछन्।
यी तीनबीच समन्वय भएन भने बैंकको अधिक तरलता पुँजीबजारमा गएर मूल्य बढाउन सक्छ, तर कारखाना, रोजगारी र निर्यात नबढ्न सक्छ।
सबैभन्दा ठूलो कमजोरी : आपूर्ति पक्षको सुधार अपूर्ण
कार्ययोजनाका धेरै बुँदा बजारमा पैसा र कारोबार बढाउने माग पक्षसँग सम्बन्धित छन्। तर राम्रो कम्पनीको आपूर्ति कसरी बढाउने भन्ने प्रश्न पर्याप्त स्पष्ट छैन। नेपालको सूचीकरण बैंक, वित्तीय संस्था, बीमा र जलविद्युत्मा अत्यधिक केन्द्रित छ। दूरसञ्चार, डिजिटल प्रविधि, निर्यात उद्योग, कृषि प्रशोधन, औषधि, शिक्षा, स्वास्थ्य, पर्यटन र ठूला व्यापारिक प्रतिष्ठानको उपस्थिति कमजोर छ।
सरकारी स्वामित्वका सम्भाव्य संस्थाको सार्वजनिक निष्कासन, वास्तविक क्षेत्रका ठूला कम्पनीलाई सूचीकरण प्रोत्साहन, एसएमई प्लेटफर्म र पारदर्शी कर प्रोत्साहनबिना बजारको क्षेत्रगत विविधीकरण हुँदैन।
बजार पुँजीकरण ठूलो देखिनु आफैंमा विकासको प्रमाण होइन। २०२५ मा नेपालको बजार पुँजीकरण जीडीपीको करिब ८० प्रतिशत हाराहारी देखिए पनि कारोबारयोग्य सेयर, बजारको गहिराइ र वास्तविक क्षेत्रको प्रतिनिधित्व निकै कम छ। त्यसैले मार्केट क्यापभन्दा नयाँ उत्पादनशील पुँजी परिचालन, ऋणपत्र कारोबार, संस्थागत सहभागिता र सूचीबद्ध वास्तविक क्षेत्रका कम्पनीको हिस्सा बढी महत्त्वपूर्ण सूचक हुन्।
सुशासन र नियामकीय विश्वसनीयताको परीक्षा
नेपालको पुँजीबजारको मूल समस्या प्रविधिको अभाव मात्र होइन, विश्वासको अभाव हो। कमजोर वित्तीय विवरण, आयोजनाको लागत वृद्धि, सम्बन्धित पक्षबीच कारोबार, भित्री सूचनाको दुरुपयोग, संस्थापक तथा सञ्चालकको हितसंघर्ष र नियामक नियुक्तिमा राजनीतिक प्रभावले मूल्य निर्धारण विकृत बनाउँछन्। त्यसैले कार्ययोजनासँगै निम्न सुधार अनिवार्य छन्:
- धितोपत्र बोर्डलाई बजेट, प्रविधि र जनशक्तिमा वास्तविक स्वायत्तता।
- नेप्से, सीडीएससी, बोर्ड र राष्ट्र बैंकबीच एकीकृत वास्तविक समयको निगरानी।
- शंकास्पद कारोबारमा लाभग्राही स्वामित्व, बैंक खाता, आईपी ठेगाना र सम्बन्धित पक्षको स्वचालित मिलान।
- मूल्य संवेदनशील सूचना सार्वजनिक गर्ने निश्चित समयसीमा।
- सञ्चालक, कर्मचारी र ठूला सेयरधनीको कारोबार पूर्वघोषणा।
- आईपीओबाट उठेको रकम कहाँ खर्च भयो भन्ने त्रैमासिक परियोजना विवरण।
- लेखापरीक्षक र क्रेडिट रेटिङ संस्थाको उत्तरदायित्व।
- उल्लंघनमा छिटो र अनुपातिक सजाय।

कार्यान्वयनका लागि पाँच निर्णायक सर्त
- एउटै सार्वजनिक कार्यान्वयन ड्यासबोर्ड : २१ वटै बुँदाका लागि जिम्मेवार संस्था, कानुनी परिवर्तन, अन्तिम मिति, प्रगति र अवरोध खुल्ने सार्वजनिक ड्यासबोर्ड बनाउनुपर्छ। अध्ययन गर्ने र परामर्श गर्ने कार्यलाई उपलब्धि मान्नु हुँदैन।
- सुधारको सही क्रम : पहिले डेटा, निगरानी, सेटलमेन्ट, संस्थागत क्षमता र लगानीकर्ता संरक्षण, त्यसपछि मार्जिन, सर्ट सेलिङ र डेरिभेटिभ विस्तार हुनुपर्छ।
- सरकारी संस्थाको स्वार्थ व्यवस्थापन : नेप्सेको पुनर्संरचना गर्दा सरकार, राष्ट्र बैंक, ब्रोकर र अन्य संस्थाको स्वार्थ छुट्याउनुपर्छ। बजार सञ्चालन गर्ने संस्था, नियमन गर्ने निकाय र बजारका सहभागीबीच स्पष्ट संस्थागत दूरी चाहिन्छ।
- विपद् प्रभावित कम्पनीलाई लक्षित समाधान : बाढीबाट क्षति भएका जलविद्युत् कम्पनीलाई सूचक उकासेर मात्र राहत पुग्दैन। बीमा दाबीको शीघ्र फर्छ्यौट, ऋण पुनर्तालिकीकरण, क्षतिको स्वतन्त्र प्राविधिक परीक्षण, पुनर्निर्माण ऋणपत्र र पारदर्शी परियोजना विवरण आवश्यक छन्। समस्या कम्पनीको भौतिक सम्पत्ति नष्ट भएको हो भने वित्तीय बजारको मनोवैज्ञानिक राहत पर्याप्त हुँदैन।
- परिणाम मापनको नयाँ आधार : सरकारले पुँजीबजारको सफलताको मापन नेप्से सूचकबाट मात्र होइन, वास्तविक अर्थतन्त्रमा पुँजीबजारले पुर्याएको योगदानका आधारमा गर्नुपर्छ। त्यसका लागि आईपीओ र ऋणपत्रमार्फत वास्तविक क्षेत्रमा पुगेको नयाँ पुँजीलाई प्रमुख सूचक मान्नुपर्छ। कुल पुँजी परिचालनमा कर्पोरेट बन्डको हिस्सा कति छ भन्ने पनि हेर्नुपर्छ। गैरवित्तीय तथा उत्पादनमूलक सूचीकृत कम्पनीको संख्या कति बढेको छ भन्ने कुरालाई पनि सफलताको अर्को आधार बनाउनुपर्छ।
त्यसैगरी, संस्थागत लगानीकर्ताको दीर्घकालीन लगानीको अवस्था, बजारमा रहेको फ्री फ्लोट र कारोबारको गहिराइलाई पनि मूल्यांकनको आधार मान्नुपर्छ। सूचीकृत कम्पनीले कति पुँजी प्रतिफल सिर्जना गरेका छन् र त्यसबाट कति रोजगारी थपिएको छ भन्ने विषय पनि महत्त्वपूर्ण सूचक हुन्। आइपीओबाट उठाइएको रकम कम्पनीले घोषणा गरेको उद्देश्यअनुसार प्रयोग गरेको छ कि छैन भन्ने कुरालाई पनि सरकारले हेर्नुपर्छ। साथै, बजार दुरुपयोगसम्बन्धी अनुसन्धान र त्यसमा निर्णय हुन लाग्ने समयलाई पनि पुँजीबजारको प्रभावकारिता र नियामकीय क्षमताको महत्त्वपूर्ण सूचकका रूपमा लिनुपर्छ।
सुधारको सूचक कति अंक बढ्यो भन्ने होइन
सरकारको २१ बुँदे कार्यक्रम विगतका धेरै सतही पुँजीबजार राहत प्रस्तावभन्दा अवधारणागत रूपमा फराकिलो र आधुनिक छ। ऋणपत्र, संस्थागत लगानी, एनआरएन सहभागिता, नेप्से पुनर्संरचना, नयाँ बेन्चमार्क, निजी इक्विटी, बाइब्याक र क्षेत्रगत आईपीओ ढाँचा सही दिशाका प्रस्ताव हुन्। यी पूर्ण रूपमा कार्यान्वयन भए पुँजीबजारलाई बैंक तथा जलविद्युत् सेयरको संकुचित घेराबाट निकालेर अर्थतन्त्रको दीर्घकालीन वित्तीय पूर्वाधार बनाउन सक्छन्।
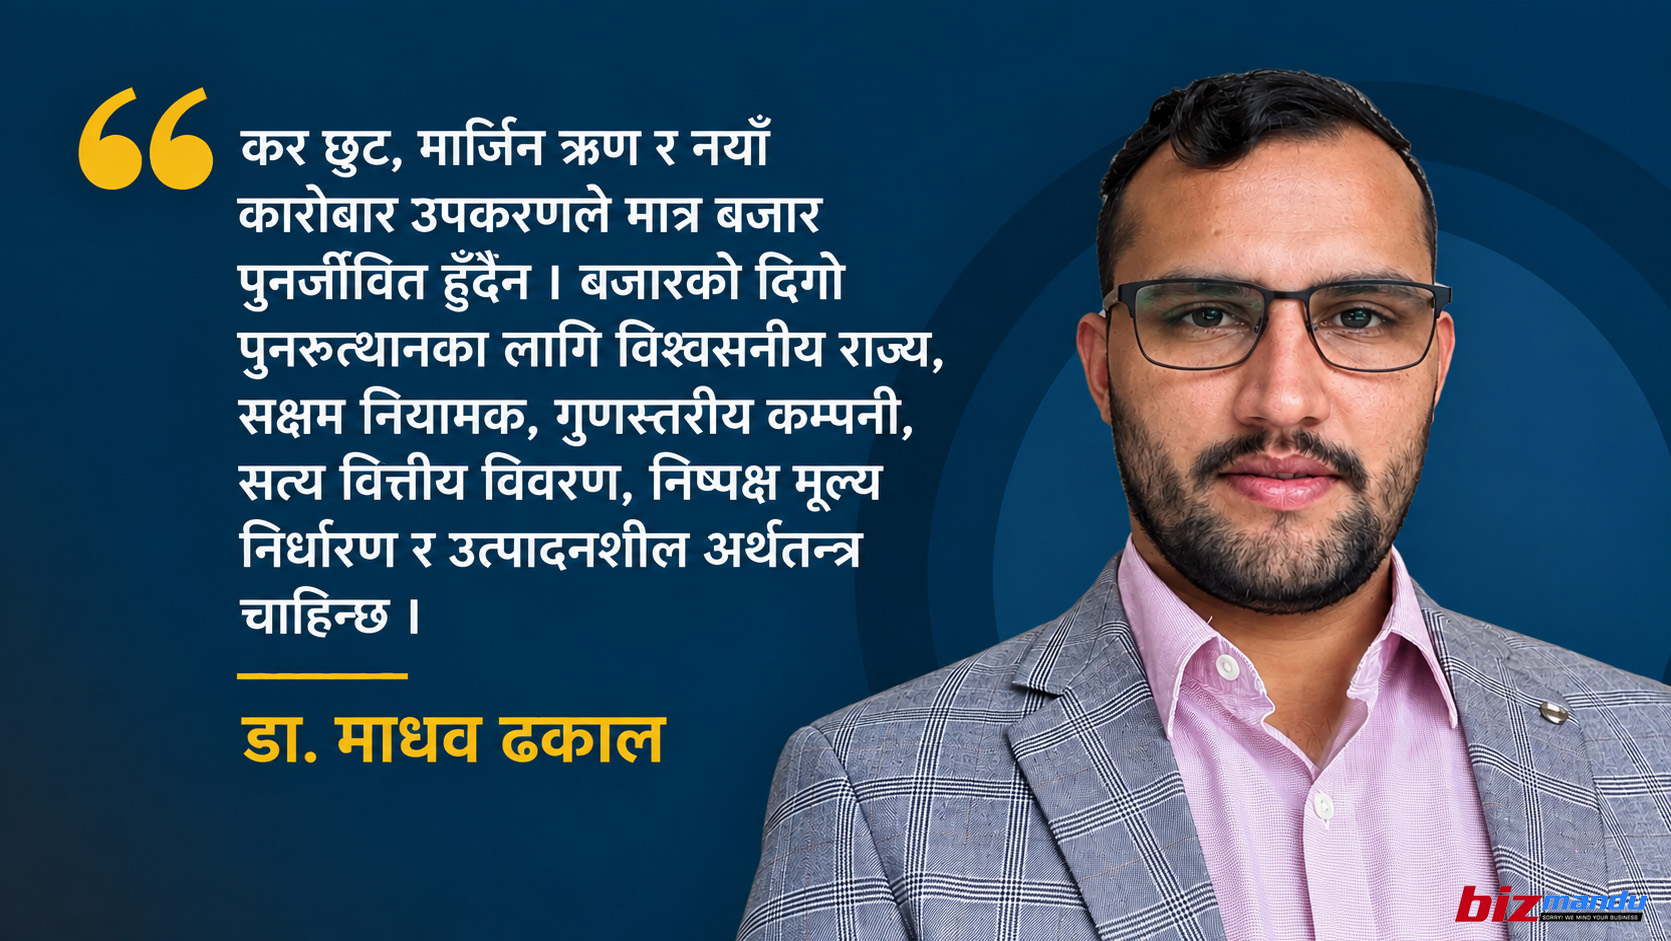
तर कर छुट, मार्जिन ऋण र नयाँ कारोबार उपकरणले मात्र बजार पुनर्जीवित हुँदैन। बजारको दिगो पुनरुत्थानका लागि विश्वसनीय राज्य, सक्षम नियामक, गुणस्तरीय कम्पनी, सत्य वित्तीय विवरण, निष्पक्ष मूल्य निर्धारण र उत्पादनशील अर्थतन्त्र चाहिन्छ।
यस कार्यक्रमले नेप्सेलाई केही समय उकास्न सक्छ, तर नेपाललाई समृद्ध बनाउन यसले बचतलाई उद्योग, प्रविधि, ऊर्जा, कृषि, पूर्वाधार र रोजगारीमा रूपान्तरण गर्नैपर्छ। सुधारको वास्तविक परीक्षा सूचक कति अंक बढ्यो भन्ने होइन, पुँजी कहाँ पुग्यो, के उत्पादन भयो र कति रोजगारी सिर्जना भयो भन्ने हो।
(डा. ढकाल अर्थशास्त्रका अनुसन्धानकर्ता तथा लेखक हुन्। उनको अनुसन्धान र लेखन दक्षिण एसियाली अर्थतन्त्र, डिजिटल कृषि, डिजिटल अर्थतन्त्र तथा समसामयिक आर्थिक विषयमा केद्रित छ।)