काठमाडौं। दुई दशकको यात्रामा एग्रेसिभ मर्जर रणनीतिबाट एउटा उचाइमा पुग्यो, ग्लोबल आइएमई बैंक। ठूलो आकारको सुदृढ परिचय बनाएको बैंकले मार्केट लिडर बन्न चार वर्षे नयाँ रणनीति बनाएको छ। त्यो रणनीति हो, सेयरधनीलाई निरन्तर दिगो प्रतिफल।
दिगो प्रतिफलका लागि बैंकको संचालक समिति र उच्च व्यवस्थापनले डिजिटल बैंकिङ विस्तार, ग्राहक सेवा सुधार र कर्जा जोखिम व्यवस्थापनलाई मुख्य आधार बनाएका छन्। ‘मिसन २०३०’ नाम दिएर बैंकले आफ्नो रणनीति कार्यान्वयनका लागि काम अगाडि बढाइसकेको छ।
दुई दशकको यात्रामा २१ संस्थाको मर्जरले आकार ठूलो बनेको मात्र होइन, बैंकले कर्मचारीदेखि प्रणाली व्यवस्थापनको चुनौती पार गरेको छ। त्यो चुनौती पार गरेको मुख्य जस बैंकका अध्यक्ष चन्द्रप्रसाद ढकाललाई जस जान्छ। नेपाल उद्योग वाणिज्य महासंघका निवर्तमान अध्यक्षसमेत रहेका ढकालको भिजनरी योजनामा उच्च व्यवस्थापनले साथ दियो। दृढ कार्यान्वयन क्षमताको कौशलताले सफलता प्राप्त भएको हो।
ग्लोबलले सन् २००७ मा ‘क’ वर्गको वाणिज्य बैंकका रूपमा आफ्नो यात्रा सुरु गरेको थियो। त्यसपछि आईएमई फाइनान्सियल इन्स्टिच्युसन र लर्ड बुद्ध फाइनान्ससँगको मर्जर हुँदै बैंकले आफ्नो आकारसँगै दायरा बढायो।
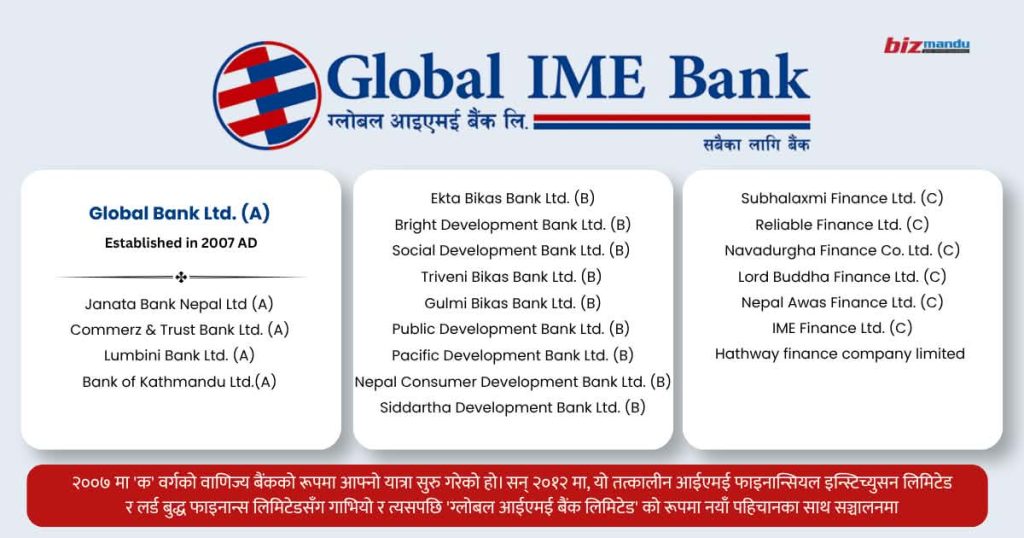
बैंकले कमर्ज एन्ड ट्रस्ट बैंक, जनता बैंक, बैंक अफ काठमाडौंलगायत ‘क’ वर्गका ठूला विभिन्न संस्थासँग मर्जर गर्यो जसले आकारसँगै बैंक बलियो बन्दै गयो।
ग्लोबलमा हालसम्म २१ वटा संस्था मर्जर भइसकेका छन्। यसैको फलस्वरुप ग्लोबल आइएमई अहिले ३९ अर्ब ६४ करोड रुपैयाँ चुक्ता पुँजीसहितको सबैभन्दा ठूलो बैंक बन्न पुगेको छ।
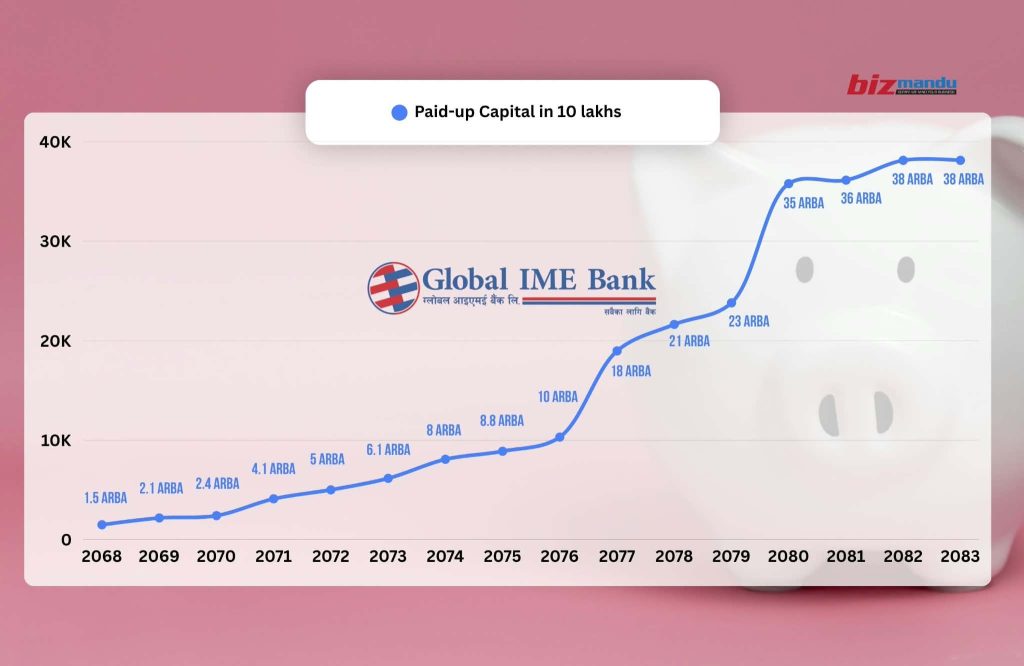
पुँजीका आधारमा ग्लोबल आइएमईले आफूलाई सबैभन्दा ठूलो बैंकिङ संस्थाका रुपमा स्थापित गरेको छ। मर्जरबाट ठूलो बनेको भोलुमलाई बैंकले व्यवसाय वृद्धि र दिगो प्रतिफलमा बदल्नु पर्नेछ।
बैंकले आर्थिक वर्ष २०८२/८३ मा ग्लोबल आइएमई बैंकले ६ अर्ब ३ करोड ६ लाख रुपैयाँ खुद नाफा कमायो। यो रकम अघिल्लो आर्थिक वर्षको तुलनामा १५.९० प्रतिशत बढी हो।
बैंकको निक्षेप २१.८० प्रतिशत र कर्जा लगानी ८.२२ प्रतिशतले बढेको छ। गत असार मसान्तसम्म बैंकले ७ खर्ब ४४ करोड रुपैयाँ निक्षेप संकलन गरी ४ खर्ब ७६ अर्ब ८४ करोड रुपैयाँ कर्जा लगानी गरेको छ।
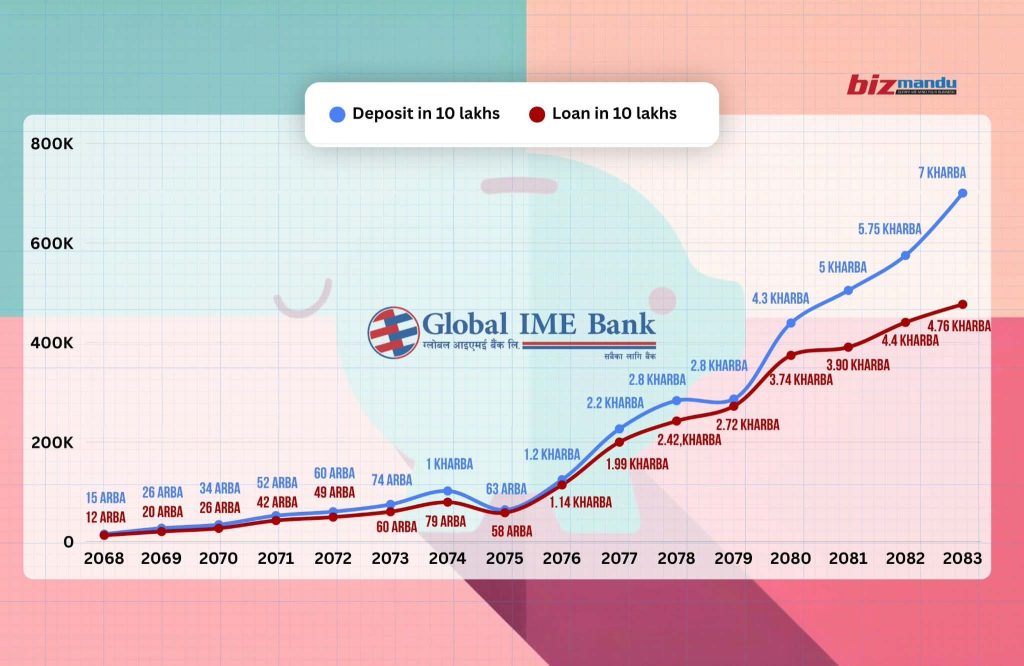
नाफा बढ्नु बैंकका लागि सकारात्मक वित्तीय सूचक हो। बैंकको नयाँ रणनीति नाफा बढाउनेमा मात्र केन्द्रित छैन। बैंकले नाफाको दिगोपन र त्यसबाट सेयरधनीलाई निरन्तर प्रतिफल दिने विषयलाई प्राथमिकतामा राखेको छ। यही उद्देश्यलाई बैंकले ‘मिसन २०३०’सँग जोडेर काम गरिरहेको छ।
ग्लोबल आइएमई बैंकका ग्राहक ५० लाख नाघेका छन्। त्यस्तै करिब २० लाख ग्राहक मोबाइल तथा इन्टरनेट बैंकिङ प्रयोगकर्ता छन्। त्यसैले बैंकले आगामी रणनीतिको मुख्य फोकस डिजिटल बैंकिङलाई बनाएको छ। बैंकले हालसम्म २८ भन्दा बढी डिजिटल बैंकिङ सेवा सञ्चालनमा ल्याएको छ।
डिजिटल माध्यमबाट ४६ हजारभन्दा बढी सेवा अनुरोध समेत प्रशोधन भइसकेका छन्। अब ग्राहकलाई शाखामा बोलाउनेभन्दा ग्राहकको हातमा बैंकिङ सेवा पुर्याउन बैंक अग्रसर भएको छ।
मोबाइलमै बैंकिङदेखि सेयर बजारसम्म
बैंकको ‘ग्लोबल स्मार्ट प्लस’ मोबाइल बैंकिङ एपमा व्यक्तिगत वित्तीय व्यवस्थापन, रकम स्थानान्तरण, प्राथमिक सेयर निष्कासनमा आवेदन तथा पुँजी बजारसँग सम्बन्धित सुविधा थपिएका छन्। अब मोबाइलबाटै दोस्रो बजारमा सूचीकृत कम्पनीको वित्तीय विश्लेषणसमेत हेर्न सकिने सुविधा ल्याइएको बैंकले जनाएको छ।
आफ्नो एपबाट आइपीओ भर्ने सुविधा दिइरहेको बैंकले आगामी दिनमा ग्राहकले हरेक पटक आइपीओमा आवेदन दिनुपर्ने झन्झट कम हुने गरी स्वचालित प्रणाली विकास गर्ने तयारी थालेको छ। यसले बैंकिङ सेवा र पुँजी बजारको सेवालाई एउटै डिजिटल माध्यममा जोड्ने छ।
डिजिटल बैंकिङपछि बैंकले अब कृत्रिम बुद्धिमत्ता (एआई)लाई पनि प्राथमिकतामा राखेको छ। कर्मचारीका लागि यस बैंकले ‘ग्लोबल जीपीटी’मार्फत डकुमेन्ट रहेका जानकारी खोज्ने विधिको प्रयोग बढाउने योजना बनाएको छ।
एआईको प्रयोगबाट ग्राहकलाई छिटो सेवा दिने मात्र होइन, कर्मचारीको कामलाई सहज बनाउने, व्यवसाय विस्तारमा सहयोग गर्ने र जोखिम पहिचान तथा व्यवस्थापनलाई प्रभावकारी बनाउने लक्ष्य बैंकले राखेको छ। दैनिक र दोहोरिने कामलाई स्वचालित बनाउन १६ वटा व्यावसायिक प्रक्रियामा रोबोटिक प्रक्रिया प्रयोग भइरहेको छ।
यसको उद्देश्य कम समय, कम झन्झट र बढी प्रभावकारी सेवा प्रवाह गर्नु हो।
कर्जामा समस्या आउनुअघि नै संकेत
बैंकले अब कर्जा बढाउने मात्रै भन्दा कर्जाको गुणस्तरमा ध्यान केन्द्रित गरेको छ। व्यवसाय बढ्दै जाँदा रिस्कको पाटो पनि हुने हुँदा बैंकले कर्जाको गुणस्तर र जोखिम व्यवस्थापनमा थप ध्यान दिन थालेको हो। कर्जामा समस्या आउनुअघि नै त्यसको संकेत पहिचान गर्न बैंकले छुट्टै कर्जा अनुगमन विभाग स्थापना गरेको छ।
बैंकका अनुसार ऋण मूल्यांकनका लागि अंक निर्धारण प्रणाली, वित्तीय मूल्यांकन प्रणाली, परियोजना मूल्यांकन तथा कर्जा अनुगमन प्रणाली प्रयोग भइरहेको छ। यसको उद्देश्य कर्जा दिएपछि मात्र त्यसको अवस्था हेर्ने नभई कर्जा दिनुअघि, दिँदा र दिएपछि निरन्तर निगरानी गर्नु हो।
डिजिटल कारोबारको सुरक्षामा लगानी
त्यसैगरी, बैंकले डिजिटल कारोबार बढ्दै जाँदा जोखिम पनि बढ्ने भएकाले सूचना सुरक्षा परीक्षण, कार्ड सुरक्षा तथा अन्तर्राष्ट्रिय बैंकिङ सन्देश प्रणालीको सुरक्षामा लगानी बढाउने योजना बनाएको छ।
सुरक्षा सञ्चालन केन्द्र, सुरक्षा सूचना तथा घटना व्यवस्थापन प्रणाली, प्रणालीका कमजोरी पहिचान तथा व्यवस्थापन र ठगी नियन्त्रण प्रणालीलाई थप बलियो बनाउने बैंकको तयारी छ। त्यसका लागि बैंकले ‘डिजिटल सुविधा’ र ‘डिजिटल सुरक्षा’लाई सँगसँगै अघि बढाउन खोजेको छ।
युवा पुस्तालाई डिजिटल खाताबाट जोड्ने
बैंकले नयाँ पुस्तालाई लक्षित गर्दै ‘नेक्स्ट जेन एकाउन्ट’ सञ्चालनमा ल्याएको छ। यो खातामार्फत युवा ग्राहकलाई डिजिटल बैंकिङमा जोड्ने, स्वचालित रूपमा बचत गर्ने तथा आफ्नो लक्ष्यअनुसार बचत गर्न सकिने सुविधा विस्तार गर्ने बैंकको योजना छ। यसले भविष्यका ग्राहकलाई अहिलेबाटै डिजिटल बैंकिङ प्रणालीमा जोड्ने बैंकको रणनीति छ।
बैंकको डिजिटल रणनीति मोबाइल एपमा मात्र सीमित छैन। घरमै बसेर खाता खोल्न सकिने अनलाइन खाता खोल्ने तथा भिडियोमार्फत ग्राहक पहिचान गर्ने सेवा विस्तार गर्ने बैंकको योजना छ।
तर, सबै ग्राहक डिजिटल प्रविधिमा अभ्यस्त नहुन सक्छन्। त्यसैले बैंकले २४ घण्टा सञ्चालन हुने कल सेन्टरलाई पनि थप प्रभावकारी बनाएको छ। उदाहरणका लागि, एटीएम कार्ड हराएको तर मोबाइल बैंकिङबाट कार्ड बन्द गर्न नसक्ने ग्राहकले कल सेन्टरमार्फत सेवा लिन सक्ने व्यवस्था बैंकले गरेको छ। डिजिटल सेवा विस्तार गर्दा डिजिटल सेवामा अभ्यस्त नभएका ग्राहकलाई पनि नछुटाउने रणनीति लिएको छ।
बैंकले हरित कर्जालाई पनि अघि बढाउँदै जाने योजना बनाएको छ। बैंकको आफ्नो रणनीतिमा वातावरण र दिगो विकास जोडेर अघि बढ्ने जनाएको छ। बैंकले हरित घर कर्जा, सौर्य ऊर्जा कर्जा, जलवायु अनुकूल कृषि कर्जा तथा हरित साना तथा मझौला व्यवसाय कर्जा विस्तार गर्ने योजना बनाएको छ।
दिगो बैंकिङलाई संस्थागत गर्न दिगो बैंकिङ समितिमार्फत काम अघि बढाइएको बैंकले जनाएको छ। आगामी दिनमा हरित ऋणपत्र, दिगो ऋणपत्र तथा जलवायु कोषजस्ता वित्तीय उपकरणतर्फ जाने तयारी बैंकले गरेको छ। बैंकले वैदेशिक रोजगारीमा रहेका नेपालीलाई लक्षित गर्दै ओभरसिज बैंकिङ अर्थात विदेशस्थित बैंकिङ सेवा विस्तार गर्ने योजना बनाएको छ।
डिजिटलाइजेसनलाई मुख्य प्राथमिकतामा राखेको बैंकले डिजिटल कर्जा व्यवस्थापनसम्बन्धी प्रणाली विकास गरी ग्राहकलाई कर्जा प्रक्रियासमेत डिजिटल माध्यमबाट उपलब्ध गराउने तयारी थालेको छ।
एक हजारभन्दा बढी सेवा केन्द्र
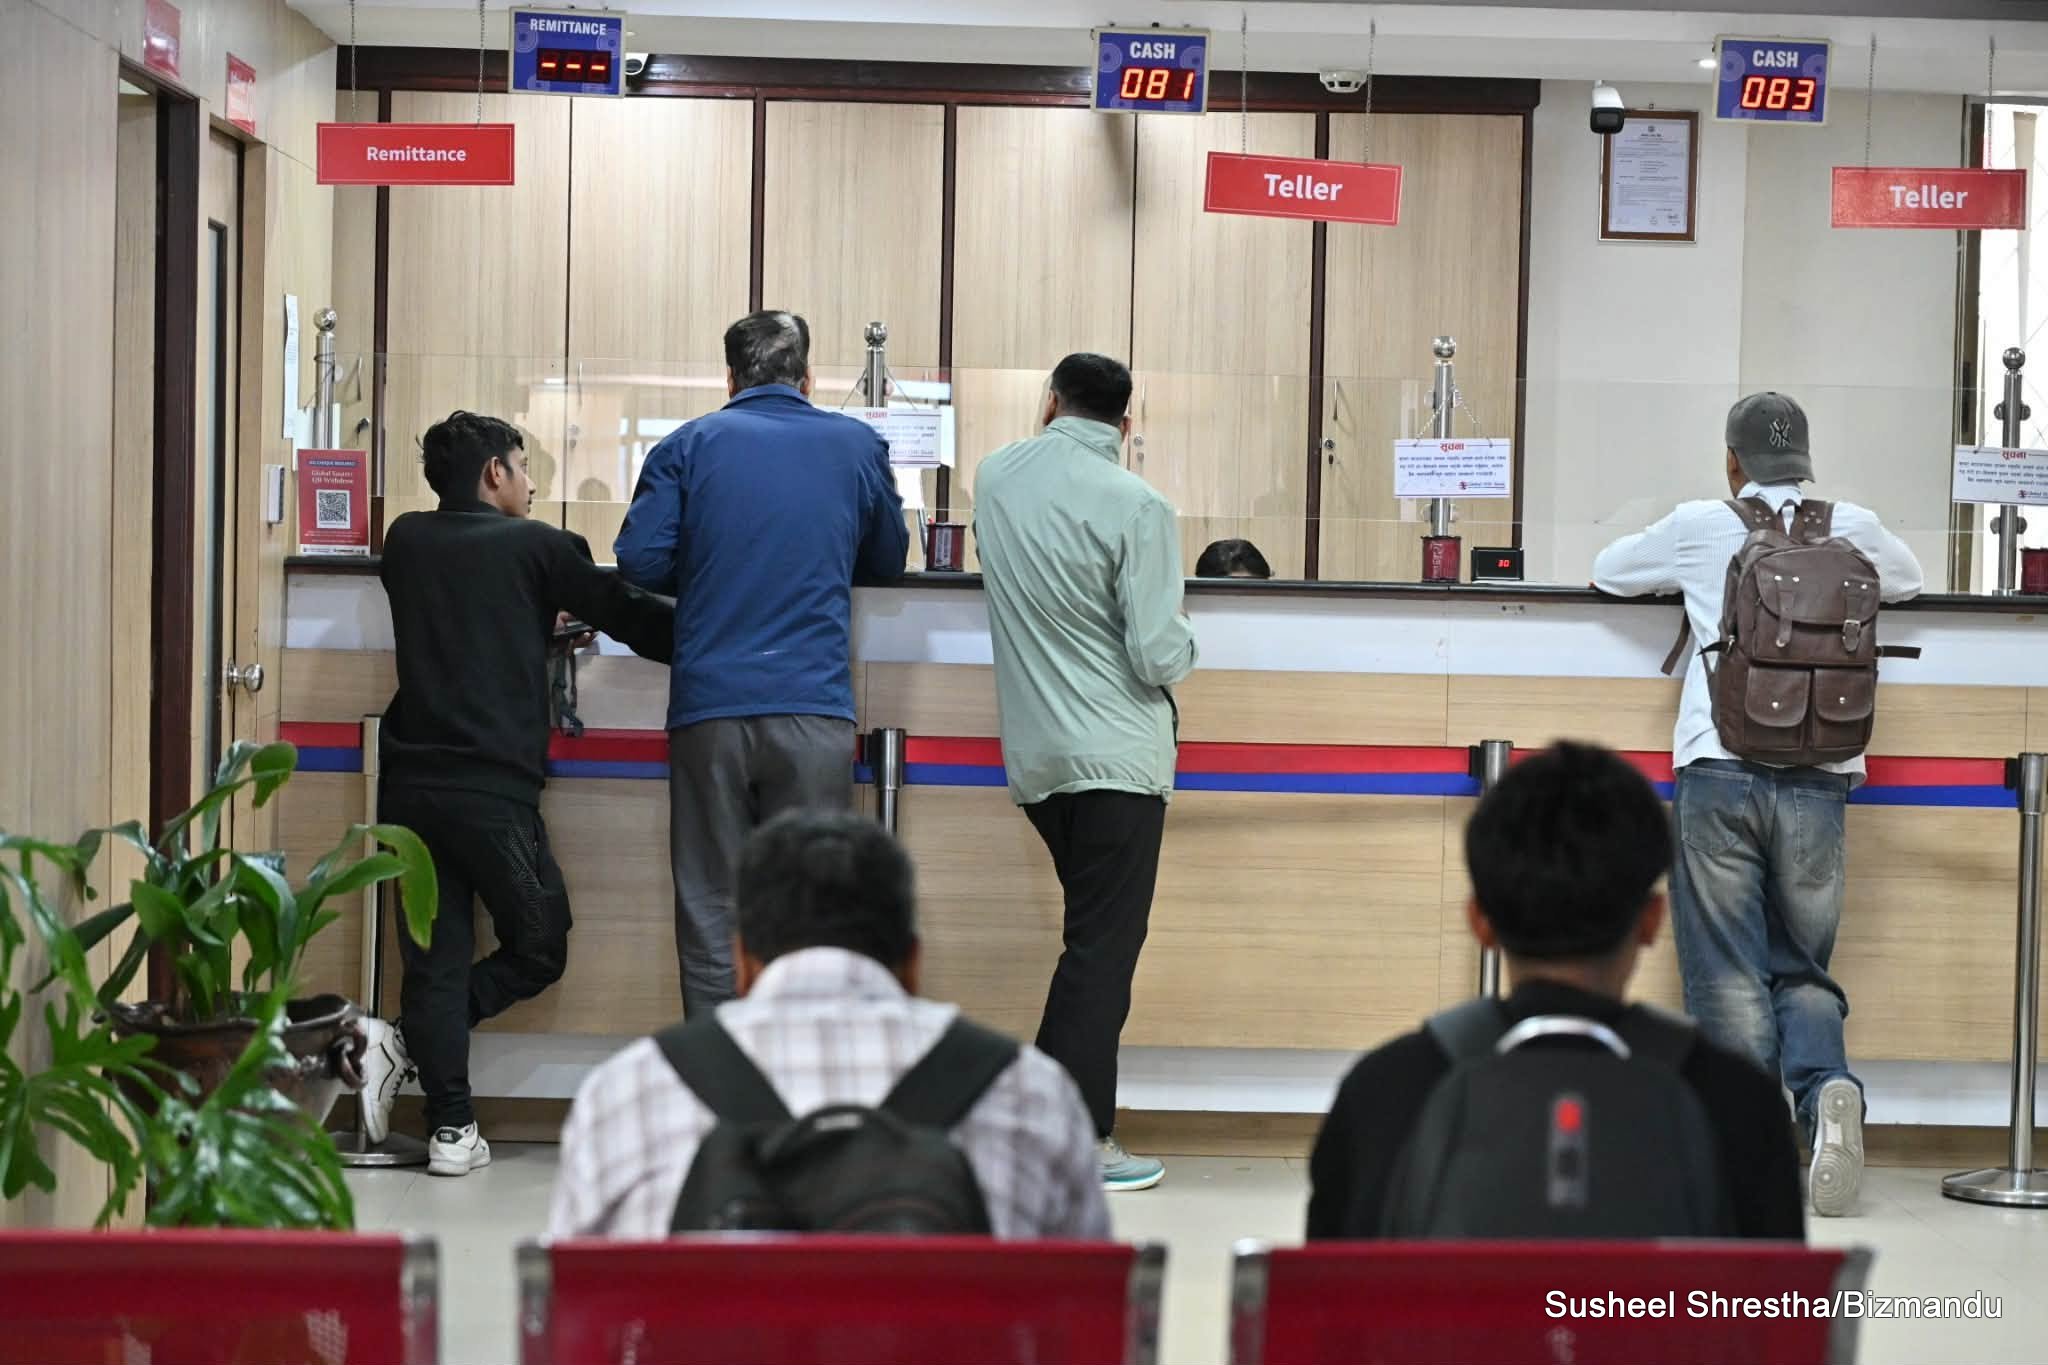
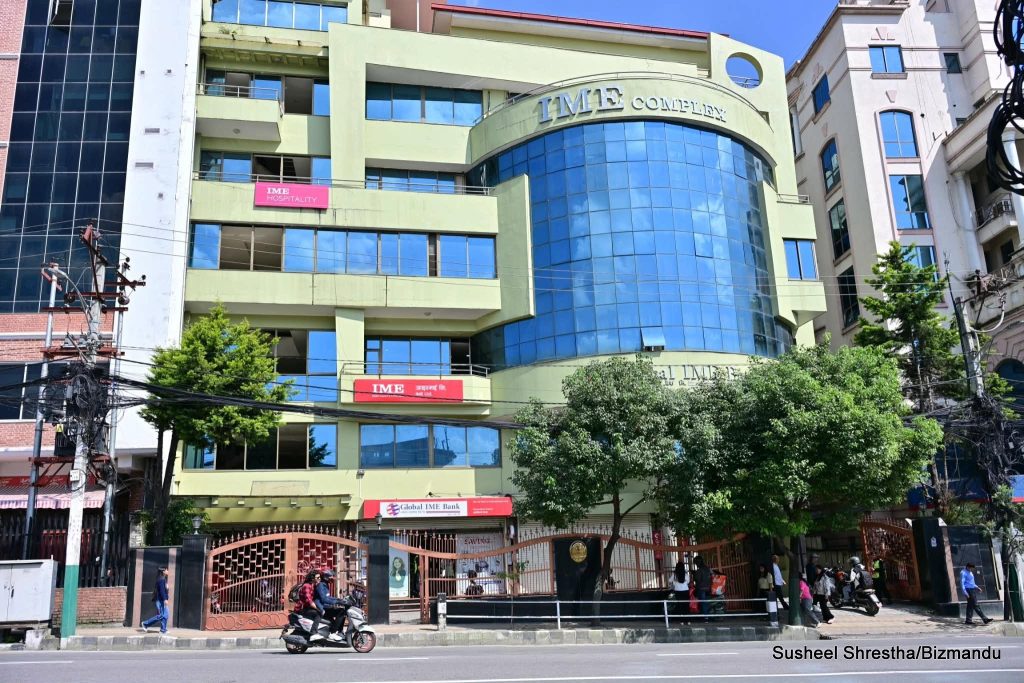
डिजिटल बैंकिङ विस्तार भइरहे पनि बैंकले आफ्नो भौतिक सञ्जाललाई पनि कायम राखेको छ। हाल बैंकका ३४१ शाखा, ३६६ एटीएम, १४१ शाखारहित बैंकिङ सेवा तथा ६९ विस्तार तथा राजस्व संकलन काउन्टर सञ्चालनमा छन्।
विदेशमा तीन प्रतिनिधि कार्यालय राखेको बैंकले देश तथा विदेशमा गरी एक हजारभन्दा बढी सेवा केन्द्रबाट सेवा दिइरहेको बैंकले जनाएको छ।