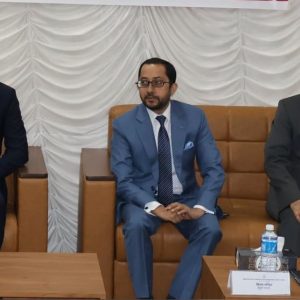

संयमित भएर बैंकिङ गरिरहेको माछापुच्छ्रे बैंकको सञ्चालक समिति अध्यक्षमा रोशन केसी चयन भएका छन्। उनका बुबा सूर्यबहादुर केसीको पहलमा स्थापना भएको माछापुच्छ्रे बैंक बीचमा केही समस्यामा पनि पर्यो। अन्य केही बैंक वित्तीय संकटमा परेर अस्तित्वबाट हराए पनि। तर स्वर्गीय केसीको सुझबुझले माछापुच्छ्रे तंग्रियो। छोरा रोशन बैंकको नेतृत्वमा पुगेका छन्। ऊर्जा क्षेत्रमा आक्रामक रुपमा लागेको केसी ग्रुपले नै नेपालमा चाउचाउ भित्र्याएको थियो। तर रारा चाउचाउभन्दा केसी ग्रुप ऊर्जा क्षेत्रतिर बढी लक्षित छ। रोशनसँग अहिलेको आर्थिक अवस्था, उद्यमलगायतका बारेमा बिजमाण्डूले सोध्यो– बैंकिङ उद्योगको तपाइँ सम्भवतः सबैभन्दा युवा अध्यक्ष, अहिले आर्थिक मन्दी छ। बैंकिङ क्षेत्रले पनि चुनौतीको सामना गरिरहनु परेको छ। तपाइँ उद्यमी पनि, त्यतातिर त्यस्तै समस्या छ। अहिलेको अवस्थालाई कसरी विश्लेषण गर्नु हुन्छ?
पक्कै पनि अहिले विषम परिस्थिति छ। तर, अप्ठेरो बेलामा नै अवसर हुन्छ भन्ने कुरामा मलाई विश्वास छ। अब अवसर खोज्ने हो। यस्तो विषम परिस्थितिमा पनि मेरो सञ्चालक साथीहरु, व्यवस्थापन कसैले पनि हतार गरेर अगाडि बढ्नु पर्छ भन्नुभएको छैन। संयमित भएर अगाडि बढ्दाको लाभ अहिले हामीलाई भइरहेको छ। हामी अर्ग्यानिक ग्रोथमा गइरहेका छौं।
माछापुच्छ्रे बैंक भनेको तपाईँहरुको विरासत हो। तर बुवापछि अध्यक्ष अरुहरु हुनु भयो। पछिल्लो समय अध्यक्षहरु पनि परिवर्तन भइरहनु भयो। नेतृत्वमा आउने वातावरण कसरी बन्यो?
म २०१७ मा पनि एक वर्षका लागि अध्यक्ष भएको थिएँ। त्यतिबेला म जम्मा ३४ वर्षको मात्र थिएँ। त्यसपछि पनि म बोर्डमा निरन्तर छु। यसले मेरो अनुभव बढाएको छ। त्यसो हुँदा एक पटक फेरि नेतृत्व लिउँ भन्ने पनि भयो। चुनौती लिएको हो मैले।
अहिले बजारमा पैसाको रोटेसन नभएर अर्थतन्त्रमा समस्या देखिएको हो। मौद्रिक समीक्षामा घोषणा भएका विषयहरुलाई राष्ट्र बैंकले चाँडोभन्दा चाँडो निर्देशन जारी गरेर बजारमा माग बढाउने काम गर्नु पर्छ।
बैंकिङमा चुनौती बढेको कुरा यहाँले गर्नु भयो। नाफा घटेको छ। खराब कर्जा बढेको छ। प्रतिफल छैन भनेपनि हुन्छ !
पछिल्लो समय सूचकहरु राम्रो देखिन थालेको छ। विदेशी विनिमय सञ्चिति बढेर गएको छ। शोधनान्तर बचत राम्रो भएको छ। एक वर्षका लागि आयात धान्छ। रेमिटेन्समा पनि सुधार छ। तर, आजको दिनमा समस्या भनेको- कर्जाको माग छैन। बैंकहरुले पनि कर्जाहरु दिन विभिन्न कारणले रोकिएका छन्। पुँजी कोष टाइट हुन थालेको छ। अब कर्जाको माग बढाउनतिर लाग्नु पर्छ। हुन त नेपाल राष्ट्र बैंकले मौद्रिक नीतिको समीक्षाबाट माग बढाउने, कर्जा प्रवाह वृद्धि गर्ने नीतिगत सम्बोधन गरेको छ। बजारमा जति धेरै पैसाको रोटेसन भयो उत्ति नै धेरै अर्थतन्त्र चलायमान हुने हो।
अहिले बजारमा पैसाको रोटेसन नभएर अर्थतन्त्रमा समस्या देखिएको हो। मौद्रिक समीक्षामा घोषणा भएका विषयहरुलाई राष्ट्र बैंकले चाँडोभन्दा चाँडो निर्देशन जारी गरेर बजारमा माग बढाउने काम गर्नु पर्छ।
तपाइँ बैंकर मात्र नभएर व्यवसायी पनि। पैसाको रोटेसन कसरी रोकिन गयो? तपाइँले त बैंक र उद्यम दुवैतिरबाट भोग्नु भएको छ नि !
नेपाल राष्ट्र बैंकले प्रणालीमा जोखिम देखेरै कतिपय नीतिगत व्यवस्थाहरुमा कडाइ गरेको छ। तर, ती कडाइहरु चरण-चरणमा नगरेर एकै पटक गरिदियो। दीर्घकालीन हितका लगि उसले गरेका व्यवस्थाहरु ठिक हो भन्छु म। तर एकैपटक गर्नु हुँदैन थियो भन्ने पनि मलाई लाग्छ। जस्तो काउन्टर साइक्लिकल बफरदेखि चालु पुँजी कर्जासम्म, पुनर्कर्जामा रोकदेखि तरलता वृद्धिमा नियन्त्रणसम्म एकैपटक धेरै वटा औजारहरु राष्ट्र बैंकले चलाएको छ। यसले बजारलाई केही शिथिल बनाएको हो। तर यसमा राष्ट्र बैंकले संशोधन पनि गर्न थालिसकेको छ। यसबाट पक्कै सुधार देखिने छ।
उद्यमीलाई अहिले जोगायौं भने मात्र बैंकले आम्दानी गर्ने हो। उद्यम व्यवसाय रहेन भने त बैंक पनि संकटमा पर्छ।
तपाइँ आफैं पनि त ओभर स्पिडमा हुनुहुन्थ्यो नि होइन र? त्यसमा अलिकति विस्तारै जाउ भनेको न हो उसले?
पक्कै पनि हो। राष्ट्र बैंकले लिएको नीति गलत हुँदै होइन। तर एकैपटक नगरेर बिस्तारै गरेको भए हुन्थ्यो भन्ने मलाइ लाग्छ। आर्थिक गतिविधि हुनका लागि पनि अलिकति सुझबुझपूर्ण रूपमा कडाइ गर्दै जानुपर्ने थियो भन्ने लाग्छ। तर, जुन कुरा राष्ट्र बैंकले त्रैमासिक समीक्षाबाट सम्बोधन गरेको छ। लचकता अपनाएको छ।
अलिकति त प्लेयरहरुबाट पनि बदमासी भएको छ नि। उच्च लाभांशको माग नगरेको भए व्यवस्थापनले कमसल ऋण विस्तार नै गर्दैनथे होलान्। पर्फर्मेन्सका लागि व्यवस्थापनले पनि मनपरी ऋण दिएका छन्। नीतिगत कुराले मात्र नभइ अस्वस्थ अभ्यासले पनि संकट निम्त्यायो कि?
कुनै बेला हामी (माछापुच्छ्रे बैंक) ले २० प्रतिशतमाथि पनि लाभांश दिएका हौं। अहिले ६/७ प्रतिशतमा झरेको छ। म आफू उद्यमी भएका हिसाबले पनि बैंकले उद्यमीलाई जोगाउनु पर्छ भन्ने लाग्छ। उद्यमीलाई अहिले जोगायौं भने मात्र बैंकले आम्दानी गर्ने हो। उद्यम व्यवसाय रहेन भने त बैंक पनि संकटमा पर्छ। उद्यमीलाई जोगाउनु पर्छ भन्नेमै बैंकहरु छन्। पहिले जस्तो नराम्रो धारणा अहिले छ जस्तो मलाइ लाग्दैन।
अहिले बैंक तथा वित्तीय संस्थाका किस्ता बुझाउनु हुँदैन भन्ने समूह पनि सक्रिय छन्। जसले हाँगा फैलाउनुको मुख्य कारण पनि- बैंकहरु उद्यमी व्यवसायीप्रति नकारात्मक भएर हो। बैंकहरु उदार नबनीदिँदा उद्यम व्यवसाय बिग्रियो भन्ने छ। त्यसमा के लाग्छ?
अहिले उद्यमीहरु मात्र संकटमा छैनन्, बैंकहरु पनि चुनौतीपूर्ण अवस्थामा छन्। देशको वातावरण नै व्यवसायमैत्री देखिएको छैन। डन्डी, सिमेन्ट अन्य एफएमसीजीहरु नै हेरौं- सबैलाई समस्या परेको छ। म आफैं रारा चाउचाउ चलाइरहेको छु, त्यसलाई पनि गाह्रो भइरहेको छ। हामीलाई बैंकभन्दा बाह्य कारणले धेरै असर गरिरहेको छ।
रुस-युक्रेन युद्धले महँगी बढायो, अहिले इजरायल र हमासको घमासान छ। त्यसले पनि गाह्रो बनाइरहेको छ। बाह्य युद्धले कच्चा पदार्थ महँगियो, पाम आयलदेखि मैदासम्मको मूल्य बढ्यो। कतिपय अवस्थामा हाहाकार पनि भयो। कतिपय अवस्थामा हाम्रा छिमेकी देशहरुले अवरोध गरिरहेका हुन्छन्। कहिले चामल निर्यात रोक्छन् त कहिले मैदा त कहिलो प्याज टमाटर पनि रोक्छन्। यसले आन्तरिक बजारमा असर गर्छ।
बैैंकबाट धेरै कम मात्र प्रभावित हो खासमा। हो ब्याज बढेको छ। कुनैबेला ६/७ प्रतिशतको ब्याज १२/१३ प्रतिशत पुगेको छ। यसले असर गरेको छैन भन्दिन। तर अन्य धेरै कुराहरुले व्यवसायलाई चल्न गाह्रो बनाएको छ। अहिले नगदको रोटेसन रोकिएका कारणले गर्दा उद्योगधन्दामा समस्या परेको छ। उधारोमा चल्नु परेको अवस्था छ। विकास खर्च नहुँदा त्योसँग सम्बन्धित उद्योगहरु प्रभावित भएका छन्। घरजग्गाको कारोबार नहुँदा पनि नगद प्रवाह रोकिएको छ।
नेपालजस्तो सानो अर्थतन्त्र भएको ठाउँमा सानोसानो कुराले छुन्छ। एउटा कुनै क्षेत्रमा समस्या आएपछि त्यो सबैतिर जान्छ। अन्तत: असर बैंकमा गएर ठोकिन्छ। अहिले भएको पनि त्यही हो।
रेमिटेन्सको पैसा जग्गामा नै आउँथ्यो। पहिलो वर्ष जग्गा किन्नेले दोस्रो वर्षदेखि घर बनाउने वा थप्ने गर्थ्यो। अब जग्गा किनबेच नै नभएपछि निर्माण क्षेत्र प्रभावित हुन गयो। ठेकेदारहरुले पनि काम पाउँथे। सबैतिरको चेन नै बिग्रिएको छ अहिले। त्यसैले बैंकलाई मात्र दोष लाउनु ठीक होइन।
अहिले बिग्रिएको रोटेसनलाई ठीक ठाउँमा ल्याउने भनेको ब्याज दरले हो। राष्ट्र बैंकले ब्याज दर घटाउने पहल सुरु गरिसकेको छ। अँध्यारोबाट उज्यालोको सुरुवात भएको छ। जोखिम भारित अनुपात घटाइएको छ। यसले पुँजीको प्रयोग कम हुन्छ र ऋण दिन बैंकहरु उत्प्रेरित हुन्छन्। अन्य नियामकीय सुविधाका कुराहरु पनि आएका छन्। पक्कै पनि अबका दिनमा केही सुधार हुन्छ।
अब ब्याज दर एकल अंकमा आउँछ भन्ने लाग्छ। एकल अंकमा आएपछि अनि न बल्ल लगानी बिस्तार हुन थाल्छ। थप लगानी आउँछ। त्यसैले आधार दर कम हुने गरी जानु पर्छ। बैंकहरुले राज्यले प्राथमिकतामा राखेको क्षेत्र जलविद्युत, पर्यटन, साना उद्यम, कृषिजस्ता क्षेत्रमा कम प्रिमियम राखेर काम पनि गरिरहेका छन्। अब ब्याज घटेपछि यसले अझ गति लिन्छ।
संकट पनि फरक फरक खालका भए। रारा चाउचाउले एकखालको भोगेको छ। निर्माणको अर्को छ। बैंकको आफ्नै कथा छ। आखिरी सबैको साझा भनेको त ‘प्रोफिट्याबिलिटी’ नै हो। कसो?
सबैले अहिले समस्या भोगिरहेका छन्। हामी जलविद्युतमा पनि छौं। त्यहाँ ब्याज तलमाथि हुने बित्तिकै असर गरिहाल्छ। निर्माण क्षेत्रमा अर्को खालको समस्या छ। पहिले पहिले निर्माण क्षेत्रमा अलिकति दुरुपयोग भएको हो। अहिले त सरकारले एउटा निर्माण कम्पनीले ५ वटाभन्दा परियोजना जिम्मा लिन नपाउने व्यवस्था गरेको छ। त्यसैले अहिले मोबिलाइजेसन फण्ड लगेर घरजग्गा र सेयरमा हाल्ने क्रम बन्द भएको छ। साथै पहिले निर्माण पनि कमसल हुन्थ्यो। मोबिलाइजेसन फण्डबाटै अर्को ठेक्का हान्ने थियो। अहिले त्यो बन्द भएको छ। अहिले निर्माण क्षेत्रको समस्या नयाँ भन्दा पनि पुरानो कारणले नै हो। नयाँमा समस्या देखिएको छैन।
तर, अहिलेको मन्दी सहकारीबाट सुरु भएर निर्माण क्षेत्रमा झांगियो। निर्माण क्षेत्रको वृद्धि नै ऋणात्मक आयो !
पक्का पनि पहिले फण्डहरुको दुरुपयोग भएकै हो। धेरै तल कबुल गरेर परियोजना लिएपछि उनीहरु समस्यामा पर्ने नै भए। सरकारले ब्रेक लगाइदिएपछि उनीहरुजस्ता निर्माण व्यवसायीलाई समस्या परेको हो। कालोसूची पनि उनीहरु नै परे। अहिले कालोसूचीमा नपर्ने त निकै थोरै निर्माण व्यवसायीहरु मात्र छौं।
नेपालजस्तो सानो अर्थतन्त्र भएको ठाउँमा सानोसानो कुराले छुन्छ। एउटा कुनै क्षेत्रमा समस्या आएपछि त्यो सबैतिर जान्छ। अन्तत: असर बैंकमा गएर ठोकिन्छ। अहिले भएको पनि त्यही हो।
निजी क्षेत्रबाट गल्ती नभएको होइन। संयमित भएर ऋण चलाउनु पर्छ। यहाँनेर कमीकमजोरी भएको हो। २ अर्बको चुक्ता पुँजी जब हामीले ८ अर्ब पुर्यायौं बैंकिङ क्षेत्रको ड्रब्याक नै त्यही भयो। ८ अर्ब बनाएपछि त्यही अनुसारको प्रतिफल दिनुपर्ने भयो। प्रतिफल दिन त्यहीअनुसार ऋण विस्तार गर्नु पर्यो। ऋण विस्तार आक्रामक हुँदा जानुपर्ने नजानुपर्ने सबैतिर ऋण गयो। त्यो कुराले गर्दा नै व्यवसायीहरुले पनि ऋण चलाए। बैंकलाई पनि वासलात बढाउनुपर्ने थियो। ऋण पनि सजिलै पाउने अवस्था थियो। त्यो बेलाको नीतिले अहिले केही न केही समस्या सृजना गर्यो कि भन्ने मलाइ लाग्छ।
बैंकहरुमा चुक्ता पुँजी टनाटन छ। तर ऋण विस्तार गरेर जान्छु नि त भन्यो भने पुँजी अभाव पनि छ। यसमा नियामकले बाटो देखाइदिनु पर्छ।
बैैंक सञ्चालकले संयमित भएर लगानी गर। लाभांश अहिले चाहिँदैन भनेको भए दबाब पर्दैन थियो कि व्यवस्थापनलाई?
स्वाभाविक रूपमा लगानी गरेपछि प्रतिफल त चाहिन्छ। ४०/४५ प्रतिशतसम्म लाभांश बाँडेको बेला थियो। नयाँ नयाँ बैंकलाई पनि २० प्रतिशत हाराहारी बाँड्ने दबाब थियो। लाभांशका लागि पक्कै पनि ऋण गएको हो। जुन स्वाभाविक पनि त हो नि। अहिले नै हेरौं बैंकहरुमा चुक्ता पुँजी टनाटन छ। तर ऋण विस्तार गरेर जान्छु नि त भन्यो भने पुँजी अभाव पनि छ। यसमा नियामकले बाटो देखाइदिनु पर्छ। हामीले नियामकसँग यस बारेमा पनि कुराकानी गरिरहेका छौं।
बैंकबाहेक तपाइँहरुसँग देशकै पुरानो चाउचाउ उद्योग छ। निर्माण, ऊर्जा क्षेत्र पनि त। केसी ग्रुप समग्र व्यापार व्यवसाय चाहिँ कत्तिको प्रभावित छ?
अहिलेको समयमा हामीले नयाँ केही गर्न सकिँदैन। अहिले सर्भाइभ नै गर्ने हो। अहिले हामीले जलविद्युत र नवीकरणीय ऊर्जालाई प्राथमिकतामा राखेका छौं। जलविद्युतमा हामी २५ वर्षदेखि छौं। कुनै बेला बैंकको चुक्ता पुँजी २५ करोड हुँदादेखि हामीले २५ करोडमाथिको ऊर्जा परियोजना सुरु गरेका थियौं। म आफैं पनि पुल्चोकबाट सिभिल इन्जिनियरिङ गरेको। म आफैं जलविद्युतमा २५ वर्षदेखि लागेको छु। सिमेन्ट उद्योग चाहिँ हामीले छाड्यौं।
हामीले हेर्दाखेरि पोखराको केसी ग्रुपको ब्राण्ड नै रारा हो। पुरानो उद्योग पनि हो। तर, यो बीचमा अनेकौं ब्राण्ड आए। तर रारा पहिलो कम्पनी भइकन पनि विस्तार भएको, फैलिएको देखिँदैन नि?
हामी सिधा बाटोमा छौं। अर्ग्यानिक ग्रोथ गर्ने बाटोमा हामी हिँडिरहेका छौं। अहिले पनि हामी ह्वाइट नुडल्समा नम्बर वान नै हो। हाम्रो पहिचान पनि ह्वाइट नुडल्स नै हो। ४० वर्षदेखि यसलाई कसैले पनि उछिन्न सकेको छैन। हामी क्वान्टिटीभन्दा पनि क्वालिटीमा विश्वास गर्छौं। ४० वर्षदेखि हाम्रो चाउचाउको स्वाद एउटै छ। ह्वाइट नुडल्सको बजार एकदमै ठूलो हुँदैन। ब्राउन नुडल्स जस्तो।
चाउचाउमा हाम्रो त्यस्तो योजना छैन। तर ऊर्जा क्षेत्रमा हामी लगानी गर्छौं। चाउचाउलाई यथावत राखेर हामी जान्छौं। यसको रिटर्न पहिले राम्रो थियो। केही वर्षदेखि अरु क्षेत्रमा परेको समस्या यसमा पनि परेको छ।
हामी थप विस्तार गर्दैनौं उसो भए?
चाउचाउमा हाम्रो त्यस्तो योजना छैन। तर ऊर्जा क्षेत्रमा हामी लगानी गर्छौं। चाउचाउलाई यथावत राखेर हामी जान्छौं। यसको रिटर्न पहिले राम्रो थियो। केही वर्षदेखि अरु क्षेत्रमा परेको समस्या यसमा पनि परेको छ। हामीले बर्दियामा तीन वर्षअघि कारखाना लगाएका छौं। तर, सञ्चालनमा आएदेखि नै मन्दीको सिकारमा परेको छ। बजार राम्रो भएर गयो भने हामी नुडल्ससँग रिलेटेड चिजबल लगायतका उत्पादन गर्ने योजना छ। त्यसका लागि बर्दियामा हाम्रो पूर्वाधार तयार छ। राराको ब्रान्डमा हामी उत्पादन गर्ने छौं।
तर हामी फोकस चाहिँ ऊर्जामा नै हो। ४० मेगावाट जति हाम्रो अहिले उत्पादनमै छ। सात वटा परियोजना छ। करुवा जलविद्युत ३२ मेगावाटको चैतभित्र उत्पादन सुरु हुन्छ। सन् २०२६ सम्म कुल १०० मेगावाट उत्पादन गर्ने भन्ने छ। अहिले ४० मेगावाट उत्पादन भइरहेको छ। चैतमा ३२ थपिँदा ७२ पुग्छ। अनि २०२६ सम्म १०० मेगावाट उत्पादन गर्छौं।