www.bizmandu.com
लगानीकर्ताले सस्तो ऋण होइन, सुरक्षित भविष्य खोजिरहेका छन्, सरकारले कहिले बुझ्ने?
हाम्रो अर्थतन्त्रलाई हेर्दा अहिले एउटा प्रश्न सबैको मनमा आउँछ। बैंकमा पैसा छ, ब्याजदर विगतको तुलनामा घटेको छ, रेमिट्यान्स बढिरहेको छ र विदेशी मुद्रा सञ्चिति पनि राम्रो अवस्थामा छ। तर, यति हुँदाहुँदै पनि निजी क्षेत्रको लगानी किन अपेक्षित रूपमा बढ्न सकेको छैन?
बजारमा पहिले जस्तो उत्साह देखिँदैन। नयाँ उद्योग तथा व्यवसाय सुरु गर्ने क्रम अपेक्षाअनुसार बढ्न सकेको छैन। रोजगारीका पर्याप्त अवसर सिर्जना हुन सकेका छैनन्। व्यवसाय गरिरहेका कतिपय उद्यमी पनि नयाँ लगानी गर्ने निर्णयमा ढुक्क हुन सकेका छैनन्।
सामान्यतया बैंकमा पैसा उपलब्ध हुनु र ब्याजदर घट्नु लगानी बढ्ने आधार मानिन्छ। तर अहिलेको अवस्थाले पैसा उपलब्ध हुँदैमा लगानी बढ्दो रहेनछ भन्ने देखाउँछ। यसको कारण खोज्न बैंकिङ क्षेत्रलाई मात्र हेरेर पुग्दैन। बजारको अवस्था, निजी क्षेत्रको विश्वास, सरकारी नीति र समग्र आर्थिक वातावरणलाई पनि सँगै हेर्नुपर्छ।
बाह्य क्षेत्र बलियो छ, तर आन्तरिक अर्थतन्त्रमा अपेक्षित उत्साह छैन
नेपाल राष्ट्र बैंकले गत अक्टोबर १५ मा सार्वजनिक गरेको चालु आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिनाको आर्थिक तथा वित्तीय अवस्थासम्बन्धी प्रतिवेदनअनुसार रेमिट्यान्स आप्रवाह २३.९ प्रतिशतले बढेर ४ खर्ब ३६ अर्ब ३६ करोड रुपैयाँ पुगेको छ। विदेशी मुद्रा सञ्चिति अमेरिकी डलरमा २६ अर्ब ४८ करोड पुगेको छ, जुन वस्तु तथा सेवाको सम्भावित आयातलाई आधार मान्दा १७.८ महिनाका लागि पर्याप्त छ।
यी तथ्यांकले नेपालको बाह्य क्षेत्र तुलनात्मक रूपमा सहज अवस्थामा रहेको देखाउँछन्। तर सोही अवधिमा आयात ३१.६ प्रतिशतले बढेको छ भने व्यापार घाटा २६ प्रतिशतले बढेर रु. ३ खर्ब २४ अर्ब ९३ करोड पुगेको छ। मुद्रास्फीति ६.३४ प्रतिशत रहेको छ। यसले एउटा कुरा स्पष्ट हुन सकिन्छ विदेशबाट पैसा आइरहेको छ र विदेशी मुद्रा सञ्चिति बढिरहेको छ भन्दैमा देशभित्र उत्पादन र रोजगारी स्वतः बढ्दैन।
रेमिट्यान्सले लाखौँ परिवारको जीवनयापन, शिक्षा, स्वास्थ्य र बचतमा महत्त्वपूर्ण योगदान गरेको छ। तर त्यसबाट आएको रकमको केही हिस्सा उत्पादन, उद्यमशीलता र व्यवसाय विस्तारमा परिचालन गर्न सकियो भने देशभित्रै थप आर्थिक अवसर सिर्जना गर्न सकिन्छ। त्यसैले रेमिट्यान्सलाई पुँजी निर्माणको अवसरका रूपमा पनि लिन आवश्यक छ।
बैंकमा पैसा छ, तर कर्जाको माग किन बढिरहेको छैन?
नेपालको बैंकिङ क्षेत्रमा अहिले देखिएको महत्त्वपूर्ण पक्ष निक्षेप र कर्जाको वृद्धिदरबीचको अन्तर हो। राष्ट्र बैंकको प्रतिवेदनअनुसार २०८३ भदौ मसान्तसम्म बैंक तथा वित्तीय संस्थामा निक्षेप वार्षिक रूपमा १४.४ प्रतिशतले बढेको छ भने निजी क्षेत्रमा प्रवाहित कर्जा ७.३ प्रतिशतले मात्र बढेको छ। वाणिज्य बैंकहरूको औसत निक्षेप ब्याजदर ३.११ प्रतिशत र कर्जाको औसत ब्याजदर ६.३५ प्रतिशत छ।
निक्षेप बढिरहेको र कर्जाको ब्याजदर घटेको अवस्थामा पनि कर्जाको माग अपेक्षित रूपमा बढ्न नसक्नु विचार गर्नुपर्ने विषय हो।
यसको अर्थ बैंकहरूले कर्जा दिन चाहेका छैनन् भन्ने होइन। मुख्य कुरा व्यवसायीले ऋण लिएर के गर्ने र त्यसबाट कस्तो प्रतिफल प्राप्त हुन्छ भन्ने हो। बजारमा माग हुनुपर्छ, उत्पादन बिक्री हुने विश्वास हुनुपर्छ र व्यवसाय विस्तार गर्दा भविष्यमा ठूलो जोखिम बेहोर्नुपर्ने अवस्था कम हुनुपर्छ।
त्यसैले सस्तो ब्याजदर लगानीका लागि महत्त्वपूर्ण भए पनि पर्याप्त हुँदैन। बैंकमा पैसा हुनु र त्यो पैसा लगानी गर्ने उपयुक्त अवसर हुनु फरक कुरा हो। अहिलेको आवश्यकता यी दुईबीचको दूरी घटाउनु हो।
लगानीका लागि पैसाभन्दा पहिले विश्वास चाहिन्छ
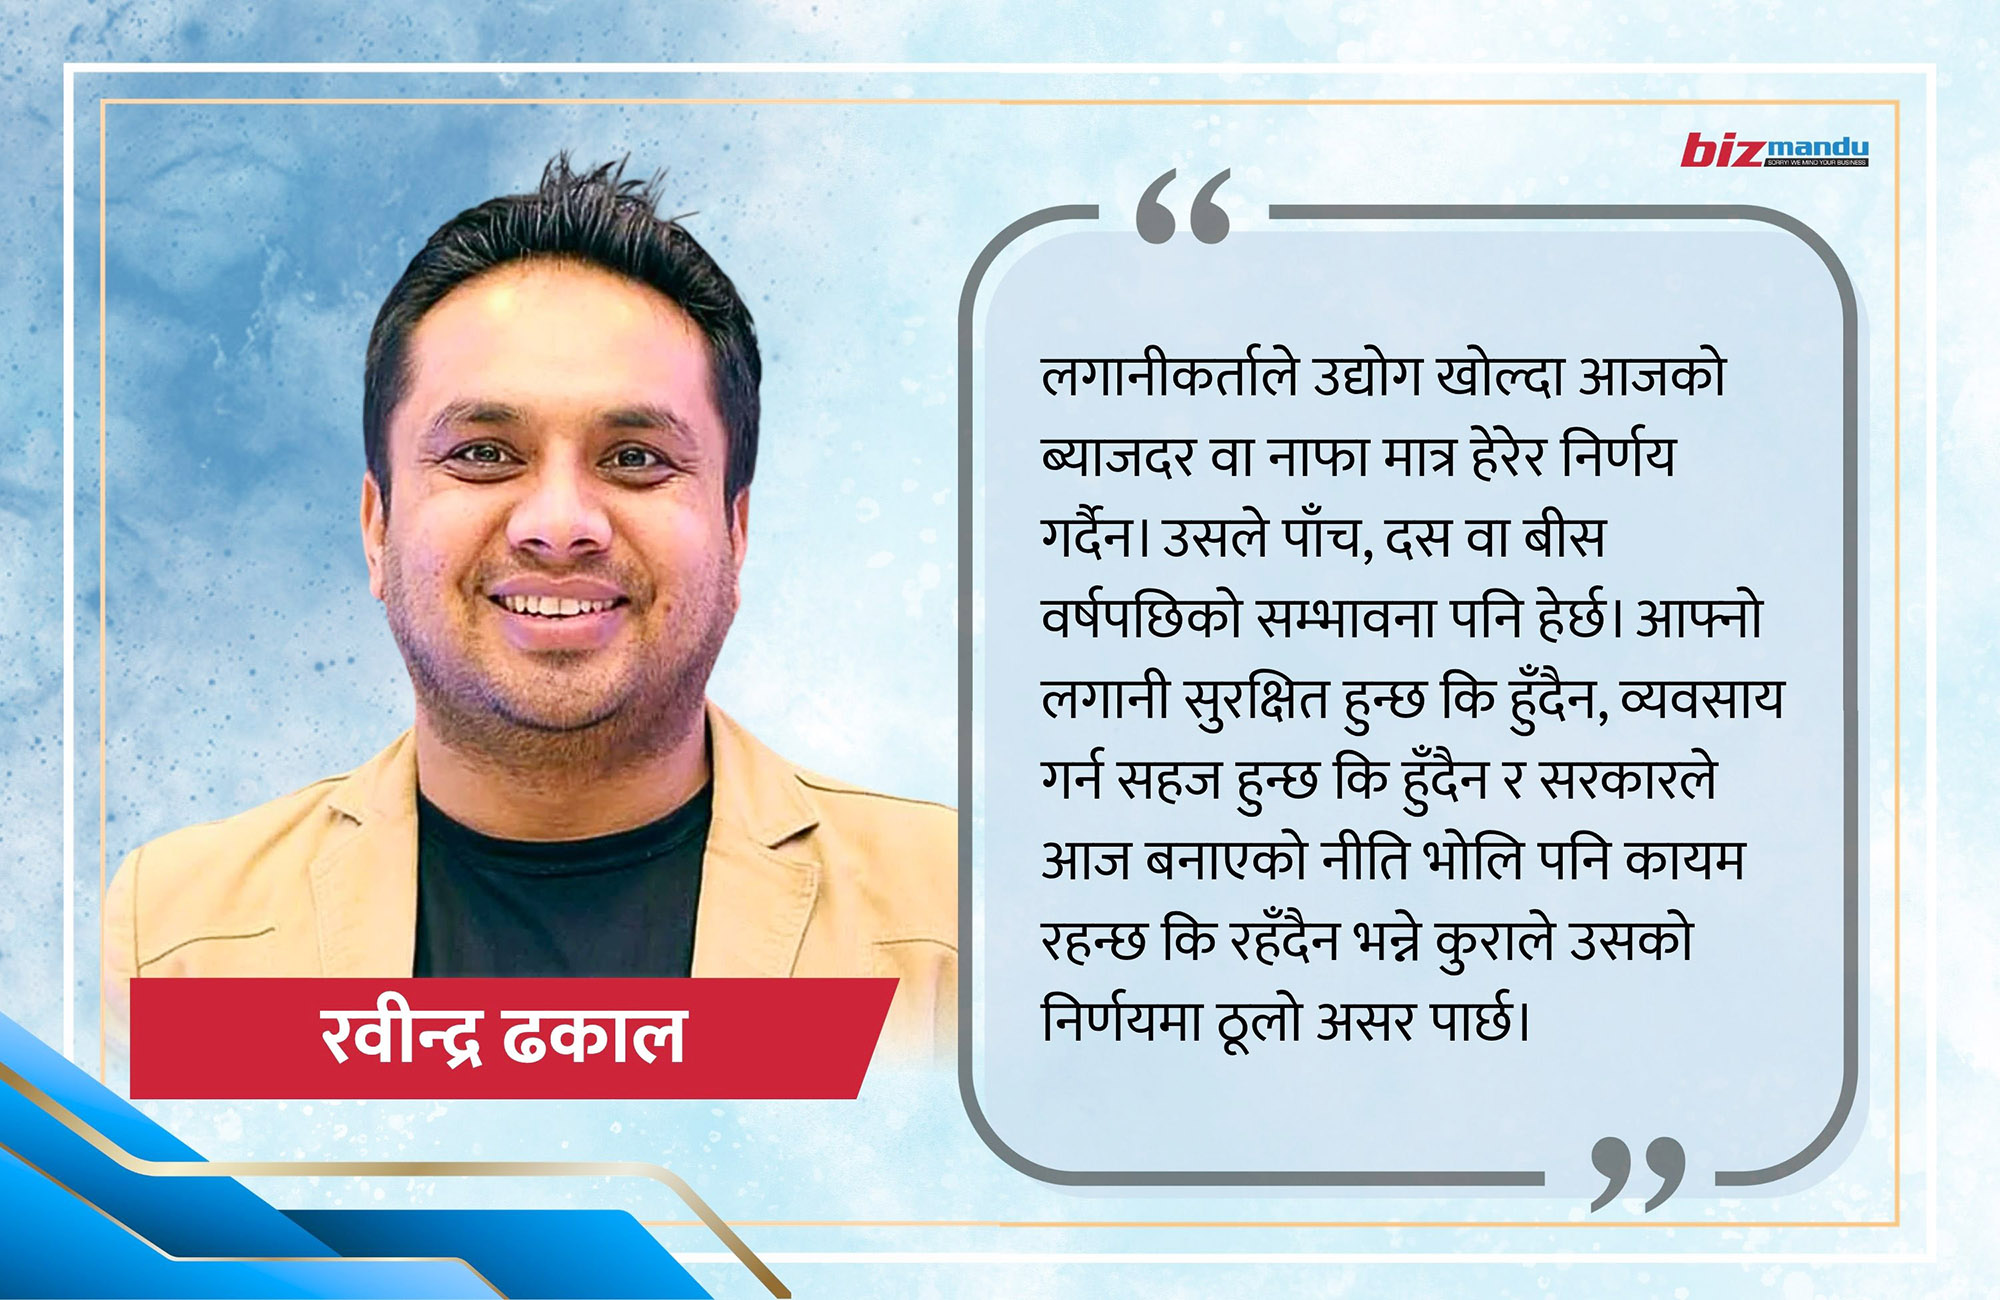
मेरो विचारमा अहिले अर्थतन्त्रमा देखिएको ठूलो समस्या लगानीको अभाव मात्र होइन, लगानीकर्तामा रहेको विश्वासको कमी पनि हो। कुनै पनि लगानीकर्ताले उद्योग खोल्दा आजको ब्याजदर वा नाफा मात्र हेरेर निर्णय गर्दैन। उसले पाँच, दस वा बीस वर्षपछिको सम्भावना पनि हेर्छ। आफ्नो लगानी सुरक्षित हुन्छ कि हुँदैन, व्यवसाय गर्न सहज हुन्छ कि हुँदैन र सरकारले आज बनाएको नीति भोलि पनि कायम रहन्छ कि रहँदैन भन्ने कुराले उसको निर्णयमा ठूलो असर पार्छ।
यस्तो अवस्थामा लगानीकर्ताको विश्वास जित्ने जिम्मेवारी सरकारको पनि हो। सरकारको काम आफैं सबै व्यवसाय सञ्चालन गर्नु होइन, निजी क्षेत्रलाई व्यवसाय गर्न सक्ने वातावरण बनाइदिनु हो। लगानी गर्दा कानुनी सुरक्षा हुनु, सरकारी प्रक्रिया सरल हुनु, अनावश्यक झन्झट कम हुनु र नीतिगत स्पष्टता कायम रहनु आवश्यक छ।
सरकार परिवर्तन हुनु लोकतन्त्रको स्वाभाविक प्रक्रिया हो। तर सरकार परिवर्तन हुँदैमा देशको आर्थिक विकासप्रतिको सोच र लगानीसम्बन्धी आधारभूत नीति पनि परिवर्तन भइरहनु हुँदैन। एउटा सरकारले सुरु गरेको राम्रो कार्यक्रम अर्को सरकारले पनि निरन्तरता दिन सक्छ। आवश्यकताअनुसार सुधार गर्न सकिन्छ, तर राष्ट्रिय महत्त्वका आयोजना र आर्थिक कार्यक्रम नेतृत्व परिवर्तनसँगै अन्योलमा पर्नु हुँदैन।
सरकार फेरिन सक्छ, तर फेरिनु हुँदैन देशको आर्थिक विकासप्रतिको प्रतिबद्धता
कुनै लगानीकर्ताले अर्बौं रुपैयाँ लगानी गर्दा अहिलेको सरकारलाई मात्र हेरेर निर्णय गरेको हुँदैन। उसले समग्र राज्य व्यवस्था, कानुनी सुरक्षा र भविष्यको व्यावसायिक वातावरणलाई हेरेको हुन्छ। त्यसैले राजनीतिक दलहरूबीच लगानी सुरक्षा, उद्योगको विकास, कर प्रणाली, पूर्वाधार निर्माण र निजी क्षेत्रसँगको सहकार्यजस्ता विषयमा साझा समझदारी आवश्यक छ।
हामीले लगानीकर्तालाई नेपालमा लगानी गर्न आग्रह मात्र गरेर पुग्दैन। यहाँ लगानी गर्दा आफ्नो पैसा सुरक्षित हुन्छ र व्यवसाय गर्न सहज हुन्छ भन्ने विश्वास पनि दिलाउन सक्नुपर्छ। किनकि लगानीकर्ताले पैसा जहाँ पनि लगानी गर्न सक्छ, तर उसले विश्वास नगरेको ठाउँमा आफ्नो भविष्य जोड्न चाहँदैन।
कर्जा विस्तार मात्र होइन, गुणस्तर पनि महत्त्वपूर्ण
बैंकिङ क्षेत्रको दृष्टिकोणबाट कर्जा विस्तारलाई रकमको आधारमा मात्र मूल्यांकन गर्नु उचित हुँदैन। बैंकको जिम्मेवारी निक्षेपकर्ताको रकम सुरक्षित राख्दै त्यसलाई उत्पादनशील क्षेत्रमा परिचालन गर्नु पनि हो।
विश्व बैंकको अक्टोबर २०२६ को नेपालसम्बन्धी प्रतिवेदनअनुसार आर्थिक वर्ष २०२५/२६ को अन्त्यसम्म नेपालको वित्तीय क्षेत्रमा खराब कर्जाको अनुपात ५.७ प्रतिशत पुगेको छ। यसले जोखिम व्यवस्थापनको महत्त्व देखाउँछ। बैंकहरूले कर्जा विस्तार गर्नुपर्छ, तर लक्ष्य पूरा गर्नकै लागि कमजोर परियोजनामा लगानी गर्नु हुँदैन। अर्कोतर्फ जोखिमको डरले सम्भावनायुक्त व्यवसायलाई पनि कर्जा दिन हिचकिचाउनु उचित हुँदैन।
कर्जा मूल्यांकन गर्दा जग्गा र घरजग्गाको धितोलाई मात्र आधार नबनाई व्यवसायको आम्दानी, नगद प्रवाह, कारोबारको इतिहास, उद्यमीको क्षमता र परियोजनाको सम्भाव्यतालाई पनि महत्त्व दिनुपर्छ। विशेषगरी नयाँ उद्यमी र साना तथा मझौला व्यवसायका लागि यस्तो अभ्यास उपयोगी हुन सक्छ।
सरकारी खर्च र विकास आयोजनाको कार्यान्वयनमा सुधार आवश्यक छ
अर्थतन्त्रलाई चलायमान बनाउन निजी क्षेत्रको लगानी जति आवश्यक छ, सरकारी पुँजीगत खर्च पनि त्यत्तिकै महत्त्वपूर्ण छ।
सडक, पुल, सिँचाइ, विद्युत् प्रसारण लाइन र औद्योगिक पूर्वाधार निर्माणमा सरकारले प्रभावकारी रूपमा खर्च गर्न सकेन भने निजी क्षेत्रको लगानी पनि अपेक्षित रूपमा अघि बढ्न कठिन हुन्छ।
विश्व बैंकको अक्टोबर २०२६ को प्रतिवेदनअनुसार आर्थिक वर्ष २०२५/२६ मा नेपालको पुँजीगत खर्च विनियोजित बजेटको ४६.८ प्रतिशतमा सीमित रह्यो।
हरेक वर्ष बजेट आउँछ, विकासका योजना घोषणा हुन्छन् र आयोजना छनोट पनि हुन्छन्। तर बजेट छुट्याउनु र त्यसअनुसार काम सम्पन्न गर्नु फरक कुरा हुन्। जग्गा प्राप्ति, खरिद प्रक्रिया, सरकारी निकायबीचको समन्वय, निर्णय प्रक्रियामा हुने ढिलाइ र कमजोर आयोजना व्यवस्थापनमा सुधार गर्न सके विकास निर्माणले गति लिन सक्छ।
सरकारी खर्च भयो भन्दैमा त्यसलाई मात्र उपलब्धि मान्नु हुँदैन। खर्च भएको रकमले कति उत्पादन बढायो, कति रोजगारी सिर्जना गर्यो र नागरिकलाई कति सुविधा पुग्यो भन्ने कुरा पनि हेर्नुपर्छ।
त्यसैगरी, सन् २०२६ अगस्टमा रसुवागढी क्षेत्रमा आएको बाढीले ऊर्जा, यातायात, व्यापार र पर्यटन क्षेत्रमा पारेको असरलाई पनि ध्यान दिन आवश्यक छ। विश्व बैंकले चालु आर्थिक वर्ष २०८३/८४ मा नेपालको आर्थिक वृद्धिदर ३.७ प्रतिशत रहने प्रक्षेपण गरेको छ। यस्तो अवस्थामा प्रभावित पूर्वाधारको पुनर्निर्माण र आर्थिक गतिविधिलाई नियमित बनाउन आवश्यक छ।
अबको प्राथमिकता के हुनुपर्छ?
अहिलेको आर्थिक अवस्थालाई सुधार गर्न सरकार, नेपाल राष्ट्र बैंक, बैंक तथा वित्तीय संस्था र निजी क्षेत्र सबैले आआफ्नो ठाउँबाट काम गर्न आवश्यक छ। पहिलो, सरकारले नीतिगत स्थिरता र सहज व्यावसायिक वातावरण सुनिश्चित गर्नुपर्छ। उद्योग तथा व्यवसाय सञ्चालनका प्रक्रिया सरल र पारदर्शी बनाउनुपर्छ। लगानीकर्ताले समयमै सेवा र निर्णय पाउने व्यवस्था हुनुपर्छ।
दोस्रो, बैंक तथा वित्तीय संस्थाले कृषि, पर्यटन, ऊर्जा, सूचना प्रविधि, साना तथा मझौला उद्यम र निर्यातमुखी उद्योगजस्ता उत्पादनशील क्षेत्रमा सम्भाव्यताका आधारमा कर्जा परिचालन गर्नुपर्छ। यससँगै कर्जाको गुणस्तर र जोखिम व्यवस्थापनलाई पनि महत्त्व दिनुपर्छ।
तेस्रो, निजी क्षेत्रले पनि सस्तो ब्याजदर र सरकारी सहुलियतको अपेक्षा मात्र गरेर हुँदैन। उत्पादन लागत घटाउने, नयाँ प्रविधि अपनाउने, व्यवस्थापन सुधार गर्ने र गुणस्तरीय वस्तु तथा सेवा उत्पादन गर्ने कुरामा ध्यान दिनुपर्छ। चौथो, युवाका लागि स्वदेशमै रोजगारी र उद्यमशीलताको अवसर सिर्जना गर्नुपर्छ। विदेश नजान आग्रह गरेर मात्र हुँदैन, नेपालमै काम गर्न र आफ्नो क्षमता प्रयोग गर्न सक्ने वातावरण बनाउनुपर्छ।
पाँचौँ, सरकार परिवर्तन भए पनि राष्ट्रिय महत्त्वका आर्थिक नीति र दीर्घकालीन विकासका योजनाले निरन्तरता पाउने संस्थागत व्यवस्था हुनुपर्छ।
यी काम कुनै एउटा निकायले मात्र गरेर सम्भव हुँदैन। सरकार, बैंकिङ क्षेत्र र निजी क्षेत्रबीच प्रभावकारी समन्वय आवश्यक छ।
अर्थतन्त्रलाई चलायमान बनाउन पैसासँगै विश्वास पनि चाहिन्छ
हाम्रो अर्थतन्त्रमा सम्भावना नभएको होइन। विदेशी मुद्रा सञ्चिति राम्रो अवस्थामा छ। रेमिट्यान्स आप्रवाह बढिरहेको छ। बैंकिङ क्षेत्रमा पर्याप्त तरलता छ र ब्याजदर पनि विगतको तुलनामा कम छ। जलविद्युत्, पर्यटन, कृषि, सूचना प्रविधि र साना तथा मझौला उद्योगमा अझै धेरै सम्भावना छन्।
तर यी सम्भावनालाई वास्तविक आर्थिक उपलब्धिमा बदल्न सक्नुपर्छ। बैंकमा पैसा जम्मा हुनु आफैंमा आर्थिक समृद्धि होइन। त्यो पैसा उत्पादनमा परिचालन हुँदा, नयाँ उद्योग खुल्दा, व्यवसाय विस्तार हुँदा, रोजगारी सिर्जना हुँदा र नागरिकको आम्दानी बढ्दा मात्र त्यसको वास्तविक अर्थ हुन्छ।
अब हाम्रो ध्यान ब्याजदर कति घट्यो, बैंकमा कति तरलता छ र निक्षेप कति बढ्यो भन्नेमा मात्र सीमित हुनु हुँदैन। उपलब्ध वित्तीय स्रोतलाई कसरी उत्पादनशील क्षेत्रमा परिचालन गर्ने, निजी क्षेत्रको विश्वास कसरी बढाउने र लगानीलाई रोजगारी तथा आर्थिक वृद्धिसँग कसरी जोड्ने भन्ने विषयमा ध्यान दिनुपर्छ। सरकारको सफलता आर्थिक कार्यक्रम घोषणा गर्नमा मात्र होइन, तिनले व्यवहारमा कति परिणाम दिए भन्नेमा देखिनुपर्छ। बैंकिङ क्षेत्रको सफलता कर्जा कति बढ्यो भन्नेमा मात्र होइन, त्यसबाट कति उत्पादन र रोजगारी सिर्जना भयो भन्नेमा पनि मापन हुनुपर्छ।
अन्ततः अर्थतन्त्रको वास्तविक सफलता बैंकको वासलातमा देखिने निक्षेप र कर्जाको आकारले मात्र मापन हुँदैन। देशमा कति नयाँ उद्यम सुरु भए, कति रोजगारी सिर्जना भए, कति उत्पादन बढ्यो र आम नागरिकको जीवनमा कति सुधार आयो भन्ने कुराले यसको वास्तविक अवस्था देखाउँछ।
हामीलाई अहिले उपलब्ध पैसालाई उत्पादन, उद्यमशीलता र रोजगारीमा रूपान्तरण गर्ने सोच, स्थिर नीति र प्रभावकारी कार्यान्वयन चाहिएको छ। समृद्धिको यात्रा बैंकमा जम्मा भएको पैसाबाट मात्र होइन, त्यसको सही सदुपयोग गर्ने वातावरण र लगानीकर्ताको विश्वासबाट सुरु हुन्छ।
(लेखक ढकाल बैंकिङ क्षेत्रमा आबद्ध छन्)