www.bizmandu.com
वित्तीय क्षेत्रको नयाँ परीक्षा : नाफा, उत्पादनशीलता र जलवायु उत्थानशीलताको सन्तुलन
नेपालको वित्तीय क्षेत्रले पछिल्ला दशकमा उल्लेख्य विस्तार गरेको छ। बैंक तथा वित्तीय संस्थाको पहुँच बढेको छ। डिजिटल वित्तीय सेवा तीव्र गतिमा फैलिएको छ। विकास वित्त, लघुवित्त, निजी इक्विटी, भेन्चर क्यापिटल र विभिन्न प्रकारका लगानी कोषहरू बजारमा देखिन थालेका छन्। तर एउटा असहज प्रश्न अझै हाम्रो अगाडि उभिएको छ।
हामीले परिचालन गरिरहेको पुँजीले आज कति प्रतिफल दिइरहेको छ भन्ने मात्र महत्त्वपूर्ण हो कि त्यसले भोलिको अर्थतन्त्रलाई कति दिगो, बलियो, उत्पादनशील र जलवायु उत्थानशील बनाउँदै छ भन्ने पनि उत्तिकै महत्त्वपूर्ण छ? यही प्रश्नले नेपालको वित्तीय क्षेत्रको आगामी यात्रा निर्धारण गर्नेछ।
वित्तीय संस्थाको परम्परागत सफलता निक्षेप, कर्जा, लगानी, नाफा, पुँजी पर्याप्तता वा खराब कर्जाको अनुपातबाट मापन गरिन्छ। यी सबै सूचक आवश्यक छन्, तर अब पर्याप्त छैनन्। वित्तीय संस्थाले परिचालन गरेको प्रत्येक रुपैयाँले उत्पादन, रोजगारी, उद्यमशीलता, उत्पादकत्व, समावेशिता र वातावरणीय दिगोपनमा कस्तो प्रभाव पार्यो भन्ने प्रश्न पनि वित्तीय निर्णयको केन्द्रमा आउनुपर्छ।
विशेषगरी जलवायु परिवर्तन अब वातावरणीय वा विकासको मात्र विषय रहेन। यो वित्तीय स्थायित्व, कर्जा जोखिम, लगानीको प्रतिफल र दीर्घकालीन पोर्टफोलियोको भविष्यसँग प्रत्यक्ष जोडिएको विषय बनिसकेको छ। किनकि वित्तीय पोर्टफोलियो आफैंमा दिगो हुँदैन, यसको दिगोपन त्यसबाट निर्मित अर्थतन्त्र र आर्थिक क्रियाकलापमा निर्भर हुन्छ।
वित्तीय क्षेत्रले जोखिम र प्रतिफलको भाषा राम्रोसँग बुझ्छ, तर ‘इम्प्याक्ट’ अर्थात् प्रभावको भाषा अझै हाम्रो वित्तीय निर्णय प्रक्रियाको मूलधारमा पूर्ण रूपमा प्रवेश गरिसकेको छैन। उदाहरणका लागि, कुनै बैंकले ऋण दिएपछि व्यवसाय विस्तार भयो, रोजगारी सिर्जना भयो र ऋणीले नियमित किस्ता तिर्यो भने बैंकको दृष्टिमा त्यो सफल पोर्टफोलियो हो।
तर त्यही ऋणले व्यवसायको उत्पादकत्व कति बढायो? स्थानीय आपूर्ति शृंखला कति बलियो बनायो? महिलाको रोजगारी वा स्वामित्व कति बढायो? आयात प्रतिस्थापन भयो कि भएन? ऊर्जा दक्षतामा सुधार भयो कि भएन? व्यवसाय आगामी पाँच वा दस वर्षसम्म प्रतिस्पर्धी रहन सक्ने भयो कि भएन? यससँगै अर्को महत्त्वपूर्ण प्रश्न पनि जोडिनुपर्छ। त्यो व्यवसाय जलवायु परिवर्तनका कारण उत्पन्न हुने जोखिम सामना गर्न कति सक्षम छ?
यदि कुनै कृषि व्यवसायले उत्पादन विस्तार गरिरहेको छ, तर सिँचाइको दिगो व्यवस्था छैन, पानीको उपलब्धता घट्दै छ र बाढी तथा खडेरीको जोखिम बढिरहेको छ भने त्यसको वर्तमान वित्तीय सफलता भविष्यको सुनिश्चितता होइन। त्यसैगरी, जलवायु जोखिमको मूल्यांकन नगरी निर्माण गरिएको पूर्वाधार वा लगानी गरिएको उद्योगले भविष्यमा ठूलो आर्थिक क्षति बेहोर्न सक्छ। यी प्रश्नको उत्तर खोज्न थाल्दा वित्तीय संस्था ‘कर्जा दिने संस्था’बाट ‘अर्थतन्त्र निर्माण गर्ने संस्था’मा रूपान्तरण हुन्छ।
हामीले बुझ्नुपर्ने कुरा के हो भने आजको वित्तीय प्रतिफल र भोलिको वित्तीय जोखिम एउटै सिक्काका दुई पाटा हुन्। कम उत्पादकत्व भएका र जलवायु जोखिमप्रति संवेदनशील क्षेत्रमा पुँजी परिचालन गरेर केही समय नाफा कमाउन सकिएला। तर त्यसले वास्तविक अर्थतन्त्रको क्षमता बढाएन र भविष्यका जोखिमलाई बेवास्ता गर्यो भने अन्ततः बजार खुम्चिन्छ, ऋणीको नगद प्रवाह कमजोर हुन्छ र खराब कर्जाको जोखिम बढ्छ। त्यसैले प्रभावमा आधारित लगानी परोपकार होइन; यो दीर्घकालीन व्यावसायिक रणनीति र जोखिम व्यवस्थापनको अभिन्न हिस्सा हो।
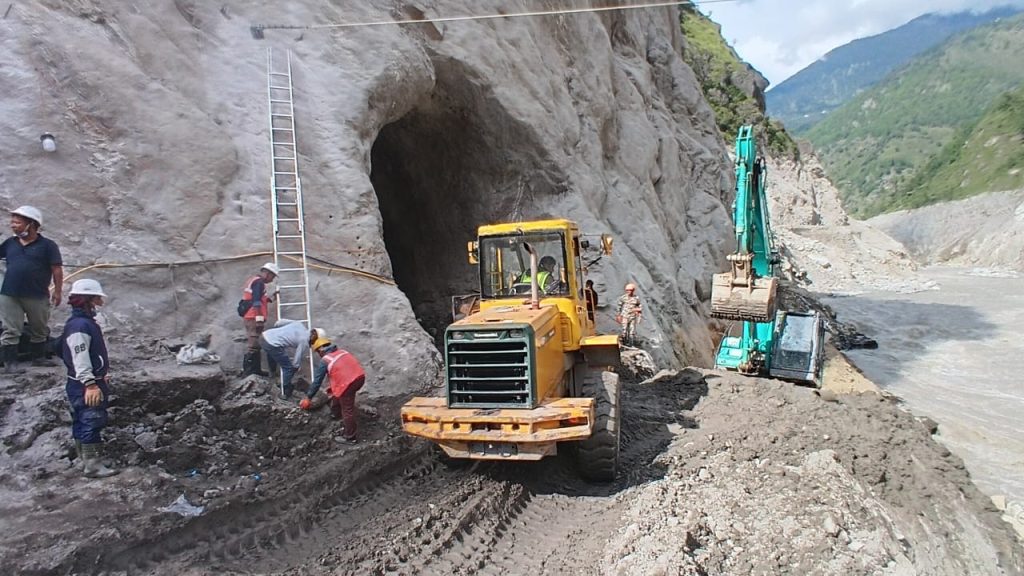
नेपालका लागि जलवायु परिवर्तन कुनै टाढाको सम्भावित चुनौती होइन। यो वर्तमान आर्थिक वास्तविकता हो। बाढी, पहिरो, खडेरी, हिमताल विस्फोटजन्य बाढी, वन डढेलो, अत्यधिक तापक्रम र अनियमित वर्षाले कृषि, जलविद्युत्, पर्यटन, सडक, खानेपानी, आवास तथा अन्य पूर्वाधारमा प्रत्यक्ष प्रभाव पारिरहेका छन्। यी घटनाले भौतिक सम्पत्तिमा क्षति पुर्याउने मात्र होइन, व्यवसायको सञ्चालन, आपूर्ति शृंखला, उत्पादन लागत, बीमा दाबी र ऋणीको नगद प्रवाहमा समेत असर गर्छन्। भदौमा भोटेकोसी क्षेत्रमा आएको बाढी र त्यसबाट कुल गार्हस्थ उत्पादनमा करिब १० प्रतिशत क्षति पुग्न सक्ने प्रक्षेपणले जलवायु जोखिमको वास्तविकतालाई छर्लङ्ग पारेको छ।
अब कर्जा मूल्यांकन गर्दा ‘परियोजनाले ऋण तिर्न सक्छ कि सक्दैन?’ भन्ने प्रश्नसँगै ‘जलवायु परिवर्तनका कारण यसको व्यावसायिक सम्भाव्यता कसरी परिवर्तन हुन सक्छ?’ भन्ने प्रश्न पनि सोध्नुपर्छ।
वित्तीय क्षेत्रले जलवायु जोखिमलाई मुख्यतः दुई दृष्टिकोणबाट बुझ्न आवश्यक छ।
पहिलो, भौतिक जोखिम : जलवायुजन्य विपद् तथा दीर्घकालीन वातावरणीय परिवर्तनका कारण सम्पत्ति, पूर्वाधार, उत्पादन र व्यवसायमा पर्ने क्षति। उदाहरणका लागि, बाढीको जोखिम क्षेत्रमा रहेको उद्योग, पहिरोको जोखिममा रहेको जलविद्युत् आयोजना वा पानीको अभाव हुने क्षेत्रमा सञ्चालित कृषि व्यवसाय।
दोस्रो, संक्रमण जोखिम : न्यून कार्बन अर्थतन्त्रतर्फको संक्रमणका क्रममा नीति, प्रविधि, बजार, उपभोक्ता व्यवहार र नियामकीय व्यवस्थामा आउने परिवर्तनका कारण उत्पन्न हुने जोखिम। उदाहरणका लागि, उच्च कार्बन उत्सर्जन गर्ने उद्योगमा नयाँ वातावरणीय मापदण्ड लागू हुँदा बढ्ने लागत, जीवाश्म इन्धनमा आधारित व्यवसायको प्रतिस्पर्धात्मक क्षमता घट्नु वा नयाँ प्रविधिका कारण पुरानो उत्पादन प्रणाली अप्रचलित हुनु।
यी दुवै जोखिमले लगानीको मूल्य, ऋण तिर्ने क्षमता, बीमाको लागत र वित्तीय संस्थाको सम्पत्तिको गुणस्तरमा प्रभाव पार्न सक्छन्। यसैले अब कर्जा मूल्यांकन गर्दा ‘परियोजनाले ऋण तिर्न सक्छ कि सक्दैन?’ भन्ने प्रश्नसँगै ‘जलवायु परिवर्तनका कारण यसको व्यावसायिक सम्भाव्यता कसरी परिवर्तन हुन सक्छ?’ भन्ने प्रश्न पनि सोध्नुपर्छ। आजको राम्रो कर्जा भोलिको खराब कर्जा बन्न नदिन जलवायु जोखिमको मूल्यांकन वित्तीय निर्णयको अभिन्न हिस्सा बनाउन आवश्यक छ।
नेपालले सन् २०२५ मे १९ मा पेरिस सम्झौताअन्तर्गत आफ्नो तेस्रो राष्ट्रिय निर्धारित योगदान संयुक्त राष्ट्रसंघीय जलवायु परिवर्तनसम्बन्धी महासन्धिमा पेस गरेको छ। यो दस्तावेज नेपालको जलवायु प्रतिबद्धताको निरन्तरता मात्र होइन, देशको आगामी आर्थिक विकास, ऊर्जा रूपान्तरण, औद्योगिक विकास, कृषि, यातायात, वन व्यवस्थापन र जलवायु उत्थानशीलतासँग जोडिएको राष्ट्रिय मार्गचित्र पनि हो। यसले सन् २०३० सम्म सामान्य व्यावसायिक अवस्थाको तुलनामा शुद्ध हरितगृह ग्यास उत्सर्जन १७.१२ प्रतिशत र सन् २०३५ सम्म २६.७९ प्रतिशतले घटाउने परिमाणात्मक लक्ष्य राखेको छ।
नेपालले सन् २०४५ सम्म शुद्ध शून्य कार्बन डाइअक्साइड उत्सर्जन हासिल गर्ने दीर्घकालीन लक्ष्यलाई पनि निरन्तरता दिएको छ। यसका प्राथमिकतामा नवीकरणीय ऊर्जा विस्तार, विद्युतीय यातायात तथा खाना पकाउने स्वच्छ प्रविधिको प्रवर्द्धन, औद्योगिक ऊर्जा दक्षता, दिगो कृषि, वन व्यवस्थापन, फोहोर व्यवस्थापन र जलवायु अनुकूलन समावेश छन्।
राष्ट्रिय निर्धारित योगदानको कार्यान्वयनका लागि सन् २०३५ सम्म परिमाणात्मक न्यूनीकरण लक्ष्य हासिल गर्न अनुमानित ७३.७४ अर्ब अमेरिकी डलर लागत लाग्नेछ। त्यस्तै, अनुकूलनका प्राथमिकताका लागि १८ देखि २० अर्ब अमेरिकी डलर आवश्यक पर्ने अनुमान गरिएको छ। यी आवश्यकताले अन्तर्राष्ट्रिय जलवायु वित्त, प्रविधि हस्तान्तरण र निजी क्षेत्रको लगानी परिचालनको महत्त्व स्पष्ट गर्छन्। यसको अर्थ नेपालले अब जलवायु प्रतिबद्धतालाई सरकारी कार्यक्रम र विकास परियोजनामा मात्र सीमित राख्न सक्दैन। बैंक, बीमा कम्पनी, लगानी कोष, निजी इक्विटी, विकास वित्त संस्था र पुँजी बजारले समेत राष्ट्रिय जलवायु लक्ष्य प्राप्तिमा आफ्नो भूमिका परिभाषित गर्नुपर्छ।
वर्गीकरणले वित्तीय संस्थालाई आफ्नो पुँजी कहाँ परिचालन भइरहेको छ, त्यसले जलवायु परिवर्तन न्यूनीकरण तथा अनुकूलनमा कस्तो योगदान गरिरहेको छ र भविष्यमा कस्तो जोखिम सिर्जना गर्न सक्छ भन्ने बुझ्न सहयोग पुर्याउँछ।
वित्तीय क्षेत्रका लागि यो चुनौतीसँगै ठूलो अवसर पनि हो। राष्ट्रिय निर्धारित योगदानले प्राथमिकता दिएका क्षेत्रमा लगानी प्रवाह गर्न सक्ने वित्तीय संस्थाले नयाँ बजार निर्माण गर्न, जोखिम व्यवस्थापन सुधार गर्न र दीर्घकालीन प्रतिफल प्राप्त गर्न सक्छन्। तर त्यसका लागि सबै लगानीलाई एउटै दृष्टिकोणले हेर्न मिल्दैन। अब लगानीको प्रकृति, वातावरणीय प्रभाव र जलवायु उत्थानशीलताका आधारमा पोर्टफोलियो वर्गीकरण गर्ने समय आएको छ।
वित्तीय संस्थाले आफ्नो लगानी पोर्टफोलियोलाई वातावरणीय तथा जलवायु प्रभावका आधारमा कम्तीमा तीनवटा वर्गमा विभाजन गर्ने प्रणाली विकास गर्नुपर्छ : हरित लगानी, हरित वर्गमा रूपान्तरण गर्न सकिने लगानी र हरित वर्गमा रूपान्तरण गर्न नसकिने लगानी। यस्तो वर्गीकरणले वित्तीय संस्थालाई आफ्नो पुँजी कहाँ परिचालन भइरहेको छ, त्यसले जलवायु परिवर्तन न्यूनीकरण तथा अनुकूलनमा कस्तो योगदान गरिरहेको छ र भविष्यमा कस्तो जोखिम सिर्जना गर्न सक्छ भन्ने बुझ्न सहयोग पुर्याउँछ।
हरित लगानी : यी त्यस्ता आर्थिक गतिविधि हुन्, जसले जलवायु परिवर्तन न्यूनीकरण, अनुकूलन, प्राकृतिक स्रोत संरक्षण वा वातावरणीय सुधारमा प्रत्यक्ष र मापनयोग्य योगदान गर्छन्।
उदाहरणका लागि :
- सौर्य, वायु तथा दिगो जलविद्युत्जस्ता नवीकरणीय ऊर्जा परियोजना।
- विद्युतीय सार्वजनिक यातायात, विद्युतीय सवारीसाधन र चार्जिङ पूर्वाधार।
- ऊर्जा दक्ष भवन तथा हरित भवन निर्माण।
- ऊर्जा दक्षता बढाउने औद्योगिक प्रविधि।
- जलवायु अनुकूल कृषि, थोपा सिँचाइ र पानीको प्रभावकारी उपयोग।
- वन संरक्षण, पुनःस्थापना, जैविक विविधता संरक्षण र दिगो भू–उपयोग।
- फोहोरको वैज्ञानिक व्यवस्थापन, पुनःप्रयोग र स्रोत पुनःप्राप्ति।
- बाढी, पहिरो, खडेरी तथा अन्य जलवायु जोखिम न्यूनीकरण गर्ने उत्थानशील पूर्वाधार।
यस्ता गतिविधिमा वित्तीय संस्थाले प्राथमिकताप्राप्त कर्जा, उपयुक्त ब्याजदर, लामो अवधिको वित्तीय सुविधा वा हरित लगानी कोषमार्फत पुँजी परिचालन गर्न सक्छन्।
हरित वर्गमा रूपान्तरण गर्न सकिने लगानी : सबै आर्थिक गतिविधि तत्काल पूर्ण रूपमा हरित बन्न सक्दैनन्। कतिपय व्यवसाय अहिले परम्परागत प्रविधिमा आधारित भए पनि उचित लगानी र प्रविधि हस्तान्तरणमार्फत क्रमशः कम उत्सर्जन गर्ने र जलवायु उत्थानशील बन्न सक्छन्। यस्ता गतिविधिलाई हरित वर्गमा रूपान्तरण गर्न सकिने लगानीका रूपमा राख्न सकिन्छ।
उदाहरणका लागि :
- ऊर्जा दक्षता सुधार गर्ने संक्रमणकालीन औद्योगिक व्यवसाय।
- विद्युतीकरण वा स्वच्छ प्रविधितर्फ क्रमिक रूपान्तरण गरिरहेका उद्योग।
- पानीको प्रभावकारी उपयोग र जलवायु अनुकूल प्रविधि अपनाउँदै गरेका कृषि व्यवसाय।
- वातावरणीय मापदण्ड सुधार गर्ने पर्यटन तथा होटल व्यवसाय।
- फोहोर र प्रदूषण न्यूनीकरण गर्ने उत्पादनमूलक उद्योग।
- वातावरणीय व्यवस्थापन र उत्सर्जन न्यूनीकरणको स्पष्ट योजना भएका विद्यमान व्यवसाय।
विश्वसनीय संक्रमण योजनासहितको वित्तीय सहयोगले पुराना उद्योगलाई प्रतिस्पर्धी, दक्ष र वातावरणमैत्री बनाउन सक्छ। तर संक्रमण वित्तको नाममा उच्च प्रदूषण गर्ने गतिविधिलाई अनिश्चितकालसम्म निरन्तरता दिने अभ्यासलाई प्रोत्साहन गर्नु हुँदैन।

तर यस्तो वर्गीकरण केवल व्यवसायले भविष्यमा हरित बन्ने प्रतिबद्धता जनाएको आधारमा गर्नु हुँदैन। त्यसका लागि स्पष्ट संक्रमण योजना, समयसीमा, आधारभूत उत्सर्जन तथ्यांक, लगानी योजना र प्रगति मापन गर्ने सूचक आवश्यक हुन्छन्।
हरित वर्गमा रूपान्तरण गर्न सकिने लगानी वित्तीय संस्थाका लागि विशेष महत्त्वपूर्ण छन्। किनकि नेपालको विद्यमान औद्योगिक तथा उत्पादनमूलक क्षेत्रलाई एकैपटक हरित अर्थतन्त्रमा रूपान्तरण गर्न सम्भव छैन। यसैले विश्वसनीय संक्रमण योजनासहितको वित्तीय सहयोगले पुराना उद्योगलाई प्रतिस्पर्धी, दक्ष र वातावरणमैत्री बनाउन सक्छ। तर संक्रमण वित्तको नाममा उच्च प्रदूषण गर्ने गतिविधिलाई अनिश्चितकालसम्म निरन्तरता दिने अभ्यासलाई प्रोत्साहन गर्नु हुँदैन।
हरित वर्गमा रूपान्तरण गर्न नसकिने लगानी : यी त्यस्ता गतिविधि हुन्, जसले वातावरणीय क्षति, उच्च कार्बन उत्सर्जन, प्राकृतिक स्रोतको अस्थिर दोहन वा जलवायु जोखिम बढाउने सम्भावना राख्छन् र जसमा विश्वसनीय न्यूनीकरण वा संक्रमण योजना हुँदैन।
उदाहरणका लागि :
- अत्यधिक प्रदूषण र ऊर्जा खपत गर्ने उद्योग।
- वन विनाश तथा प्राकृतिक वासस्थानको क्षति गराउने गतिविधि।
- वातावरणीय मापदण्ड उल्लङ्घन गर्ने उत्खनन तथा उत्पादन।
- पानी र अन्य प्राकृतिक स्रोतको अस्थिर दोहन।
- जलवायु जोखिमको मूल्यांकन नगरी संवेदनशील क्षेत्रमा निर्माण गरिने पूर्वाधार।
- उच्च उत्सर्जनयुक्त प्रविधिमा दीर्घकालीन निर्भरता सिर्जना गर्ने लगानी।
यसको अर्थ प्रत्येक गैरहरित गतिविधिमा वित्तीय पहुँच पूर्ण रूपमा बन्द गर्नुपर्छ भन्ने होइन। तर यस्ता गतिविधिको वित्तीय जोखिम, वातावरणीय प्रभाव र नियामकीय सम्भाव्यता स्पष्ट रूपमा मूल्यांकन गर्नुपर्छ। जहाँ सुधार सम्भव छ, त्यहाँ निश्चित समयसीमा र मापनयोग्य लक्ष्यसहित संक्रमणको मार्ग तय गर्नुपर्छ। जहाँ वातावरणीय तथा सामाजिक क्षति गम्भीर र अपरिवर्तनीय छ, त्यहाँ वित्तीय संस्थाले लगानी नगर्ने वा चरणबद्ध रूपमा बाहिरिने नीति अपनाउनुपर्छ। यसरी पोर्टफोलियो वर्गीकरण गर्दा वित्तीय संस्थाले आफ्नो हरित लगानीको वास्तविक अवस्था बुझ्न सक्छन्। साथै, हरित लगानीको नाममा गलत दाबी गर्ने भ्रामक हरित वर्गीकरण (ग्रिनवासिङ) को जोखिम पनि घटाउन सक्छन्।
महत्त्वपूर्ण कुरा के हो भने यो वर्गीकरणलाई एउटै साझा राष्ट्रिय हरित वर्गीकरण वा स्पष्ट प्राविधिक मापदण्डसँग जोड्नुपर्छ। यसका लागि नियामक निकायले सन्दर्भ दस्तावेजका रूपमा प्रकाशन गरेको नेपाल ग्रिन फाइनान्स ट्याक्सोनोमी उपयोगी हुन सक्छ। उत्सर्जन न्यूनीकरण मात्र होइन, जलवायु अनुकूलन, जैविक विविधता, प्रदूषण नियन्त्रण, पानीको संरक्षण र सामाजिक सुरक्षालाई पनि वर्गीकरणको आधार बनाउनुपर्छ। कुनै गतिविधि हरित देखिए पनि त्यसले अन्य वातावरणीय पक्षमा गम्भीर क्षति पुर्याउँछ भने त्यसलाई स्वतः हरित मान्नु हुँदैन।
पोर्टफोलियोको भविष्य ऋणीको भविष्यसँग जोडिएको छ। वित्तीय संस्थाले पोर्टफोलियोको दिगोपनबारे सोच्दा प्रायः आफ्नो वासलात हेर्छन्। तर अब ऋणीको वासलातसँगै उसको जलवायु जोखिम र अनुकूलन क्षमता पनि हेर्नुपर्ने समय आएको छ। यदि कुनै उद्योग ऊर्जा सङ्कट, जलवायु जोखिम, कमजोर मानव पुँजी, पुरानो प्रविधि वा बदलिँदो उपभोक्ता व्यवहारका कारण पाँच वर्षपछि प्रतिस्पर्धी रहन सक्दैन भने आजको राम्रो कर्जा भोलिको खराब कर्जा बन्न सक्छ।
त्यसैले वित्तीय संस्थाले ऋण दिनुअघि केवल ‘यो परियोजनाले ऋण तिर्न सक्छ कि सक्दैन?’ भनेर मात्र सोधेर पुग्दैन। अब प्रश्न हुनुपर्छ, ‘यो व्यवसाय पाँच, दस वा पन्ध्र वर्षपछि पनि प्रतिस्पर्धी रहन सक्छ कि सक्दैन? जलवायु परिवर्तनका कारण यसको सम्पत्ति, उत्पादन र नगद प्रवाहमा कस्तो प्रभाव पर्न सक्छ? यसले आफ्नो व्यवसायलाई बदलिँदो जलवायु र बजारअनुकूल बनाउन सक्छ कि सक्दैन?’ यही सोचले वातावरणीय, सामाजिक र सुशासनसम्बन्धी पक्षलाई वित्तीय निर्णयसँग जोड्छ।
ईएसजी अहिले अन्तर्राष्ट्रिय वित्तीय बजारको लोकप्रिय शब्द मात्र होइन, यो जोखिम पहिचान र दीर्घकालीन पोर्टफोलियो व्यवस्थापनको विषय बन्दै गएको छ। नेपालजस्तो जलवायु जोखिम, आयात निर्भरता, सीमित औद्योगिक आधार र ठूलो युवा जनसङ्ख्या भएको अर्थतन्त्रमा यसको महत्त्व अझ बढी छ।
अनुदानलाई जोखिम न्यूनीकरण, बजार निर्माण, क्षमता विकास र निजी पुँजी आकर्षणको उत्प्रेरक बनाउन सकियो भने यसको प्रभाव धेरै गुणा बढ्न सक्छ।

नेपालको विकास यात्रामा वित्तीय क्षेत्रले एउटा आधारभूत परिवर्तन गर्न सक्छ, पैसा कहाँ गयो भन्ने प्रश्नबाट पैसा गएपछि के परिवर्तन भयो भन्ने प्रश्नतर्फ। कृषिमा कर्जा बढ्यो भन्ने तथ्य आफैंमा पर्याप्त होइन। कृषकको उत्पादकत्व बढ्यो कि बढेन? उत्पादनको बजार सुनिश्चित भयो कि भएन? मूल्य शृंखलामा किसानको हिस्सा बढ्यो कि बढेन? खेती प्रणाली खडेरी, बाढी र अनियमित वर्षाबाट जोगिन सक्ने भयो कि भएन? ऊर्जामा लगानी भयो भन्ने तथ्य पनि पर्याप्त होइन। त्यसले औद्योगिक उत्पादकत्व बढायो कि बढाएन? स्थानीय रोजगारी सिर्जना गर्यो कि गरेन? कार्बन उत्सर्जन घटायो कि घटाएन?
पर्यटनमा कर्जा बढ्यो भन्ने तथ्यभन्दा पर्यटकको बसाइ अवधि, स्थानीय आय र रोजगारीमा त्यसको प्रभाव कति भयो भन्ने प्रश्न बढी महत्त्वपूर्ण हुन सक्छ। साथै, पर्यटन पूर्वाधारले प्राकृतिक स्रोत र स्थानीय पारिस्थितिक प्रणालीमा कस्तो प्रभाव पारिरहेको छ भन्ने पनि हेर्नुपर्छ। त्यसैले वित्तीय संस्थाले प्रभावको दायरालाई आफ्नो पोर्टफोलियो व्यवस्थापनको अभिन्न हिस्सा बनाउनुपर्छ। कति ऋण वितरण भयो भन्ने मात्र होइन, त्यसबाट कति नयाँ रोजगारी सिर्जना भयो, कति महिला उद्यमीले पुँजी पाए, कति व्यवसाय औपचारिक अर्थतन्त्रमा आए, कति ऊर्जा बचत भयो, कति उत्सर्जन न्यूनीकरण भयो, कति व्यवसाय जलवायु जोखिमप्रति उत्थानशील बने, कति आयात प्रतिस्थापन भयो वा कति निर्यात क्षमता निर्माण भयो—यस्ता सूचक पनि पोर्टफोलियोको स्वास्थ्यसँग जोडिनुपर्छ। यसका लागि वित्तीय प्रतिफल, सामाजिक प्रभाव, वातावरणीय प्रभाव र जलवायु जोखिमलाई एकीकृत रूपमा मापन गर्ने प्रणाली आवश्यक छ।
यो जिम्मेवारी वित्तीय संस्थाको मात्र होइन। विकास साझेदार, गैरसरकारी संस्था, लगानीकर्ता, नियामक निकाय र सरकारको भूमिका पनि उत्तिकै महत्त्वपूर्ण छ। नेपालमा विकास क्षेत्रले दशकौँदेखि परियोजना सञ्चालन गर्दै आएको छ। तर विकास परियोजना समाप्त भएपछि त्यसको प्रभाव पनि समाप्त हुने अवस्था धेरै ठाउँमा देखिन्छ। अब परियोजनाको सफलताको मापन ‘कति रकम खर्च भयो’ वा ‘कति लाभग्राहीसम्म पुगियो’ भन्नेभन्दा अगाडि जानुपर्छ।
परियोजनाले बजार निर्माण गर्यो कि गरेन? स्थानीय संस्थाको क्षमता बढायो कि बढाएन? निजी क्षेत्रलाई आकर्षित गर्यो कि गरेन? सार्वजनिक स्रोतको प्रत्येक रुपैयाँले थप निजी पुँजी परिचालन गर्न सक्यो कि सकेन? जलवायु उत्थानशीलता र वातावरणीय दिगोपनलाई स्थानीय अर्थतन्त्रको अभिन्न हिस्सा बनाउन सक्यो कि सकेन? यदि विकास साझेदारले अनुदानलाई मात्र परिणाम प्राप्त गर्ने साधन बनाइरहे भने वित्तीय दिगोपन कमजोर रहन्छ। तर अनुदानलाई जोखिम न्यूनीकरण, बजार निर्माण, क्षमता विकास र निजी पुँजी आकर्षणको उत्प्रेरक बनाउन सकियो भने यसको प्रभाव धेरै गुणा बढ्न सक्छ।
यहीँ मिश्रित वित्त (ब्लेन्डेड फाइनान्स) को सम्भावना आउँछ, जहाँ विकास पुँजीले केही जोखिम वहन गर्छ र त्यसको आधारमा निजी वित्तीय पुँजी ठूलो परिमाणमा परिचालन हुन्छ। नेपालको राष्ट्रिय निर्धारित योगदान कार्यान्वयनमा समेत यस्तो वित्तीय संरचनाको ठूलो सम्भावना छ। जलवायु अनुकूल कृषि, स्वच्छ ऊर्जा, विद्युतीय यातायात, जलवायु उत्थानशील पूर्वाधार र प्राकृतिक स्रोत संरक्षणका क्षेत्रमा विकास साझेदारको सहुलियतपूर्ण पुँजी, सरकारी स्रोत र निजी लगानीलाई एकीकृत गर्न सकिन्छ। यसका लागि जलवायु वित्तलाई अनुदानको विषयमा मात्र सीमित नराखी लगानीयोग्य परियोजना निर्माण, जोखिम बाँडफाँट र दीर्घकालीन पुँजी परिचालनको विषय बनाउन आवश्यक छ।
पर्यटनमा कर्जा बढ्यो भन्ने तथ्यभन्दा पर्यटकको बसाइ अवधि, स्थानीय आय र रोजगारीमा त्यसको प्रभाव कति भयो भन्ने प्रश्न बढी महत्त्वपूर्ण हुन सक्छ।

नेपालको वित्तीय क्षेत्रमा अहिले पनि एउटा संरचनागत चुनौती छ, छोटो अवधिको प्राप्तिलाई लामो अवधिको प्रभावभन्दा बढी महत्त्व दिने प्रवृत्ति। बैंकलाई त्रैमासिक नतिजा चाहिन्छ। लगानीकर्तालाई वार्षिक प्रतिफल चाहिन्छ। परियोजनाले निश्चित समयभित्र खर्च देखाउनुपर्छ। नियामकलाई तत्काल देखिने सूचक चाहिन्छ। तर आर्थिक रूपान्तरणको प्रकृति फरक हुन्छ। एउटा उद्योगको उत्पादकत्व बढाउन वर्षौँ लाग्न सक्छ। एउटा उद्यमीलाई सफल हुन धेरै प्रयास गर्नुपर्ने हुन सक्छ।
मानव पुँजी निर्माणको प्रतिफल अझ लामो समयपछि देखिन्छ। त्यस्तै, जलवायु अनुकूलनमा गरिएको लगानीको मूल्य विपद् नआउँदासम्म पूर्ण रूपमा देखिँदैन। त्यसैले वित्तीय क्षेत्रले धैर्यशील पुँजीको अवधारणा पनि आत्मसात् गर्नुपर्छ। सबै पुँजीले समान समयसीमा र समान प्रतिफलको अपेक्षा गर्नु हुँदैन।
कुनै लगानी आज कम प्रतिफल दिने देखिए पनि त्यसले बलियो व्यवसाय, सक्षम श्रमशक्ति, नयाँ प्रविधि, स्वच्छ ऊर्जा वा जलवायु उत्थानशील पूर्वाधार निर्माण गरिरहेको छ भने त्यसको दीर्घकालीन मूल्य आजको वित्तीय विवरणमा पूर्ण रूपमा देखिँदैन। विशेषगरी हरित तथा जलवायु अनुकूलन परियोजनामा लगानीको प्रतिफल मूल्यांकन गर्दा तत्काल प्राप्त हुने नगद आम्दानीसँगै भविष्यमा जोगिने आर्थिक क्षति, घट्ने सञ्चालन लागत र निर्माण हुने आर्थिक तथा सामाजिक क्षमतालाई समेत समेट्नुपर्छ।
वित्तीय संस्थाका लागि जोखिम भन्नासाथ ऋण नतिर्नु भन्ने बुझाइ लामो समयदेखि प्रमुख रह्यो। अब जोखिमको परिभाषा फराकिलो बनाउनुपर्नेछ। जलवायु परिवर्तनले कृषि, जलविद्युत्, पूर्वाधार र बीमामा पार्ने प्रभाव, डिजिटल प्रविधिले परम्परागत व्यवसायमा ल्याउने परिवर्तन, जनसाङ्ख्यिक परिवर्तन, वैदेशिक रोजगारीमा निर्भरता, आपूर्ति शृंखलाको अवरोध, साइबर जोखिम र वातावरणीय नियमनमा आउने परिवर्तन, यी सबै भविष्यका पोर्टफोलियो जोखिम हुन्।
यसका लागि वित्तीय संस्थाले भविष्योन्मुख जोखिम मूल्यांकन अवलम्बन गर्दै जानुपर्छ। विगतको वित्तीय विवरणले मात्र भविष्यको व्यवसाय बताउँदैन। कर्जा मूल्यांकनमा जलवायु जोखिम परीक्षण, जोखिमयुक्त स्थानको पहिचान, व्यवसायको उत्सर्जन अवस्था, ऊर्जा तथा पानीको निर्भरता, जलवायु अनुकूलन क्षमता र सम्भावित संक्रमण लागतलाई क्रमशः समावेश गर्नुपर्छ। साथै, दीर्घकालीन लगानीमा जलवायु परिदृश्य विश्लेषण र दबाब परीक्षण प्रयोग गर्नुपर्छ। बाढी, खडेरी, तापक्रम वृद्धि वा नयाँ वातावरणीय नीतिले ऋणीको नगद प्रवाह, धितोको मूल्य र कर्जा पोर्टफोलियोमा कस्तो प्रभाव पार्न सक्छ भन्ने विश्लेषण गर्नुपर्छ। यसले वित्तीय संस्थालाई भविष्यका सम्भावित नोक्सानी पहिचान गर्न र समयमै लगानी रणनीति परिवर्तन गर्न मद्दत गर्छ।
नेपालमा पुँजीको अभाव छ भन्ने कुरा धेरै सुनिन्छ। तर प्रश्न केवल कति पुँजी छ भन्ने होइन, त्यो पुँजी कुन दिशामा बगिरहेको छ भन्ने हो।

नेपालको वित्तीय क्षेत्रले प्रभाव, जलवायु जोखिम र हरित वित्तलाई संस्थागत रूपमा आत्मसात् गर्न कम्तीमा सातवटा काम अघि बढाउन सक्छ।
पहिलो, पोर्टफोलियोको जलवायु तथा वातावरणीय वर्गीकरण गर्ने। हरित लगानी, हरित वर्गमा रूपान्तरण गर्न सकिने लगानी र हरित वर्गमा रूपान्तरण गर्न नसकिने लगानीका लागि स्पष्ट मापदण्ड विकास गरी कर्जा तथा लगानी पोर्टफोलियोको अवस्था पहिचान गर्नुपर्छ। यसलाई राष्ट्रिय हरित वर्गीकरण र राष्ट्रिय निर्धारित योगदानका प्राथमिकतासँग जोड्नुपर्छ।
दोस्रो, जलवायु जोखिमलाई कर्जा मूल्यांकनमा समावेश गर्ने। भौतिक जोखिम र संक्रमण जोखिमको मूल्यांकन गरी जलवायु परिवर्तनले ऋणीको व्यवसाय, नगद प्रवाह र धितोमा पार्न सक्ने सम्भावित प्रभाव विश्लेषण गर्नुपर्छ।
तेस्रो, प्रभाव तथा जलवायुमैत्री वित्त विस्तार गर्ने। निश्चित सामाजिक, वातावरणीय वा जलवायु परिणाम हासिल गर्ने व्यवसायलाई ब्याजदर, ऋण अवधि वा अन्य वित्तीय सुविधामा प्रोत्साहन दिन सकिन्छ। तर यस्तो प्रोत्साहन वास्तविक र प्रमाणित परिणामसँग जोडिनुपर्छ।
चौथो, विकास साझेदारसँग नयाँ सम्बन्ध निर्माण गर्ने। अनुदान माग्ने मात्र होइन, जोखिम बाँडफाँट गर्ने, मिश्रित वित्त विकास गर्ने र निजी पुँजी परिचालन गर्ने मोडेल निर्माण गर्नुपर्छ।
पाँचौँ, तथ्यांकमा लगानी गर्ने। प्रभाव मापन गर्न सकिएन भने प्रभाव व्यवस्थापन गर्न सकिँदैन। वित्तीय संस्थाले ऋणीको वित्तीय विवरणसँगै व्यवसायको उत्पादकत्व, रोजगारी, ऊर्जा उपयोग, कार्बन उत्सर्जन, पानीको उपयोग, जलवायु जोखिम र बजारसम्बन्धी तथ्यांक व्यवस्थित गर्नुपर्छ।
छैटौँ, वित्तीय साक्षरताबाट वित्तीय क्षमतातर्फ जाने। ग्राहकलाई ऋण दिनु मात्र पर्याप्त छैन। उसलाई वित्तीय योजना, नगद प्रवाह व्यवस्थापन, डिजिटल सुरक्षा, बजार, व्यवसाय विस्तार र जलवायु अनुकूल व्यवसाय सञ्चालनको ज्ञान पनि आवश्यक हुन्छ।
सातौँ, बोर्डरुममा प्रभाव र जलवायु जोखिमको प्रश्न पुर्याउने। ईएसजी वा प्रभावलाई संस्थागत उत्तरदायित्व अन्तर्गत राखेर मात्र पुग्दैन। लगानी, जोखिम, कर्जा र रणनीतिक निर्णय गर्ने तहमा यसको स्वामित्व हुनुपर्छ। संस्थाले हरित लगानीको लक्ष्य, जलवायु जोखिम वहन गर्ने क्षमता र संक्रमण रणनीतिलाई आफ्नो दीर्घकालीन व्यावसायिक योजनामा समावेश गर्नुपर्छ।
नेपालमा पुँजीको अभाव छ भन्ने कुरा धेरै सुनिन्छ। तर प्रश्न केवल कति पुँजी छ भन्ने होइन, त्यो पुँजी कुन दिशामा बगिरहेको छ भन्ने हो। एउटा अर्थतन्त्रमा बैंक तथा वित्तीय संस्थाले पैसा उपलब्ध गराउँछन्। विकास साझेदारले जोखिम घटाउन सक्छन्। निजी क्षेत्रले उद्यम सिर्जना गर्छ। सरकारले नियम र पूर्वाधार बनाउँछ। लगानीकर्ताले जोखिम लिन्छन्। बीमा क्षेत्रले जोखिम हस्तान्तरण र व्यवस्थापनमा सहयोग गर्छ। यी सबैको साझा उद्देश्य एउटै हुनुपर्छ, आजको पुँजीले भोलिको उत्पादनशील, समावेशी र जलवायु उत्थानशील अर्थतन्त्र निर्माण गर्नु।
हरित गतिविधिमा पुँजी परिचालन बढाउने, संक्रमण सम्भव भएका व्यवसायलाई क्रमशः हरित बनाउने र वातावरणीय तथा जलवायु जोखिम अत्यधिक भएका गतिविधिमा विवेकपूर्ण वित्तीय नीति अपनाउने दिशामा अघि बढ्नुपर्छ।

नेपालको राष्ट्रिय निर्धारित योगदानले आगामी दशकको आर्थिक रूपान्तरणका लागि एउटा स्पष्ट राष्ट्रिय दिशा दिएको छ। अब त्यो प्रतिबद्धतालाई वास्तविक लगानीमा रूपान्तरण गर्ने जिम्मेवारी वित्तीय क्षेत्रसहित सम्पूर्ण निजी तथा सार्वजनिक क्षेत्रको हो। हरित वित्तलाई छुट्टै उत्पादन वा सीमित कर्जा योजनाका रूपमा मात्र हेरेर पुग्दैन। यसलाई सम्पूर्ण वित्तीय पोर्टफोलियोको गुणस्तर, जोखिम र भविष्यसँग जोड्नुपर्छ। हरित गतिविधिमा पुँजी परिचालन बढाउने, संक्रमण सम्भव भएका व्यवसायलाई क्रमशः हरित बनाउने र वातावरणीय तथा जलवायु जोखिम अत्यधिक भएका गतिविधिमा विवेकपूर्ण वित्तीय नीति अपनाउने दिशामा अघि बढ्नुपर्छ।
यदि वित्तीय क्षेत्रले केवल आजको नाफा हेर्छ भने उसले भोलिको जोखिम जम्मा गरिरहेको हुन सक्छ। तर यदि आजको पुँजीले बलिया व्यवसाय, सक्षम जनशक्ति, उत्पादक उद्यम, समावेशी बजार, स्वच्छ ऊर्जा र जलवायु उत्थानशील पूर्वाधार निर्माण गर्छ भने त्यसको लाभ वित्तीय विवरणभन्दा धेरै ठूलो हुन्छ।
त्यसैले अब वित्तीय क्षेत्रको सफलताको प्रश्न पनि बदलिनुपर्छ।
- कति ऋण दियौँ? भन्दा, कति उत्पादनशील क्षमता निर्माण गर्यौँ?
- कति नाफा कमायौँ? भन्दा, कति दिगो आर्थिक मूल्य सिर्जना गर्यौँ?
- कति हरित कर्जा वितरण गर्यौँ? भन्दा, कति वास्तविक उत्सर्जन घटायौँ र कति जलवायु उत्थानशीलता बढायौँ?
- आजको पोर्टफोलियो कति ठूलो छ? भन्दा, भोलिको पोर्टफोलियो कति बलियो, सुरक्षित र दिगो बनाउँदै छौँ?
यही सोचबाट वित्तीय क्षेत्रले आफ्नो सामाजिक भूमिकालाई मात्र होइन, आफ्नै व्यावसायिक भविष्यलाई पनि सुरक्षित गर्न सक्छ। किनकि अन्ततः दिगो पोर्टफोलियो वित्तीय संस्थाको वासलातमा जन्मिँदैन, यो दिगो, उत्पादनशील र जलवायु उत्थानशील अर्थतन्त्रमा जन्मिन्छ। आजको सबैभन्दा ठूलो वित्तीय निर्णय सायद यही हो, हामीले आफ्नो पुँजीबाट वर्तमानको प्रतिफल मात्र खोजिरहेका छौँ कि भविष्यको क्षमता पनि निर्माण गरिरहेका छौँ?
(उल्लेखित विचार लेखकका निजी भएकाले आबद्ध संस्थाको प्रतिनिधित्व गर्दैनन्)