www.bizmandu.com
जलविद्युतमा ओपन एक्सेस र ह्विलिङ चार्ज: असर ऊर्जा बजारदेखि पूँजी बजारसम्म
नेपालको जलविद्युत दशकौँ लामो लोडसेडिङ चिर्दै राष्ट्रिय अर्थतन्त्रको संवाहक बनेको छ। नेपाल विद्युत प्राधिकरणको पछिल्लो वार्षिक प्रतिवेदन अनुसार राष्ट्रिय ग्रिडको कुल जडित क्षमता ४,१२० मेगावाट पुगेको छ। विभिन्न नदी बेसिनहरूमा निर्माणाधीन हजारौँ मेगावाटका आयोजनाहरू प्रसारण प्रणालीको पर्खाइमा छन्।
आर्थिक वर्ष २०७१/७२ मा मुस्किलले ८०० मेगावाटमा सीमित प्रणालीले पछिल्लो दशकमा मारेको यस छलाङमा करिब ८४ प्रतिशत हिस्सा निजी क्षेत्रकै आँट, स्वदेशी बैंकहरूको कर्जा र नागरिकको पुँजी परिचालनबाट सम्भव भएको हो। तर, उत्पादन क्षमताको यो विस्तार आफैँमा पूर्ण सफलता भने होइन।
उत्पादन विस्तारको गति र प्रशारण पूर्वाधारको क्षमताबीच संरचनात्मक बेमेल स्पष्ट रूपमा देखिएको छ। बर्खायाममा उत्पादित ऊर्जा राष्ट्रिय ग्रिडले धान्न नसकेर खोलामै खेर फाल्नुपर्ने विडम्बनापूर्ण अवस्था आउनु र हिउँदमा माग धान्न सीमापारबाटै आयात गर्नुपर्ने बाध्यता ऊर्जा अर्थतन्त्रको प्रमुख विरोधाभास बनेको छ। यही गतिरोध फुकाउन विद्युत नियमन आयोगले खुला पहुँचमार्फत बीटुबी मोडल र ह्विलिङ दर अघि सारेपछि ऊर्जा बजारमा नयाँ नीतिगत बहस सुरु भएको छ, त्यसकै विषयमा केही चर्चा गरौँ।
इतिहास र निजी क्षेत्रको योगदान
नेपालमा जलविद्युतको औपचारिक इतिहास वि.सं. १९६८ मा ५०० किलोवाट क्षमताको फर्पिङ जलविद्युत केन्द्र निर्माणबाट सुरु भएको थियो। त्यसपछिका धेरै दशकसम्म राज्यको सीमित स्रोतबाट सुन्दरीजल, पनौती, त्रिशूली, र कुलेखानी जस्ता आयोजनाहरू मात्र निर्माण गरिए।
वि.सं. २०४० को दशकसम्म ऊर्जा विकास राज्यको एकल नियन्त्रणभित्र सीमित रहँदा देशले चरम ऊर्जा अभाव व्यहोर्नुपर्यो। वि.सं. २०४९ को विद्युत ऐनले खुला बजार अर्थतन्त्र अँगाल्दै निजी क्षेत्रका लागि ढोका खोलिदिएपछि खिम्ती (६० मे.वा.) र भोटेकोशी (४५ मे.वा.) जस्ता आयोजनाहरू निजी तथा वैदेशिक लगानीमा अगाडि बढे।
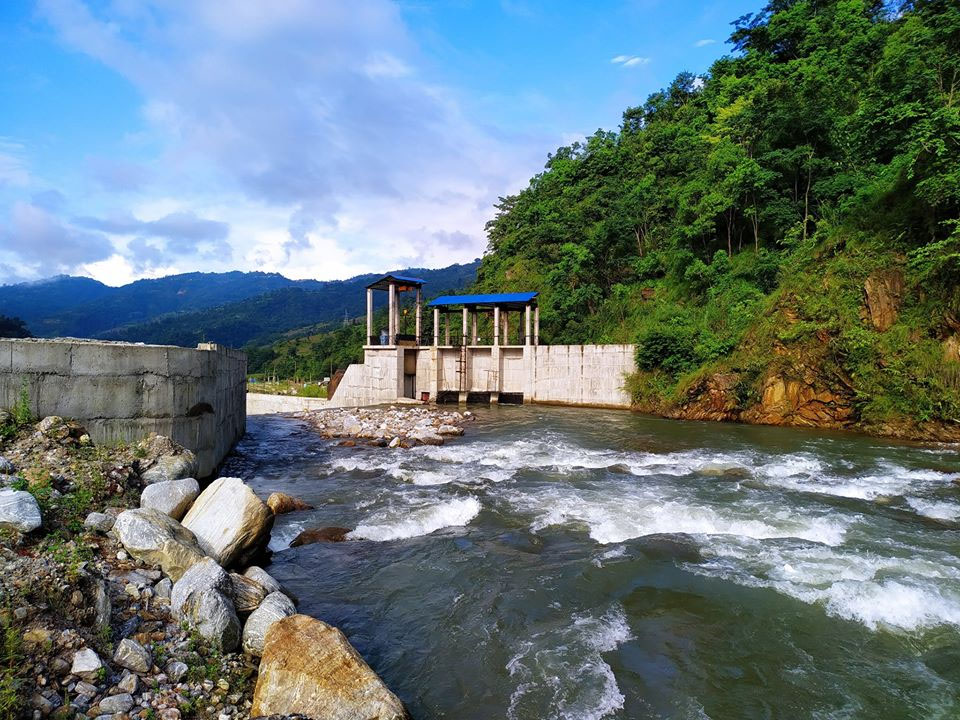
वि.सं. २०६३ देखि २०७३ सम्म दैनिक १८ घण्टासम्म पुगेको लोडसेडिङका कारण घरेलु उद्योग, रोजगारी र राष्ट्रिय उत्पादकत्व नराम्ररी थला परेको थियो। सरकारी ढुकुटीको सीमितताबीच जब राज्यले निजी क्षेत्रलाई विद्युत खरिद सम्झौताको खुला आह्वान गर्यो, नेपाली प्रवर्द्धकहरूले स्वदेशी बैंकहरूको सहवित्तीयकरणमा खोलाखोलामा आयोजना निर्माणको लहर नै चलाए।
सरकारी आँकडा अनुसार आर्थिक वर्ष २०७१/७२ सम्म देशभरको कुल जडित क्षमता मुस्किलले ८०० मेगावाटको हाराहारीमा सीमित रहेकोमा पछिल्लो एक दशकमा चामत्कारिक छलाङ मार्दै ४,१२० मेगावाटका लागि पूर्वाधार तयार हुनुमा निजी क्षेत्रको योगदान ऐतिहासिक मान्नुपर्छ।
उत्पादन संरचनाको प्राविधिक सीमा
नेपालको जलविद्युत प्रणालीमा देखिएको मुख्य संरचनात्मक असन्तुलन हाम्रो उत्पादन ढाँचासँग गाँसिएको छ। हाम्रा अधिकांश आयोजनाहरू नदी प्रवाही ((रन अफ रिभर – आरओआर)) प्रकृतिका छन्, जहाँ पानी सञ्चित गर्ने ठूला बाँध वा जलाशय हुँदैनन्। खोलामा हिउँ पग्लिएर वा वर्षा भएर जति पानी बग्छ, प्लान्टको उत्पादन त्यतिमै सीमित रहन्छ।
यसको प्रत्यक्ष असर के हुन्छ भने बर्खायाममा खोला उर्लिँदा प्रणालीमा बिजुलीको चरम अधिकता देखिन्छ, तर हिउँदमा खोला सुक्दा उत्पादन क्षमता घटेर ३० देखि ३५ प्रतिशतमा खुम्चिन्छ। केही घण्टा पानी थुन्न मिल्ने अर्धजलाशययुक्त आयोजनाहरूले साँझ-बिहानको पिक माग व्यवस्थापनमा केही मद्दत पुर्याए तापनि कुलेखानी (१०६ मे.वा.) बाहेक ठूला बहुउद्देश्यीय जलाशययुक्त आयोजनाको अभावले ऊर्जा सुरक्षालाई सधैँ जोखिममै राखेको देखिन्छ।
हिउँदमा लोडसेडिङ टार्न भारतबाट महँगो बिजुली आयात गर्नुपर्ने र बर्खायाममा आफ्नै खोलाको बिजुली बगाउनुपर्ने अर्थशास्त्रीय विरोधाभास यसैको उपज हो। यही प्राविधिक सीमाका कारण नेपाल विद्युत प्राधिकरण र निजी प्रवर्द्धकहरूबीच खरिद सम्झौताका सर्तहरूमा लामो समय द्वन्द्व चल्यो। बैंकहरूले परियोजनामा ढुक्क भएर ऋण लगानी गर्न टेक अर पे अर्थात् बिजुली प्रणालीमा नलिए पनि भुक्तानी गर्नैपर्ने ग्यारेन्टी खोजिरहे।
उता वर्षायाममा प्रसारण संरचना र बजार अभावले बिजुली लिन नसक्ने डरले प्राधिकरण टेक एन्ड पे ( लिए मात्र तिर्ने) तर्फ ढल्कन खोज्दा प्रवर्द्धक र बैंकको थाप्लोमा ठूलो वित्तीय जोखिम थपियो। टेक एन्ड पे ले निजी क्षेत्रको मनोबल गिराउने र टेक अर पे ले एकल खरिदकर्ताका रूपमा रहेको प्राधिकरणको वित्तीय स्वास्थ्यलाई नै धराशायी बनाउने जोखिम निम्त्याउने हुँदा यो ढाँचा दीर्घकालीन समाधान बन्न सकेन।
प्रसारण पूर्वाधारको वास्तविक अवरोध
प्राविधिक र सम्झौतागत अनिश्चितताहरू एकातिर छँदै थिए, इमानदार भएर आयोजना सम्पन्न गरेका प्रवर्द्धकहरूका लागि समेत प्रसारण पूर्वाधार सबैभन्दा ठूलो बोटलनेक बन्यो। उत्पादनतर्फ निजी लगानीलाई सहजै स्वीकार गर्ने तर प्रसारण लाइन निर्माणमा सार्वजनिक-निजी साझेदारी मोडललाई समयमै संस्थागत नगर्दा राज्य र प्राधिकरणको एकाधिकारभित्र प्रसारण लाइनहरू वर्षौंसम्म अल्झिए।
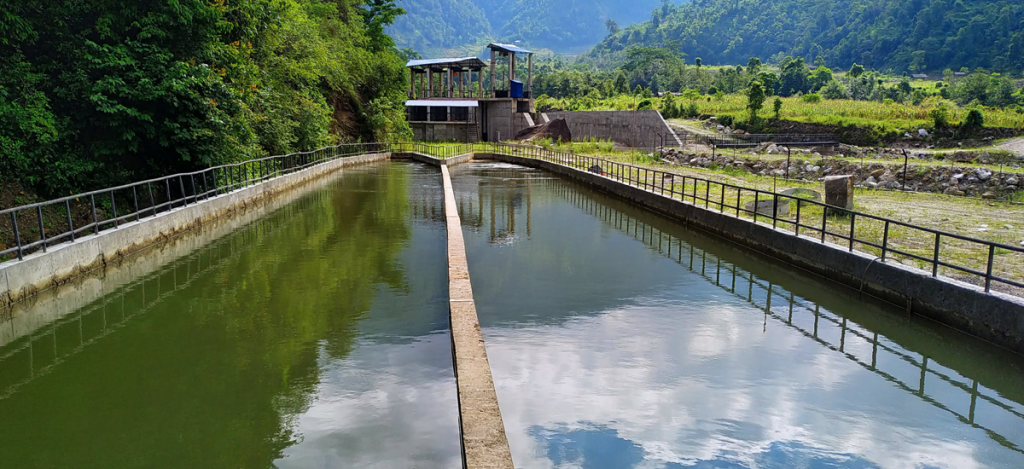
राइट अफ वे (तारमुनिको जग्गाको क्षतिपूर्ति निर्धारण), मुआब्जा विवाद र वन क्षेत्रको रुख कटानको झन्झटिलो प्रशासनिक प्रक्रियाले गर्दा तामाकोशी, त्रिशूली, कोशी, कालीगण्डकी जस्ता मुख्य कोरिडोरका प्रसारण लाइनहरू वर्षौंसम्म अधुरा रहे। आयोजना तयार भइसक्दा पनि सबस्टेसनसम्म लाइन नपुगेर वर्षायाममा बिजुली खोलामै खेर फाल्नुपर्ने विडम्बना रह्यो। यदि भारतले जस्तै प्रसारण पूर्वाधारमा पनि प्रतिस्पर्धात्मक बिडिङ वा पीपीपी मोडल समयमै लागू गरेको भए प्रसारण लाइनको अभावले यसरी आयोजनाहरूको वित्तीय स्वास्थ्य धराशायी हुने थिएन।
खुला पहुँच र बिटुबी मोडल
यही गम्भीर गतिरोधलाई सम्बोधन गर्न विद्युत नियमन आयोगले हालै कार्यान्वयनमा ल्याएको खुला पहुँच निर्देशिका ऊर्जा अर्थतन्त्रमा एउटा महत्वपूर्ण प्रस्थानविन्दु हो। यसले निजी प्रवर्द्धकहरूलाई आफ्नै महँगो प्रसारण लाइन नबनाई नेपाल विद्युत प्राधिकरणकै विद्यमान राष्ट्रिय ग्रिड प्रयोग गरेर सिधै उद्योगहरूलाई बिजुली बेच्ने बीटुबी मोडलको कानुनी बाटो खोलिदिएको छ।
यसरी राज्यको प्रसारण पूर्वाधार (तार) प्रयोग गरेबापत प्रवर्द्धकले प्राधिकरणलाई तिर्नुपर्ने निश्चित सेवा शुल्क नै ‘ह्विलिङ चार्ज’ हो। यसअन्तर्गत नियमन आयोगले पहिलोपटक प्रसारण ग्रिडको दुई तहको ह्विलिङ दर निर्धारण गरेको छ, जसमा मध्यम तथा दीर्घकालीन पहुँचका लागि प्रतिमेगावाट प्रतिमहिना रु. ४ लाख १२ हजार ७५५ र अल्पकालीन पहुँचका लागि प्रतियुनिट ५७ पैसा तोकिएको छ। सतही रूपमा हेर्दा ५७ पैसा सस्तो देखिए पनि यस दरको प्राविधिक तथा वित्तीय विश्लेषण गर्दा नयाँ नीतिगत विवाद सतहमा आएको छ।
ह्विलिङ दरको विवाद
आयोगले तोकेको यो दरलाई सतही रूपमा मात्र हेरेर प्राधिकरण वा निजी प्रवर्द्धक कसैलाई पनि एकपक्षीय दोषारोपण गर्न मिल्दैन। प्रसारण पूर्वाधार हेर्दा प्राधिकरणको आफ्नै वित्तीय बाध्यता छ। उच्च भोल्टेज प्रसारण ग्रिड, सबस्टेसन र अटोमेसन प्रणाली शून्य लागतमा निर्माण भएका होइनन्; यसमा अर्बौँ रुपैयाँको वैदेशिक ऋण र सरकारी पुँजी लगानी भएको छ।
आयोगले प्राधिकरणको प्रसारणतर्फको कर्मचारी खर्च, ऋणको ब्याज, ह्रासकट्टी र प्रतिफलसहित कुल ११ अर्ब १ करोड ५० लाख रुपैयाँलाई वार्षिक आवश्यक आय अर्थात् एग्रीगेट रेभिन्यु रिक्वायरमेन्ट मानेर यो दर तय गरेको हो।
यदि ग्रिडको भाडा वास्तविक लागतभन्दा कम राखिएमा प्रसारण पूर्वाधारको विस्तार, स्तरोन्नति र दिगो मर्मत-सम्भार नै जोखिममा पर्न सक्छ। साथै, ठूला औद्योगिक ग्राहक निजी क्षेत्रतर्फ जाँदा प्राधिकरणले ग्रामीण तथा कृषि उपभोक्तालाई दिँदै आएको आन्तरिक अनुदान (क्रस सब्सिडी) को सन्तुलन खल्बलिने डर प्राधिकरणलाई छ।
तर अर्कातिर, हाम्रो उत्पादन संरचनाको प्राविधिक यथार्थलाई उपेक्षा गर्दा यो दर अव्यावहारिक बन्न पुग्छ। वर्षैभरि पूर्ण क्षमतामा चल्ने जलाशययुक्त वा बेस लोड आयोजनाका लागि यो दर उपयुक्त भए तापनि मौसमी बहावमा निर्भर हाम्रा आयोजनाहरूको वार्षिक औसत क्षमता उपयोग (प्लान्ट लोड फ्याक्टर – पिएलएफ) ६० देखि ६५ प्रतिशतमा सीमित रहन्छ।
हिउँदमा उत्पादन ३० प्रतिशतमा झर्दा पनि प्रसारण क्षमता भने वर्षैभरिका लागि बुक गर्नुपर्ने बाध्यता रहन्छ। क्षमता आरक्षण (क्यापासिटी रिजर्भेसन) का आधारमा महिनाको रु. ४ लाख १२ हजार ७५५ तिर्दा, उत्पादन घटेको समयमा प्रति युनिट वास्तविक भार ९५ पैसा र प्रतिमेगावाट मासिक भार करिब ६ लाख ८७ हजार रुपैयाँसम्म पुग्ने निजी क्षेत्रको प्राविधिक हिसाब पनि उत्तिकै यथार्थपरक छ।
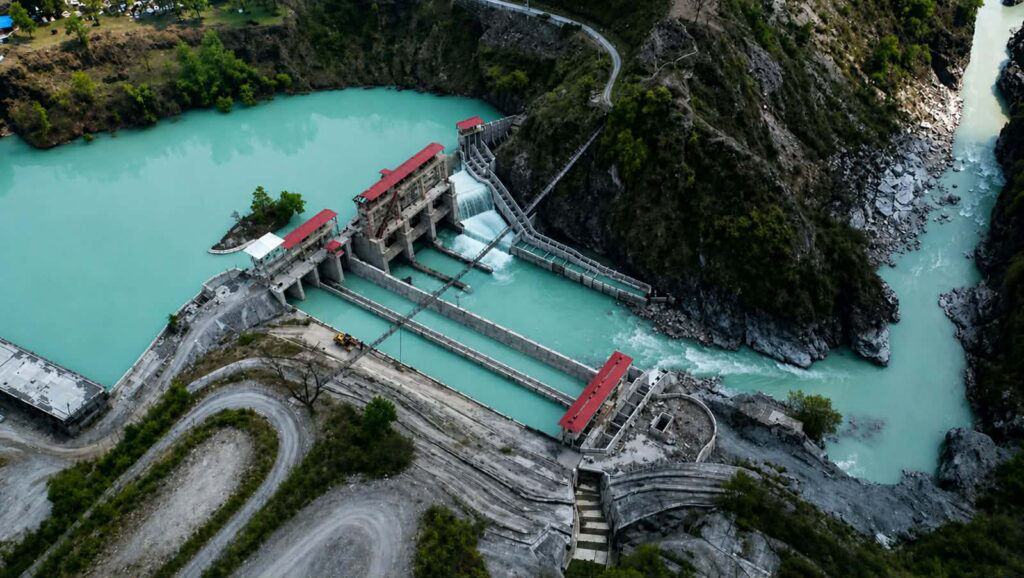
यसमा प्राविधिक चुहावट (ट्रान्समिसन लसेस), ३३ केभी वा ११ केभीको वितरण तहको ह्विलिङ शुल्क र खुला पहुँच निर्देशिकाले परिकल्पना गरेको ‘क्रस-सब्सिडी सरचार्ज’ समेत थपिँदा उद्योगमा बिजुली पुग्दा प्राधिकरणको नियमित औद्योगिक महसुलभन्दा महँगो पर्न जाने जोखिम रहन्छ। यस्तो अवस्थामा ठूला उद्योगहरूले प्राधिकरणको भरपर्दो लाइन छाडेर निजी प्रवर्द्धकसँग बिटुबी सम्झौता गर्ने व्यावसायिक आधार नै कमजोर बन्छ।
तसर्थ, विवादको निकास एकपक्षीय रूपमा भाडा बढाउनु वा घटाउनु मात्र हुन सक्दैन। समाधानका लागि आयोगले मौसमी विशेषता सम्बोधन गर्ने डाइनामिक वा सिजनल ह्विलिङ ट्यारिफ अघि सार्नुपर्छ; जहाँ बर्खायाममा खेर जाने बिजुलीका लागि न्यून ह्विलिङ दर र हिउँदका लागि नियमित दर निर्धारण गर्न सकिन्छ। यसो गर्दा बर्खामा प्राधिकरणले खाली रहने तारबाट थप भाडा आम्दानी पाउँछ, निजी क्षेत्रको खेर जाने बिजुली बजारमा जान्छ र उद्योगले सस्तो ऊर्जा पाएर राष्ट्रिय अर्थतन्त्र चलायमान बन्न सक्छ।
अन्तर्राष्ट्रिय बजार र निर्यातको लागत
ह्विलिङ शुल्कको यो चर्को दर आन्तरिक बजारमा मात्र सीमित नरहेर सीमापार विद्युत व्यापारको भविष्यसम्म विस्तार हुन सक्ने सम्भावना रहन्छ। भारतमा सुरुवाती वर्षहरूमा प्रान्तीय वितरण कम्पनीहरूले अतिरिक्त शुल्क थोपर्दा खुला व्यापार सुस्त बनेको इतिहास छ। तर पछि केन्द्र सरकारले नीतिगत सुधार गर्दै हरित ऊर्जाका लागि अन्तरराज्यीय प्रसारण प्रणाली (आईएसटीएस) शुल्कमा भारी छुट दिएपछि त्यहाँ स्वच्छ बिजुली निकै प्रतिस्पर्धी बन्यो।
भारतले हरित ऊर्जालाई प्रसारणमा यस्तो सहुलियत दिँदा नेपालले पनि आफ्नो प्रसारण प्रणालीको लागत उठाउने नाममा सीमापार निर्यातलाई महँगो बनाउने गरी अव्यावहारिक शुल्कको भार थप्नु रणनीतिक रूपमा सुहाउँदो देखिँदैन। नेपालतर्फ तोकिएको ५७ पैसा (जसको वास्तविक भार क्षमता उपयोगका आधारमा करिब ९५ पैसासम्म पर्न जाने निजी प्रवर्द्धकहरूको विश्लेषण छ), प्राविधिक चुहावट, ढल्केबर–मुजफ्फरपुर लाइनको शुल्क, र भारतीय ग्रिडको आईएसटीएस महसुल तथा ट्रेडिङ मार्जिन जोडिँदा सीमापार पुग्दानपुग्दै नेपाली बिजुली प्रतियुनिट डेढदेखि दुई रुपैयाँसम्म महँगो पर्न जाने सम्भावनालाई नकार्न सकिन्न।
यसले पुरानो पीपीए भएका आयोजनालाई तत्काल असर नगरे पनि भारत र बंगलादेशमा आगामी दशकभित्र १० हजार मेगावाट बिजुली निर्यात गर्ने राष्ट्रिय लक्ष्य तथा नयाँ निर्यातमुखी आयोजनाका लागि यो उच्च प्रसारण शुल्क ठूलो नीतिगत तगारो बन्न सक्ने देखिन्छ।
पूँजी बजार, आम्दानीको विविधीकरण र वित्तीय सुशासन
प्रसारण पूर्वाधार र ह्विलिङ दरको यो बहस केवल प्राविधिक विषयमा मात्र सीमित छैन; यसको सोझो सम्बन्ध दोस्रो बजारमा जोडिएका लाखौँ साना लगानीकर्ताको आर्थिक भविष्यसँग छ। नेप्सेमा आज ९० भन्दा बढी जलविद्युत कम्पनी सूचीकृत छन्। यदि निजी उत्पादकले व्यावहारिक ह्विलिङ दर पाएर उद्योगहरूलाई सिधै बिजुली बेच्न पाए भने बर्खामा खेर जाने बिजुलीबाटै कम्पनीको आम्दानी बढ्छ र सर्वसाधारण सेयरधनीले नियमित लाभांश पाउने बाटो खुल्न सक्ने देखिन्छ।
तर, यहीँनेर जलविद्युत क्षेत्रमा मौलाएको वित्तीय विचलनको पाटोलाई नजरअन्दाज गर्न मिल्दैन। आज आम लगानीकर्ताको सबैभन्दा ठूलो गुनासो आयोजनाको अस्वाभाविक निर्माण लागतलाई लिएर छ। रन अफ रिभर प्रकृतिका आयोजनाको वास्तविक लागत प्रतिमेगावाट १४ देखि १६ करोड रुपैयाँ हाराहारीमा बन्न सक्ने प्राविधिक आधार हुँदाहुँदै पनि, वित्तीय सम्भाव्यता प्रतिवेदनमा यसलाई प्रतिमेगावाट २२ देखि २४ करोड रुपैयाँसम्म पुर्याइने गरेको कुरा आम लगानीकर्तामाझ चर्चाको विषय बन्ने गर्छ।
जग्गा खरिददेखि पहुँचमार्ग, सिभिल संरचना र उपकरण आयातसम्मका हरेक चरणमा आफ्नै सहायक वा आबद्ध कम्पनीमार्फत कृत्रिम लागत (ओभर इन्भ्वाइसिङ) खडा गर्ने र सोही बढाइएको लागत देखाएर बैंकबाट ७० प्रतिशतसम्म कर्जा उठाई प्रवर्द्धकले निर्माणकै चरणमा आफ्नो लगानीभन्दा बढी सुरक्षित गर्ने प्रवृत्ति कतिपय जलविद्युत आयोजनामा चलेको आरोप लाग्दै आएको छ।
त्यस्तै, आयोजना सञ्चालनमा आएको तीन वर्षको लकिङ अवधि समाप्त हुनासाथ संस्थापक सेयरधनीहरू एकैपटक बाहिरिने अभ्यासले पनि कम्पनीको दीर्घकालीन स्थायित्वमाथि प्रश्न उठाएको छ। प्रवर्द्धकहरूको संलग्नता घट्दै जाँदा आयोजनाको सञ्चालन र ऋण दायित्वको जोखिम अन्ततः सर्वसाधारणको थाप्लोमा पर्न जाने चिन्ता बजारमा देखिन्छ।
यस्ता संशय चिर्न सरकारले आयोजनाको भूगोल र स्वरूप हेरेर प्रतिमेगावाट एउटा मानक लागत (बेन्चमार्क कस्ट पर मेगावाट) तोक्ने र निर्माण चरणको वैज्ञानिक अडिट गर्ने पद्धति बसाल्नु आवश्यक देखिन्छ।
अर्कातिर, धितोपत्र बोर्ड ले तीन वर्षको अवधि सकिएपछि पनि संस्थापक सेयरलाई एकैपटक नभई ५ देखि ७ वर्षको समयसीमाभित्र चरणबद्ध रूपमा मात्र साधारणमा रूपान्तरण गर्न पाउने नीति ल्याउनु सान्दर्भिक हुन्छ। यसले दोस्रो बजारलाई अनावश्यक आपूर्तिको दबाबबाट जोगाउँदै प्रवर्द्धकलाई आयोजनाको दीर्घकालीन सफलताप्रति जिम्मेवार बनाइराख्न मद्दत पुर्याउँछ।
बृहत् आर्थिक प्रभाव र रणनीतिक दायित्व
ऊर्जा क्षेत्रको नीतिगत स्पष्टता र वित्तीय सुशासन मुलुकको समग्र वित्तीय जग र औद्योगिकीकरणसँग गाँसिएको संवेदनशील मुद्दा हो। नेपाल राष्ट्र बैंकले एकल ग्राहक सीमा ५० प्रतिशत पुर्याउने, निर्माण अवधिमा न्यून प्रोभिजनिङ तोक्ने र कर्जा वर्गीकरणमा सहुलियत दिएकै कारण ऊर्जा क्षेत्रमा ५ खर्बभन्दा बढी कर्जा प्रवाह हुन सम्भव भएको छ।
नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिनाको समष्टिगत वित्तीय स्थिति अनुसार ऊर्जा क्षेत्रमा प्रवाह भएको यस्तो ठूलो कर्जाको सुरक्षा अब उत्पादनमा मात्र नभई बजार र प्रसारण पूर्वाधारको वित्तीय सक्षमतासँग प्रत्यक्ष गाँसिएको देखिन्छ। यदि उत्पादन भएको बिजुली पुग्ने प्रसारण मार्ग नै महँगो ह्विलिङ शुल्कका कारण धान्न नसकिने हुने, त्यसले ऊर्जाको लागत बढाउने र आयोजनाहरू ओभर-इन्भ्वाइसिङको भारले थलिने हो भने, राष्ट्र बैंकको यो नीतिगत उदारता अन्ततः बैंकिङ प्रणालीकै लागि निष्कृय कर्जाको जोखिम बन्न सक्छ।
यस जोखिमलाई पार लगाउने सबैभन्दा दिगो औजार आन्तरिक औद्योगिकीकरण हो। व्यावहारिक प्रसारण लागतमा सिमेन्ट र स्टिलजस्ता ऊर्जा-सघन उद्योगले प्रतिस्पर्धात्मक दरमा सिधै बिजुली पाउँदा उत्पादन लागत सस्तिन्छ।
यसले नेपाली उत्पादनलाई स्वदेशी बजारमा किफायती र विदेशमा प्रतिस्पर्धी बनाउँछ भने ऊर्जा कम्पनीहरूको नगद प्रवाह, बैंकको कर्जा र साना लगानीकर्ताको प्रतिफल एकसाथ सुरक्षित गर्छ। यस्तो दिगो इकोसिस्टम विकास गर्न ऊर्जाको नयाँ यात्रामा विगतका विकृति दोहोरिन दिनु हुँदैन। किनकि जलविद्युतमा आरोप लाग्दै आएको कृत्रिम लागत बढाउने र वित्तीय अपचलन गर्ने प्रवृत्ति सौर्य ऊर्जा आयोजनाहरूमा समेत सर्न सक्ने वा अभ्यास हुन थालेको संशय बजारमा देखिन थालेको छ।
त्यसैले राज्यले समग्र स्वच्छ ऊर्जाका लागि भूगोल तथा प्रविधि सुहाउँदो बेन्चमार्क कस्ट पर मेगावाट तोक्दै निर्माण चरण र वास्तविक खर्चको वैज्ञानिक अनुगमन गर्ने संयन्त्र निर्माण गर्नु आवश्यक छ। यस्ता आन्तरिक सुधारसँगै प्रसारण पूर्वाधारमा सार्वजनिक-निजी साझेदारी, प्रतिस्पर्धी ह्विलिङ दर र पूँजी बजारसम्मको वित्तीय अनुशासन नै अबको ऊर्जा रूपान्तरणका अनिवार्य पूर्वसर्त हुन्। तसर्थ, उत्पादनको सुरुवाती चरण पार गरिसकेको नेपालको ऊर्जा क्षेत्रलाई खुला बजार र वित्तीय परिपक्वताको नयाँ युगमा लैजान यी नीतिगत कदमहरू अपेक्षित मात्र होइन, निर्विकल्प देखिन्छन्।
बेलायतबाट व्यवस्थापनमा स्नातकोत्तर तथा बैंकिङ एवम् निजी क्षेत्रमा दुई दशकको अनुभव भएका झा एक्सेसवर्ल्ड टेकका कार्यकारी निर्देशक हुन्। उनी आर्थिक मामिलाका विश्लेषक तथा स्तम्भकारका रूपमा पनि सक्रिय छन्।