www.bizmandu.com
रि-इन्स्योरेन्स जबर्जस्ती बोकाइएको दायित्वको भारीले संकटमा, प्राधिकरणको नीतिमाथि नै प्रश्न

काठमाडौं। पोहोर भदौमा भएको जेनजी आन्दोलनपछिको क्षतिले इन्स्योरेन्स कम्पनीमा सवा २३ अर्ब रुपैयाँको दाबी आउँदा आधा दायित्व रि-इन्स्योरेन्ससम्म पुग्यो।
आन्दोलनका क्रममा आगजनी र तोडफोडबाट भएको क्षतिका कारण इन्स्योरेन्स कम्पनीले पुनर्बीमा गराएको रकम रिइन्स्योरेन्समा दाबी गरे।
बीमा कम्पनीमा २३ अर्ब ३९ करोड रुपैयाँको दाबी आउँदा यसको दायित्व नेपाल रि-इन्स्योरेन्समा मात्रै ११ अर्ब ७७ करोड रुपैयाँ पर्यो। एक वर्षअघिको जेनजी आन्दोलनको दाबीमा अहिलेसम्म आधा पनि भुक्तानी भएको छैन।
बिमकहरुका अनुसार रि-इन्स्योरेन्सबाटै भुक्तानी रोकिएको असर दाबीमा देखिएको हो। रि-इन्स्योरन्सबाट भुक्तानी नपाएको गुनासो बिमकहरुको छ।
रि-इन्स्योरेन्सले आफूले जोखिम हस्तान्तरण नगर्ने र जस्तो पनि बिजनेस लिने गरेकाले दाबी भुक्तानीमै समस्या परेको बिमकहरु बताउँछन्।
‘हामीले स्वदेशी रि-इन्स्योन्सलाई बिजनेस दिनुपर्ने तर उनीहरुले रेट्रो नगराउँदा त्यसको भुक्तानी नहुने जटिल समस्या देखिएको छ,’ एक निर्जीवन बीमा कम्पनीका प्रमुख कार्यकारी अधिकृतले भने, ‘बीमाको सिद्धान्त नै जोखिम विधिकरण गर्ने हो। तर, हामीले राष्ट्रवादी भएर जोखिम केन्द्रिकृत गर्यौं।’
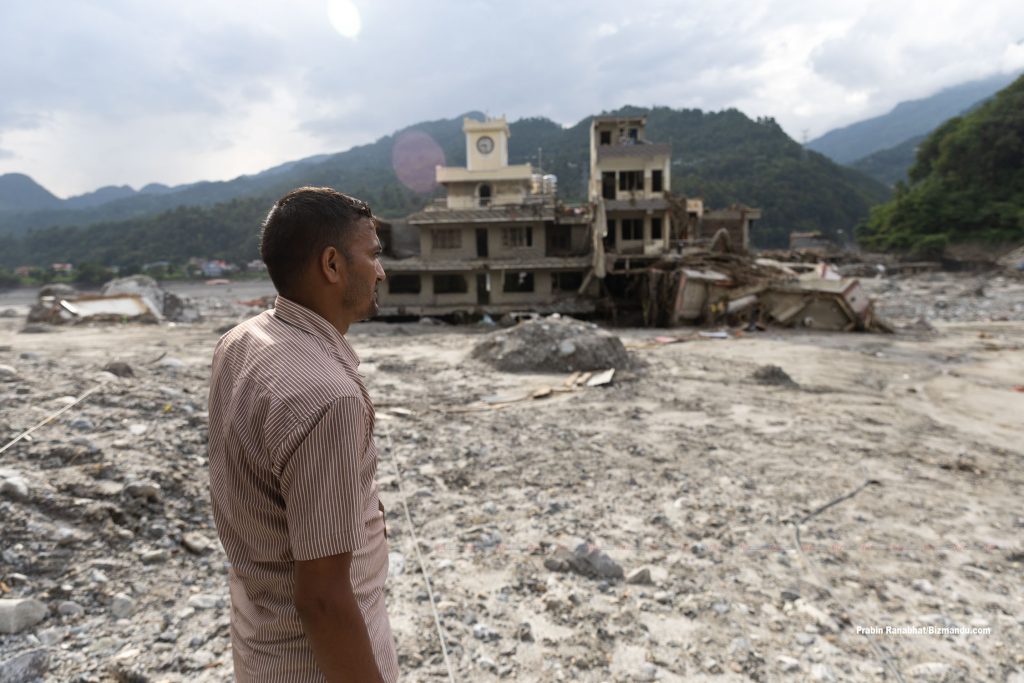
एक वर्षअघिको आगजनी तथा तोडफोडबाट सिर्जित दायित्वले रि-इन्स्योरेन्सको ब्यालेन्स सिट नै प्रभावित भइरहेका बेला भदौ १० गतेको भोटेकोशीमा आएको बाढीबाट भएको क्षतिमा अहिलेसम्म २५ अर्ब रुपैयाँको दाबी परेको छ। यकिन तथ्यांक नभए पनि यसको ठूलो दायित्वको हिस्सा रि-इन्स्योरेन्समा भएको प्राधिकरणका अधिकारीहरुले बताएका छन्।
बिमकहरुमा अनुसार पछिल्ला केही वर्षयताको दाबीले नै रि-इन्स्योरेन्सलाई तरलता व्यवस्थापन गर्न सकस बनाइरहेका बेला एकपछि अर्को विपत्तिले कम्पनीलाई नै संकटतर्फ धकेलिरहेको हो।
‘हाम्रा रि-इन्स्योरेन्सको जोखिम बहन क्षमता कति हो र कति राख्ने भन्ने नियामक बीमा प्राधिकरणले नै विश्लेषण गरेको छैन। कम्पनीहरुको नियमन कमजोर हुँदा जे पनि हुन थाल्यो। जोखिम विश्लेषण नगरी बनाइएको यस्तो व्यवस्थाले भदौ १० गते आएको जस्ता विपत्तिले कम्पनी नै सिध्याउँछ,’ एक इन्स्योरेन्स विज्ञले भने, ‘पैसा देशमै राख्न स्वदेशी कम्पनीलाई नै बिजनेस दिनु राम्रो हो। तर, जोखिमलाई विश्लेषण गरेनौं भने केही हुँदैन।’

प्राधिकरणले स्वदेशमै रि-इन्स्योरेन्स गर्नुपर्ने बाध्यकारी व्यवस्था गर्दा रि-इन्स्योरेन्सको जोखिम बहनमै असर परेको छ। इन्स्योरेन्स कम्पनीहरुले अहिले स्वदेशी रि-इन्स्योरेन्सलाई कुल व्यवसायको आधाभन्दा बढी व्यवसाय अनिवार्य गराएको छ।
बिमकको पुनर्बीमा सम्बन्धी निर्देशिकाले बीमा कम्पनीले प्रत्यक्ष हिस्सा अन्तर्गत बीमांकको कम्तीमा २० प्रतिशत नेपाल रिबाट गराउनुपर्ने व्यवस्था गरेको छ। नेपाल रिले यो बिजनेस अस्वीकार गर्न नपाउने व्यवस्था गरिएको छ।
निर्देशिका अनुसार इन्स्योरेन्स कम्पनीहरुले २० प्रतिशत व्यवसाय नेपाल रिलाई दिएपछि बाँकी रहेको हिस्साको ३० प्रतिशत व्यवसाय स्वदेशी रि-इन्स्योरेन्सलाई दिनुपर्ने बाध्यकारी व्यवस्था गरेको छ।
नेपालमा सरकारको समेत लगानी रहेको नेपाल रि र निजी क्षेत्रबाट खुलेको हिमालयन रि-इन्स्योरेन्स गरेर दुई वटा पुनर्बीमा कम्पनी छन्। रि-इन्स्योरेन्स कम्पनीको व्यवसाय वृद्धि गर्न तत्कालीन अवस्थामा प्राधिकरणले निर्देशिका जारी गरेकामा अहिलेको जोखिमले उनीहरुलाई नै संकटतिर धकेलिरहेको बिमकहरु बताउँछन्।
‘भारी बोक्नै नसक्ने कम्पनीलाई थप भारी बोकाएपछि कम्पनी नै कोल्याप्स हुन्छ। अहिले त्यही भइरहेको छ। दायित्वको भारीले रि-इन्स्योरेन्स थिचिँदै गएका छन्,’ अर्का एक बिमकले भने, ‘भोटेकोशी बाढी जस्ता विपत्ति हाम्रा लागि नियमित बन्दै गएका छन्। अब हाम्रा रि-इन्स्योरेन्सले मात्रै जोखिम धान्न सक्दैनन्।’
निर्जीवन बीमा कम्पनीहरुले हवाइ, सम्पत्ति, इन्जिनियरिङ, पारवहन लगायत पोलिसीमार्फत आफूले धान्न सक्ने जोखिम राखेर बाँकी प्रिमियम रि-इन्स्योरेन्सलाई दिन्छन्।
रि-इन्स्योरेन्सले पनि आफ्नो बहन क्षमता अनुसार प्रिमियम राखेर बाँकी अर्को कम्पनीलाई जोखिम हस्तान्तरण गर्छन्। तर, नेपालका दुई वटा निर्जीवन बीमा कम्पनीको स्थिति कमजोर रहेकाले विदेशी कम्पनीमा जोखिम हस्तान्तरण गर्न नै कठिन रहेको जानकारहरु बताउँछन्।
‘विदेशी कम्पनीले हाम्रा रि-इन्स्योरेन्सको रेटिङ, वित्तीय सबलता लगायत कुरा हेरेर जोखिम लिन्छन्। तर, यो कुरामा नेपालका दुईवटा रि-इन्स्योरेन्स निकै कमजोर हुँदा जोखिम सुनिश्चित गराउन फलामको चिउरा चपाउन जस्तै छ, गराए पनि प्रिमियम कसेर लिने गरेका छन्,’ रि-इन्स्योरेन्सको नेतृत्व गरेका एक पूर्वकर्मचारीले भने।
विपत्तिबाट भइरहेको क्षति र भुक्तानीमै समस्या ल्याएपछि बिमकहरुले रि-इन्स्योरेन्स नीति नै फेर्नुपर्ने बताउन थालेका छन्।
‘निरन्तरको विपत्तिले जोखिम बढ्दै गएको छ। स्वाभाविक रुपमा यसको पेनिट्रेसन रि-इन्स्योरेन्सलाई जान्छ। त्यसैले हामीले जोखिम विविधिकरण गर्न पुनर्बीमा नीति नै फेर्नुपर्ने बेला आएको छ,’ निर्जीवन बिमक संघका अध्यक्ष वीरेन्द्र वैद्वार क्षत्रीले भने।
प्रत्यक्ष हिस्सा र व्यवसाय बाँडफाँट मात्रै नभइ पुलको व्यवसाय समेत स्वदेशी कम्पनीले नै व्यवस्थापन गरिरहेका छन्।
वैदेशिक रोजगार म्यादी जीवन बीमाको पुल व्यवस्थापनको काम हिमालयन रिले गर्दै आएकामा अर्थमन्त्री डा. स्वर्णिम वाग्लेले चालु आर्थिक वर्षको बजेटमार्फत नेपाल रिलाइ दिएका छन्। नेपाल रि-इन्स्योरेन्सले मोटर बीमा अन्तर्गत तेस्रो पक्ष र वैदेशिक रोजगार म्यादी जीवन बीमाको पुलको व्यवस्थापन गरिरहेको छ।
प्रिमियम रकमको तुलनामा न्यून दाबीले रि-इन्स्योरेन्स कम्पनीहरुका लागि पुल व्यवस्थापन नाफाको व्यवसाय हो।
जोखिम लिने कम्पनी आफैं जोखिममा
संस्थागत सुशासन र तरलता व्यवस्थापन कमजोर हुँदा रि-इन्स्योरेन्स कम्पनी आफैं जोखिममा पुगेका छन्। हिमालयन रि-इन्स्योरेन्स सञ्चालक र उच्च व्यवस्थापक नै सम्पत्ति शुद्धीकरणमा जोडिएपछि नेतृत्वविहीन छ। हिमालयन रि गत असारसम्म २ अर्ब ३३ करोड रुपैयाँ नोक्सानीमा छ।
प्राधिकरणले नै सुनिश्चित गरेको व्यवसाय यसपटक खोसिएको छ। सरकारले हिमालयन रिबाट व्यवसाय खोसेर नेपाल रिलाई दिएको छ।
नेपाल रि गत वर्ष तेस्रो त्रैमासम्म ५ अर्ब ८४ करोड रुपैयाँ नोक्सानीमा गएको छ। पूर्णकालीन नेतृत्वविहीन नेपाल रि संस्थागत सुशासनमा निकै कमजोर छ। कर्मचारीहरुका अनुसार जोखिम नै विश्लेषण नगरी व्यवसाय लिँदा कम्पनीमा उच्च दायित्वले जोखिम निम्त्याएको हो।