www.bizmandu.com
राष्ट्र बैंकलाई स्वायत्त र जवाफदेही बनाउन ऐन संशोधनमा सात मुख्य सुधारका प्रस्ताव
नेपाल राष्ट्र बैंक ऐन, २०५८ संशोधन विधेयक अहिले संसद्मा पेस भएर दफावार छलफलको प्रक्रियामा छ। यो संशोधनलाई सामान्य कानुनी संशोधनका रूपमा मात्र हेर्नु हुँदैन। अहिलेको वित्तीय क्षेत्रमा देखिएको गतिरोध हटाउँदै राष्ट्र बैंकलाई आधुनिक, व्यावसायिक र स्वायत्त संस्थाका रूपमा विकास गर्ने अवसरका रूपमा लिनुपर्छ। अझ व्यापक सुधार गर्ने हो भने यही संशोधन नेपालको वित्तीय क्षेत्र सुधारको दोस्रो चरणको सुरुआत बन्न सक्छ।
राष्ट्र बैंक ऐन संशोधन गर्दा कम्तीमा सातवटा आधारलाई मुख्य रूपमा समेट्न आवश्यक देखिन्छ। पहिलो, मौद्रिक नीतिका उद्देश्य स्पष्ट प्राथमिकतासहित निर्धारण गर्नुपर्छ। दोस्रो, मूल्य स्थिरताको संख्यात्मक लक्ष्य तोकिनुपर्छ। तेस्रो, राष्ट्र बैंकको सञ्चालक समिति स्वायत्त र व्यावसायिक बनाउनुपर्छ।
चौथो, मौद्रिक नीति समितिलाई कानुनी मान्यता दिनुपर्छ। पाँचौँ, राष्ट्र बैंकलाई संसद्प्रति जवाफदेही बनाउनुपर्छ। छैटौँ, नीति निर्माणमा पारदर्शिता र वित्तीय स्थायित्वका लागि स्पष्ट अधिकार सुनिश्चित गर्नुपर्छ। सातौँ, बदलिँदो प्रविधि, जलवायु परिवर्तन र नयाँ वित्तीय सेवासँग मिल्ने गरी वित्तीय संरचना विकास गर्नुपर्छ।
मौद्रिक नीतिका उद्देश्यबाटै सुधार सुरु गर्नुपर्छ। अहिले नेपालमा मौद्रिक नीतिका धेरै उद्देश्य छन्। तर धेरैवटा उद्देश्य राख्दैमा सबैलाई समान प्राथमिकता दिँदा मुख्य उद्देश्यप्रतिको उत्तरदायित्व कमजोर हुन सक्छ। त्यसैले उद्देश्यबीच स्पष्ट ‘हाइरार्की’ आवश्यक छ।
मूल्य स्थिरतालाई पहिलो प्राथमिकता दिनुपर्छ। त्यसपछि मूल्य स्थिरतामा असर नपर्ने गरी दिगो आर्थिक विकास, वित्तीय क्षेत्रको स्थायित्व, बाह्य क्षेत्रको स्थायित्व र दिगो आर्थिक वृद्धि तथा रोजगारीलाई सहयोग गर्ने व्यवस्था गर्न सकिन्छ। राष्ट्र बैंकले रोजगारी सिर्जनाको सम्पूर्ण जिम्मेवारी लिनुपर्ने होइन। तर मौद्रिक नीति बनाउँदा बेरोजगारी र युवाको रोजगारीको समस्याप्रति पूर्ण रूपमा बेखबर देखिनु पनि हुँदैन। मूल्य स्थिरतालाई असर नपर्ने सीमाभित्र मौद्रिक नीतिले रोजगारी र दिगो विकासलाई सहयोग गर्न सक्ने स्पष्ट व्यवस्था आवश्यक छ।
मौद्रिक नीतिका उद्देश्य एक वर्षभित्रै पूरा हुने खालका हुँदैनन्। त्यसैले एकवर्षे सोचभन्दा मध्यकालीन दृष्टिकोण आवश्यक छ। पाँच वर्षको मध्यकालीन लक्ष्य राखेर त्यसअनुसार रणनीति बनाउने व्यवस्था उपयुक्त हुन्छ। भारतलगायत अन्य मुलुकमा अपनाइएको यस्तो अभ्यासबाट नेपालले पनि सिक्न सक्छ।
दोस्रो महत्त्वपूर्ण विषय मूल्य स्थिरताको स्पष्ट संख्यात्मक लक्ष्य हो। ‘मूल्य स्थिरता कायम गर्ने’ मात्र भनिरहँदा यसको अर्थ अस्पष्ट हुन्छ। मूल्य स्थिरता ४ प्रतिशत हो कि ५ प्रतिशत हो भन्ने स्पष्ट हुनुपर्छ। ऐनमै मुद्रास्फीतिको लक्षित दायरा तोक्न सकिन्छ। भारतमा २ देखि ६ प्रतिशतको दायरा तोकिएको उदाहरण छ।
मुद्रास्फीतिको लक्ष्य कानुनमै स्पष्ट भएपछि घरपरिवार, व्यवसायी र वित्तीय बजारले भविष्यको मूल्य अवस्थाबारे अपेक्षा बनाउन सजिलो हुन्छ। अहिले २ प्रतिशत मुद्रास्फीति पनि मूल्य स्थिरता र १० प्रतिशत पनि मूल्य स्थिरता भनेर व्याख्या गर्न सकिने अवस्था रहँदा मौद्रिक नीतिको संकेत कमजोर हुन्छ। त्यसैले ऐनमै संख्यात्मक लक्ष्य राख्नु आवश्यक छ।
तेस्रो सुधार राष्ट्र बैंकको सञ्चालक समितिको स्वायत्ततासँग सम्बन्धित छ। राष्ट्र बैंक व्यावसायिक रूपमा स्वतन्त्र भएर काम गर्न उसको बोर्ड पनि स्वतन्त्र हुनुपर्छ। यसका लागि अर्थ मन्त्रालयका सचिवलाई राष्ट्र बैंकको सञ्चालक समितिमा पदेन सदस्य बनाउने व्यवस्था हटाउनुपर्ने तर्क छ।
अर्थसचिव पदेन सदस्य हुनु भनेको सरकारको प्रत्यक्ष प्रतिनिधित्व राष्ट्र बैंकको बोर्डमा रहनु हो। अन्तर्राष्ट्रिय अभ्यास हेर्दा भारत, पाकिस्तान, श्रीलंका तथा विकसित मुलुकका केन्द्रीय बैंकमा यस्तो पदेन सदस्यको व्यवस्था नरहेको तर्क गरिएको छ। त्यसैले अन्तर्राष्ट्रिय असल अभ्यासअनुसार राष्ट्र बैंकको शासन संरचना विकास गर्नुपर्छ।
अर्थसचिव बोर्डमा रहँदा गभर्नर नियुक्ति, कर्मचारी व्यवस्थापन वा मौद्रिक नीतिमा मात्र प्रभाव पर्छ भन्ने होइन। राष्ट्र बैंकको जनशक्ति, बजेट, रणनीति र सञ्चालनसम्बन्धी विषयमा समेत सरकारको प्रतिनिधिको उपस्थिति रहन्छ। पदेन सदस्यको अर्को समस्या निरन्तरतासँग जोडिन्छ। एउटा अर्थसचिव केही महिनामात्रै बोर्डमा रहन सक्छ र अर्को आएपछि फेरि प्रतिनिधि परिवर्तन हुन्छ। यसले संस्थागत स्थायित्वभन्दा हस्तक्षेपको सम्भावना बढाउन सक्छ। त्यसैले केन्द्रीय बैंकको स्वायत्तता बलियो बनाउन यो व्यवस्था पुनर्विचार गर्नुपर्छ।
चौथो विषय मौद्रिक नीति व्यवस्थापन हो। मौद्रिक नीति बनाउने कामलाई राष्ट्र बैंकको दैनिक प्रशासनिक सञ्चालनसँग अलग राख्नुपर्छ। कर्मचारी नियुक्ति, पदोन्नति र विभाग सञ्चालनजस्ता कामभन्दा मौद्रिक नीति निर्माण फरक प्रकृतिको विषय हो। त्यसैले मौद्रिक नीति व्यवस्थापनका लागि कानुनले नै चिनेको ‘मौद्रिक नीति समिति’ गठन गर्न आवश्यक छ।
यस्तो समिति सामूहिक र व्यावसायिक हुनुपर्छ। गभर्नरले आवश्यकताअनुसार आफैंले समिति गठन गर्नेभन्दा कानुनले नै त्यसको संरचना, जिम्मेवारी र अधिकार निर्धारण गर्नुपर्छ। निर्णय गर्ने अधिकारसहितको सामूहिक समिति हुँदा मौद्रिक नीति व्यक्तिको निर्णयमा मात्र निर्भर हुँदैन।
पाँचौँ विषय राष्ट्र बैंकको संसद्प्रतिको जवाफदेहिता हो। स्वायत्तता भनेको कसैप्रति जवाफदेही नहुनु होइन। राष्ट्र बैंकले आफ्नो काम व्यावसायिक र राजनीतिक हस्तक्षेपबाट मुक्त भएर गर्न पाउनुपर्छ, तर संसद् र जनताप्रति उत्तरदायी पनि हुनुपर्छ।
यसका लागि राष्ट्र बैंकले हरेक वर्ष आफ्ना प्रमुख उद्देश्यसँग सम्बन्धित प्रतिवेदन संसद्मा पेस गर्ने व्यवस्था गर्न सकिन्छ। मुद्रास्फीति तथा मूल्य स्थिरता, मौद्रिक नीति, वित्तीय स्थायित्व, विदेशी मुद्रा व्यवस्थापन, बैंक तथा वित्तीय संस्थाको निरीक्षण–सुपरिवेक्षण र भुक्तानी प्रणालीसम्बन्धी प्रतिवेदन संसद्मा पेस गर्नुपर्ने व्यवस्था गर्न सकिन्छ।
राष्ट्र बैंकले प्रतिवेदन तयार गरेर आफ्नो वेबसाइटमा राख्नु मात्र पर्याप्त हुँदैन। कुनै व्यक्तिले स्वास्थ्य परीक्षण गराएर रिपोर्ट डाक्टरलाई नदेखाएसम्म परीक्षणको उपयोग सीमित भएजस्तै राष्ट्र बैंकले तयार गरेका प्रतिवेदन पनि संसदीय छलफलको प्रक्रियामा जानुपर्छ। कम्तीमा वर्षमा दुईपटक गभर्नर संसदीय समितिमा उपस्थित भएर आफ्नो कामबारे जानकारी दिने व्यवस्था गर्न सकिन्छ। यसले स्वायत्तता र जवाफदेहिताबीच सन्तुलन कायम गर्छ।
छैटौँ विषय नीति निर्माणको पारदर्शिता हो। राष्ट्र बैंकको वार्षिक प्रतिवेदन वा ब्यालेन्ससिट सार्वजनिक गर्नु मात्र पारदर्शिता होइन। वास्तविक पारदर्शिता भनेको नीति कसरी बन्यो, कुन आधारमा निर्णय गरियो र निर्णयमा कसको मत के थियो भन्ने स्पष्ट हुनु हो।
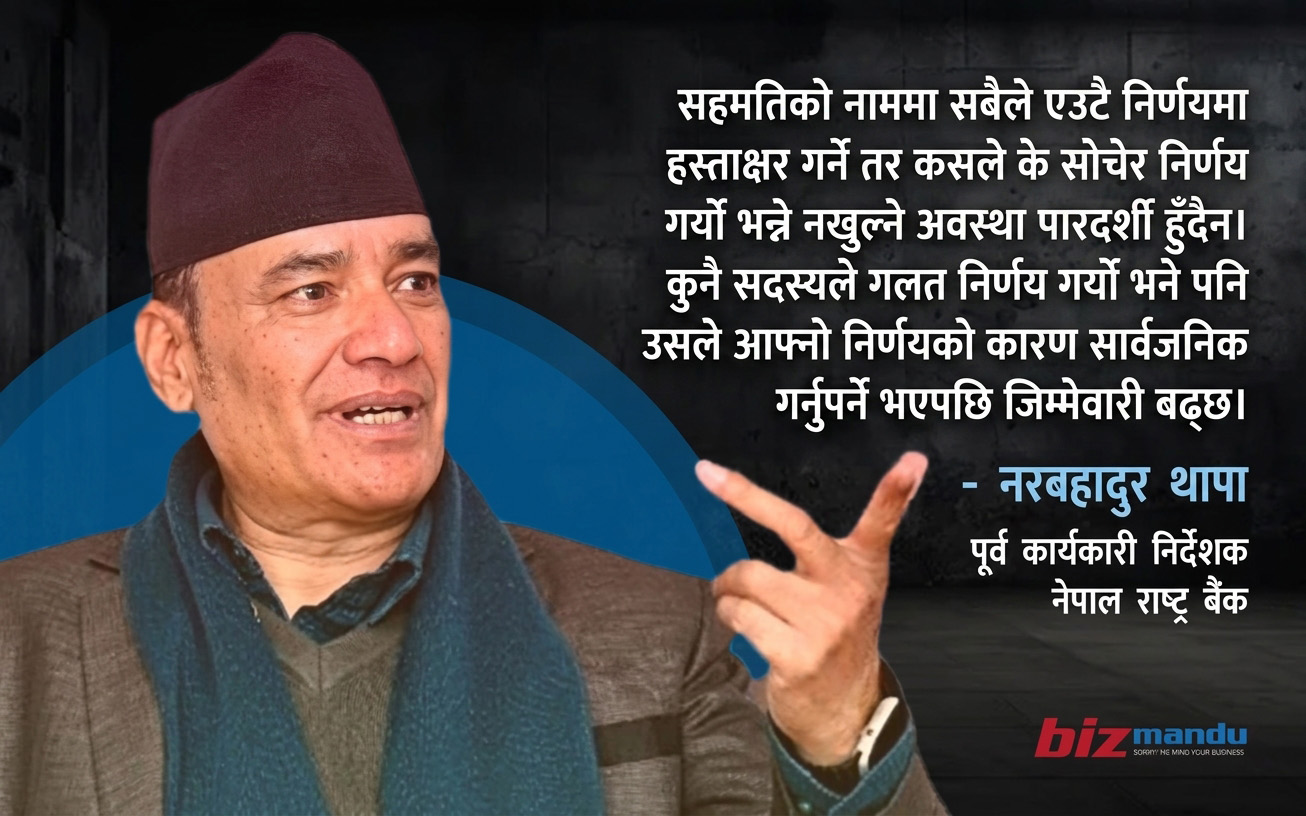
त्यसैले राष्ट्र बैंकका महत्त्वपूर्ण नीतिगत निर्णय सहमतिका नाममा सबैले एउटै निर्णयमा हस्ताक्षर गर्नेभन्दा बहुमतका आधारमा हुने व्यवस्था गर्न सकिन्छ। प्रत्येक सदस्यले आफ्नो मतको कारणसमेत अभिलेखमा राख्नुपर्ने व्यवस्था आवश्यक छ। उदाहरणका लागि अनिवार्य नगद मौज्दात बढाउने वा घटाउने निर्णयमा कसले किन समर्थन वा विरोध गर्यो भन्ने स्पष्ट हुनुपर्छ। कति मत पक्षमा र कति विपक्षमा परे भन्ने विवरणसमेत सार्वजनिक गर्न सकिन्छ।
यस्तो अभ्यासले निर्णयकर्ताको जिम्मेवारी बढाउँछ। आफ्नो मतको कारण सार्वजनिक गर्नुपर्ने भएपछि सदस्यले बाह्य प्रभाव वा निजी स्वार्थका आधारमा निर्णय गर्न कठिन हुन्छ। यसले स्वार्थको द्वन्द्व घटाउनुका साथै संस्थागत निर्णय प्रक्रियालाई बलियो बनाउँछ। भारतलगायत केही मुलुकमा देखिएका यस्ता अभ्यास नेपालले पनि आत्मसात गर्न सक्छ।
वित्तीय स्थायित्वका लागि राष्ट्र बैंकको अधिकार पनि स्पष्ट हुनुपर्छ। अहिले राष्ट्र बैंकले कर्जा–धितो अनुपात, पुँजीको पर्याप्तता, कर्जा वृद्धिदर, कार्यशील पुँजी कर्जा र अन्य जोखिम नियन्त्रणका उपाय प्रयोग गर्दै आएको छ। तर यस्ता समष्टिगत जोखिम नियन्त्रणका उपायको स्पष्ट कानुनी आधार ऐनमै हुनुपर्छ।
वित्तीय क्षेत्रमा संकट देखिएपछि मात्र प्रतिक्रिया दिने होइन, जोखिम आउनुअघि नै नियन्त्रण गर्ने व्यवस्था आवश्यक छ। राष्ट्र बैंकले वित्तीय स्थायित्वका लागि आवश्यक नीति तथा नियम बनाउन खोज्दा राजनीतिक दबाब वा अन्य प्रभाव पर्न सक्ने अवस्था रहे उसको प्रभावकारिता कमजोर हुन्छ। त्यसैले वित्तीय क्षेत्रका समग्र जोखिम नियन्त्रण गर्न राष्ट्र बैंकलाई स्पष्ट वैधानिक अधिकार दिनुपर्छ।
अब नेपालको वित्तीय संरचनामै परिवर्तन आवश्यक छ। अहिलेको संरचना धेरै हदसम्म पुरानो आर्थिक अवस्थाका आवश्यकतामा आधारित छ। त्यतिबेला डिजिटल प्रविधि, वित्तीय प्रविधि, जलवायु परिवर्तन र नयाँ प्रकारका वित्तीय सेवाको अहिलेको जस्तो विस्तार थिएन। आज डिजिटल मुद्रा, डिजिटल बैंक, हरित वित्त, कृत्रिम बुद्धिमत्ता (एआई), जलवायु जोखिम र बैंकबाहिरका वित्तीय कारोबार विश्व वित्तीय प्रणालीका महत्त्वपूर्ण विषय बनिसकेका छन्। नेपालले पनि यी विषयलाई वित्तीय संरचनामा समेट्नुपर्छ।
संघीय संरचनामा नेपालका ७५३ स्थानीय तहले ठूलो मात्रामा खर्च गर्ने जिम्मेवारी पाएका छन्। तर त्यसअनुसार वित्तीय सेवा र संरचना विस्तार हुन नसके संघीय शासन र वित्तीय प्रणालीबीच असन्तुलन रहन्छ। अहिले सबै प्रकारका वित्तीय आवश्यकताका लागि ठूला वाणिज्य बैंकमै अत्यधिक निर्भरता देखिन्छ। यसले पनि वित्तीय क्षेत्रमा गतिरोध सिर्जना गरेको छ।
त्यसैले आवश्यकता र क्षेत्रअनुसार क्षेत्रीय वा स्थानीय विकास बैंक, लगानीमा आधारित संस्था, पुँजीमा आधारित वित्तीय संस्था, डिजिटल बैंकजस्ता नयाँ संस्थाका लागि कानुनी बाटो खोल्नुपर्छ। व्यक्ति-व्यक्तिबीच सुरक्षित र नियमनयुक्त ऋण कारोबारका लागि ‘पियर-टु-पियर लेन्डिङ’ जस्ता प्रणाली विकास गर्न सकिन्छ। डिजिटल माध्यमबाट रकम उपलब्ध गराउने र ऋण लिने पक्षबीच कारोबार गराउने यस्तो प्रणालीलाई पनि कानुनी आधार आवश्यक हुन्छ।
हरित वित्तलाई पनि वित्तीय प्रणालीको अभिन्न हिस्सा बनाउनुपर्छ। जलवायु परिवर्तन अब वातावरणको मात्र विषय रहेन, यसको प्रत्यक्ष प्रभाव वित्तीय क्षेत्रमा पर्न थालेको छ। बैंकले कर्जा दिँदा वातावरणीय जोखिम कसरी मूल्यांकन गर्ने, प्रदूषण घटाउने उद्योगलाई कसरी प्रोत्साहन गर्ने र नवीकरणीय ऊर्जा, विद्युतीय यातायात तथा वातावरणमैत्री परियोजनामा लगानी कसरी बढाउने भन्ने विषय वित्तीय नीतिसँग जोडिएका छन्।
त्यस्तै, मौद्रिक नीति र सरकारको वित्त नीतिबीच समन्वयका लागि पनि संस्थागत संयन्त्र आवश्यक छ। अर्थमन्त्री र गभर्नरबीच छलफल हुँदैमा संस्थागत समन्वय हुँदैन। कानुनमै व्यवस्था नभए व्यक्तिगत सम्बन्ध वा छलफलमा आधारित समन्वय दीर्घकालीन हुन सक्दैन। अर्थसचिवलाई राष्ट्र बैंकको बोर्डमा राख्नुको उद्देश्य मौद्रिक र वित्त नीतिबीच समन्वय हो भन्ने तर्क गरिए पनि व्यक्तिको प्रतिनिधित्वले मात्र समन्वय सुनिश्चित गर्दैन।
सरकारको राजस्व, खर्च, नगद व्यवस्थापन, पुँजीगत खर्च, ठूला आयोजना र आर्थिक वृद्धिजस्ता विषयमा सरकार र राष्ट्र बैंकबीच छलफल आवश्यक छ। तर छलफलका नाममा एकअर्काको अधिकारक्षेत्रमा हस्तक्षेप हुनु हुँदैन। दुवै संस्थाले आफ्नो क्षेत्राधिकारभित्र स्वतन्त्र रूपमा निर्णय गर्न पाउनुपर्छ। त्यसैले समन्वय र स्वायत्तता दुवैलाई सँगसँगै अघि बढाउने संस्थागत व्यवस्था आवश्यक छ।
नेपालको आर्थिक व्यवस्थापनमा अर्को ठूलो कमजोरी यथार्थपरक आर्थिक पूर्वानुमानको अभाव हो। सरकारले बजेट बनाउनुअघि आर्थिक वृद्धि, मुद्रास्फीति, राजस्व र सरकारी खर्चको यथार्थ अनुमान गर्नुपर्छ। तर विगतमा राजस्वको लक्ष्य ठूलो राख्ने र वास्तविक राजस्व परिचालन लक्ष्यभन्दा निकै कम हुने समस्या दोहोरिएको छ। त्यसले बजेटको स्रोत व्यवस्थापन, विकास खर्च र समग्र सरकारी वित्तमा असर पार्छ।
त्यसैले एउटा व्यावसायिक र स्वतन्त्र आर्थिक पूर्वानुमान निकाय आवश्यक छ। यस्तो निकायले आर्थिक वृद्धि, मुद्रास्फीति, राजस्व परिचालन र अर्थतन्त्रको वास्तविक क्षमता तथ्यमा आधारित भएर अनुमान गर्नुपर्छ। त्यसकै आधारमा बजेटको आकार निर्धारण गर्ने मापदण्ड बनाउन सकिन्छ। सरकारले त्यो मापदण्डभन्दा फरक बजेट ल्याउन चाहे ल्याउन सक्छ, तर किन फरक गरियो र त्यसबाट कस्तो जोखिम आउन सक्छ भन्नेबारे संसद् र जनताप्रति जवाफदेही हुनुपर्छ। पूर्वानुमान गर्ने निकायको अनुमान गलत भए त्यो निकाय पनि आफ्नो कामप्रति उत्तरदायी हुनुपर्छ।
राष्ट्र बैंक ऐन संशोधन अहिलेको सामान्य कानुनी प्रक्रिया मात्र होइन। यो नेपालको वित्तीय क्षेत्रलाई नयाँ चरणमा लैजाने महत्त्वपूर्ण अवसर हो। मौद्रिक नीतिका उद्देश्यमा स्पष्ट प्राथमिकता तोक्ने, मूल्य स्थिरताको संख्यात्मक लक्ष्य निर्धारण गर्ने, राष्ट्र बैंकको सञ्चालक समितिलाई स्वतन्त्र बनाउने, मौद्रिक नीति समितिलाई कानुनी मान्यता दिने र संसद्प्रति राष्ट्र बैंकलाई जवाफदेही बनाउने व्यवस्था गर्न सके मौद्रिक व्यवस्थापनमा ठूलो सुधार आउन सक्छ।
त्यसैगरी वित्तीय जोखिम नियन्त्रणका लागि राष्ट्र बैंकको अधिकार स्पष्ट गर्ने, नयाँ वित्तीय संस्थाका लागि बाटो खोल्ने, डिजिटल बैंक तथा व्यक्ति–व्यक्तिबीचको ऋण प्रणालीलाई कानुनी आधार दिने र हरित वित्त, प्रविधि तथा जलवायु परिवर्तनलाई वित्तीय संरचनामा समेट्ने हो भने नेपालको वित्तीय प्रणाली समयानुकूल बन्न सक्छ।
अब नेपालले अरू देशमा के भएको छैन भनेर होइन, कहाँ असल अभ्यास भइरहेको छ भनेर हेर्नुपर्छ। भारत, पाकिस्तान र श्रीलंकालगायत छिमेकी मुलुकले केन्द्रीय बैंकसम्बन्धी कानुनमा महत्त्वपूर्ण परिवर्तन गरिसकेका छन्। नेपालले पनि आफ्नो आवश्यकता र सन्दर्भअनुसार त्यस्ता असल अभ्यास आत्मसात गर्न सक्छ। डिजिटल मुद्रा, कृत्रिम बुद्धिमत्ता, हरित वित्त र आधुनिक मौद्रिक व्यवस्थापन भविष्यका विषय मात्र होइनन्; अहिले नै नीतिगत बहसमा ल्याउनुपर्ने विषय हुन्।
यस विषयमा बहस मिडियामा मात्र सीमित हुनु हुँदैन। संसद्ले पनि मौद्रिक नीतिको उद्देश्य, मुद्रास्फीतिको संख्यात्मक लक्ष्य, राष्ट्र बैंकको बोर्डको संरचना, मौद्रिक नीति समिति, संसद्प्रतिको जवाफदेहिता, निर्णय प्रक्रियाको पारदर्शिता, वित्तीय जोखिम नियन्त्रण र नयाँ वित्तीय प्रविधिबारे गम्भीर छलफल गर्नुपर्छ।
राष्ट्र बैंकलाई स्वायत्त बनाउने हो भने त्यससँगै जवाफदेहिता, पारदर्शिता र व्यावसायिकता पनि सुनिश्चित गर्नुपर्छ। सरकार र राष्ट्र बैंकबीच समन्वय चाहिन्छ, तर समन्वयको नाममा केन्द्रीय बैंकको स्वायत्तता कमजोर पार्नु हुँदैन। नयाँ प्रविधि र बदलिँदो आर्थिक अवस्थाअनुसार वित्तीय संरचना परिवर्तन गर्न ढिलाइ गर्नु पनि अब उचित हुँदैन। राष्ट्र बैंक ऐनको संशोधनले यी सबै पक्षलाई समेट्न सके नेपालको मौद्रिक व्यवस्थापन मात्र होइन, समग्र वित्तीय क्षेत्र नै नयाँ चरणमा प्रवेश गर्न सक्छ।